元利均等返済と元金均等返済の違い|どちらを選ぶかの決め方
住宅ローンを申し込むとき、金利や借入額と並んで決めることになるのが「返済方法」です。選択肢は元利均等返済と元金均等返済の2つ。名前が似ていて、どちらがどちらだったか分からなくなりがちなところです。
この2つは、総返済額も、返しはじめの負担も、金利が上がったときの効き方も違います。ここでは公的機関が公表している試算例を使いながら、違いを一つずつ確かめていきましょう。
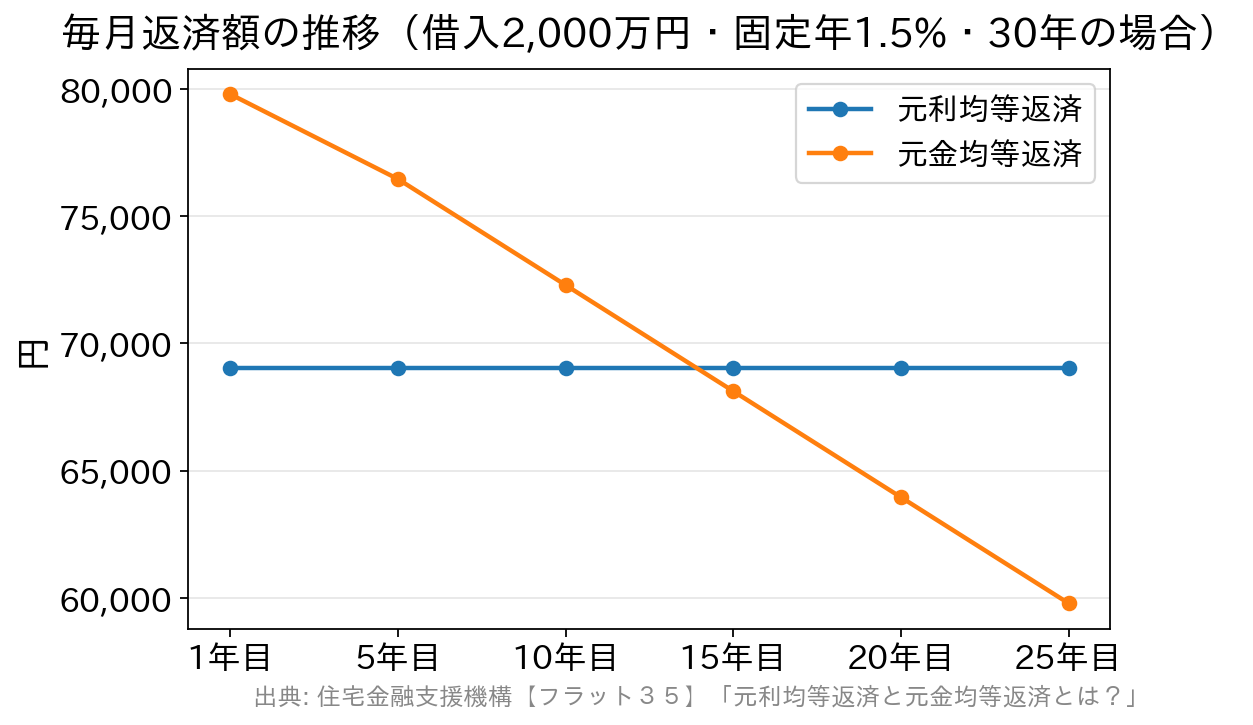
住宅金融支援機構が公表している試算例(借入額2,000万円・固定金利年1.5%・借入期間30年)より作成。数値は概算です。
総返済額の差は336,058円。返しはじめの毎月返済額の差は約1万円です。
この数字から読み取れることは2つあります。
返済方法は2種類——まずは名前の意味から
毎月の返済額は、元金(借りたお金そのもの)と利息の合計です。この2つのうち、何を「均等」にするかで名前が決まっています。- 元利均等返済…元金+利息の合計が毎月一定になる方法
- 元金均等返済…返済額のうち元金の部分が毎月一定になる方法
元利均等返済の特徴
日本の住宅ローンでは、こちらを選ぶ人が多くなっています。いいところ
毎月の返済額が最後まで変わらないので、家計の見通しが立てやすいのがいちばんの利点です(変動金利の場合は金利の見直しで変わることがあります)。同じ借入額・同じ期間で比べたとき、返しはじめの返済額を元金均等返済より低く抑えられるのも特徴です。 返済額が低く始められるということは、借入時に求められる収入も相対的に低くなるということでもあります。同じ年収でも、元利均等返済のほうが借りられる金額は大きくなりやすいのです。気をつけたいところ
返しはじめは返済額に占める利息の割合が高く、元金がなかなか減りません。そのため同じ借入期間なら、元金均等返済より総返済額は多くなります。 「思ったよりローン残高が減っていない」と感じやすいのはこのタイプです。売却や借り換えを早い時期に考える可能性があるなら、残高の減り方が遅い点は頭に置いておきましょう。元金均等返済の特徴
いいところ
元金が毎月同じペースで減っていくので、利息の総額を抑えられます。返済が進むにつれて利息が減り、毎月の返済額そのものが少しずつ下がっていくのも特徴です。 残高の減りが早いことは、将来売却や借り換えを考えるときにも有利に働きます。気をつけたいところ
返しはじめの返済額がいちばん重くなります。機構も「借入時に必要な収入も高くなります」と説明しており、同じ年収では借りられる金額が小さくなることがあります。 そして、返しはじめの数年は、出産・育児・引越しなど出費が重なりやすい時期でもあります。「いちばん重い時期が、いちばん忙しい時期と重なる」——ここが判断の分かれ目になります。数字で見比べてみましょう
住宅金融支援機構が公表している試算例で比べてみます。条件は借入額2,000万円・固定金利 年1.5%・借入期間30年です。| 比較の観点 | 元利均等返済 | 元金均等返済 |
|---|---|---|
| 1年目(12回目)の毎月返済額 | 69,024円 | 79,791円 |
| 25年目(300回目)の毎月返済額 | 69,024円 | 59,791円 |
| 10年目(120回目)の借入金残高 | 14,304,092円 | 13,333,400円 |
| 総返済額 | 24,848,426円 | 24,512,368円 |
- 元金均等返済のほうが総返済額は少ないが、差は劇的というほどではない
- その代わり、返しはじめの1万円の差は毎月ずっと続く(15年目でようやく逆転します)
変動金利を選ぶ方は、ここも知っておいてください
この数年、住宅ローンの金利は動いています。変動金利の基準となる短期プライムレートを見直す銀行が出ており、見直しが毎月の返済額に反映される時期も、銀行や契約のタイプによって違います(三菱UFJ銀行は変動金利の毎月型が2026年11月の約定返済分から、年2回型が2027年1月の約定返済分から、みずほ銀行は2027年1月返済分からと案内しています)。ご自身の契約がどうなるかは、返済予定表と各金融機関の案内でご確認ください。 ここで返済方法の話に戻ります。変動金利には「5年ルール」と「125%ルール」と呼ばれる仕組みがあります。- 5年ルール…金利が見直されても、毎月の返済額は5年間据え置かれる
- 125%ルール…返済額が見直されるとき、それまでの1.25倍を超えて増えない
どちらを選ぶか——3つの質問
迷ったときは、次の順番で考えてみてください。質問1 返しはじめの数年に、大きな出費の予定はありますか
出産、進学、車の買い替え、リフォームなど、まとまった支出が控えているなら、返しはじめが軽い元利均等返済のほうが家計は回りやすくなります。逆に、しばらく大きな支出の予定がなく手元にも余裕があるなら、元金均等返済で早く元金を減らす選択が生きます。質問2 返しはじめの返済額に、どのくらい余裕がありますか
先ほどの試算例では、返しはじめの差は月およそ1万円でした。この差を「これくらいなら大丈夫」と思えるかどうかが、そのまま答えになります。背伸びをして元金均等返済を選ぶのは避けてください。総返済額を数十万円抑えるために毎月の生活が苦しくなるのでは、本末転倒です。質問3 繰上返済をするつもりはありますか
元利均等返済を選んでおいて、余裕が出たときに繰上返済で元金を減らす——という進め方もあります。この方法なら、毎月の負担は軽いまま、利息を減らす効果を得られます。ただし、繰上返済の手数料がかかる商品もあるため、申し込む前に確認しておきましょう。そもそも選べないこともあります
ここは見落とされがちな点です。すべての住宅ローンで2つの返済方法を選べるわけではありません。元利均等返済のみの取扱いという商品もあります。 【フラット35】は、元利均等返済と元金均等返済のどちらかを選べます。元金均等返済を希望する場合は、申し込む前にその金融機関で取扱いがあるかを確認しておいてください。契約直前になって選べないと分かると、比較のやり直しになってしまいます。あとから変更できますか
【フラット35】では、機構が認めた場合に元金均等返済から元利均等返済へ、または元利均等返済から元金均等返済へ変更できるとされています。民間の金融機関でも、返済中の条件変更に応じてもらえる場合があります。 ただし、いつでも自由に変えられるわけではなく、手数料や審査が必要なこともあります。「あとで変えればいい」と考えず、最初の選択をていねいに行いましょう。用語ミニ解説とよくある質問
用語ミニ解説
- 元金…借りたお金そのもの。利息はこの元金に対してかかります。
- 総返済額…返済期間を通じて支払う元金と利息の合計。
- 約定返済…契約で決められた、毎月の決まった返済のこと。
- 未払利息…金利が上がって、その月の返済額では利息を払いきれないときに生じる、支払いきれなかった利息のこと。
Q. 途中で家計が苦しくなったら、返済額を下げられますか
A. 返済期間を延ばして毎月の返済額を減らすなど、条件変更に応じてもらえる場合があります。返済が難しくなりそうだと感じた時点で、早めに借入先の金融機関に相談することが何より大切です。延滞してからでは選べる方法が減ってしまいます。Q. ボーナス返済を併用する場合、返済方法の選び方は変わりますか
A. 考え方は同じですが、ボーナスの金額は毎年同じとは限りません。ボーナス返済の割合を大きくするほど、収入が変わったときの影響も大きくなります。返済方法の前に、まず毎月返済だけで無理がないかを確認してください。Q. 夫婦でペアローンを組む場合、返済方法は別々に選べますか
A. ペアローンはそれぞれが債務者となる別々のローンなので、金融機関の取扱いによっては別の返済方法を選べる場合があります。取扱いは商品によって異なるため、申込前に確認してください。まとめ
元利均等返済は「毎月が読める安心」、元金均等返済は「元金が早く減る強さ」。総返済額だけで決めるのではなく、返しはじめの数年をどう過ごすかで選ぶのが、失敗しにくい考え方です。 返済方法が決まったら、次は借入先の比較です。金利だけでなく、諸費用の分かりやすさ・団信の内容・繰上返済のしやすさまで並べて見てみてください。たとえばSBI新生銀行は保証料が原則0円で一部繰上返済の手数料もかからないため、「元利均等返済で借りて、余裕が出たら繰り上げる」という進め方とも相性がよい住宅ローンです。店舗での相談とオンライン手続きの両方に対応している点も、はじめての方には心強いところでしょう。 ※記載の試算例・制度・取扱いは2026年8月時点で各公式サイトを確認した内容です。最新の条件は各金融機関および【フラット35】の公式サイトでご確認ください。
住宅ローンガイド関連記事
-
- 2026.09.30
- 5386view
-

- 2026.09.30
- 4510view
-

青梅信用金庫(あおしん)の住宅ローン金利|2026年9月と選び方
- 2026.09.30
- 4030view
-
- 2026.09.30
- 4960view
-
- 2026.09.30
- 2011view
-
JAバンク大分の住宅ローン|条件・保証料・団信の上乗せを解説
- 2026.09.30
- 2044view