
火災保険は火事だけの保険ではない|水災・地震保険の基本と選び方
住まいに関する保険には、火災保険や地震保険、家財の補償などさまざまなものがあります。住宅ローンを借りるときには火災保険への加入が必要になるのが一般的で、【フラット35】でも返済終了までの火災保険加入が利用条件のひとつになっています。
つまり、マイホームを買う人にとって火災保険は「入るかどうか」ではなく「どう選ぶか」の話です。
ところが、この火災保険には思い込みで損をしやすいポイントがいくつもあります。今回は、初めての方がつまずきやすいところを順番に整理していきましょう。
保険金は、損害の程度に応じて全損・大半損・小半損・一部損の4区分で支払われます(2017年1月1日以降に始まる契約の場合)。
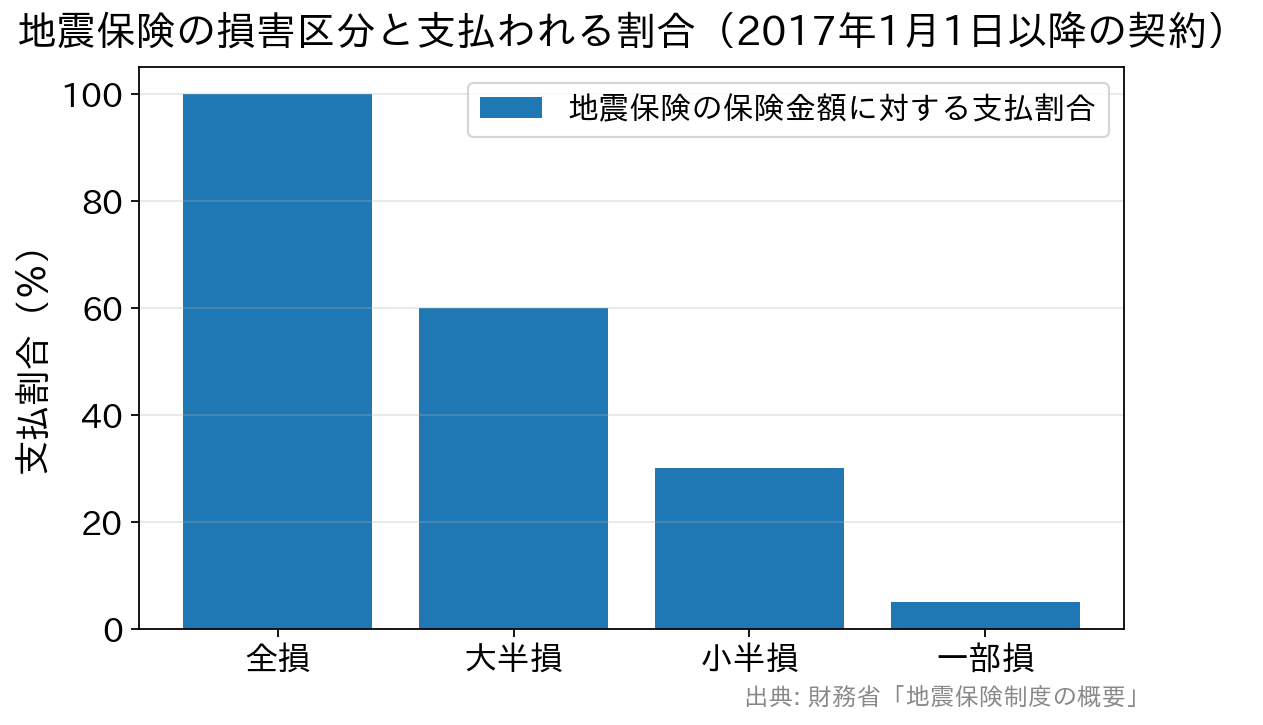
いずれも時価額が限度です。地震保険の保険金額は火災保険の30〜50%の範囲で設定するため、全損でも火災保険の保険金額の最大50%までとなります。
「火災保険」は、火事だけの保険ではありません
まず、いちばん大きな誤解から。 火災保険は、火事による損害だけを補償する保険ではありません。日本損害保険協会の解説でも、火災保険は「火災だけではなく、風水災などの自然災害や、盗難などによって『建物』や『家財』などに生じた損害を補償する保険」と説明されています。 たとえば、次のような損害が補償の対象になっている商品があります。- 落雷、破裂・爆発による建物の損壊
- 台風・暴風などの風災
- 大雪による雪災
- 洪水などによる床上浸水=水災
- 給排水設備の事故による水濡れ
- 盗難による家財の被害や窓ガラスの破損
- 自動車が飛び込んできたなど、日常のハプニングによる損害
こんなことでも保険金が支払われた例があります
補償の範囲が広いことをイメージしていただくために、実際にあった例をご紹介します。 宮城県のケースでは、冬に雪の重みで雨どいが破損し、損害金が支払われました。また埼玉県のケースでは、水道の蛇口が破損してキッチンが水浸しになり、その損害金が支払われています。 もちろん支払いの可否や金額は契約内容と損害の状況によって判断されますので、「同じことが起きれば必ず支払われる」というものではありません。ここで覚えておいていただきたいのは、火災以外にも対応できる補償があり、お住まいの地域の事情に合わせて選べるということです。 「これは対象かもしれない」と思ったら、まずは保険会社や代理店に確認してみましょう。請求されずに終わっている損害は、意外と多いものです。見落としやすい「水災」——付いていない契約もあります
補償のなかで、とくに確認しておきたいのが水災です。水災補償はすべての火災保険に自動的に付いているわけではなく、外して契約している場合もあります。 「うちは川から離れているから関係ない」と考えてしまいがちですが、必ずしもそうとは限りません。近年は、下水道や排水路が処理しきれなくなって水があふれる内水氾濫による都市型の浸水が各地で報じられています。2026年8月13日からの千葉県の大雨(気象庁が同年8月14日に「令和8年8月千葉豪雨」と名称を定めたもの)でも、川の氾濫にとどまらない市街地の浸水が広く報じられました。 そのうえで、確認しておきたいのは次の3点です。- 自分の契約に水災補償が付いているか…保険証券か、保険会社・代理店への問い合わせで確認できます。
- 支払いの条件…「床上浸水または地盤面から○cm超の浸水」など、条件が定められていることがあります。
- お住まいの地域の浸水想定…市区町村や国土交通省が公開しているハザードマップで確認できます。
地震による損害は、火災保険では補償されません
ここが、この記事でいちばんお伝えしたい点です。 火災保険では、地震を原因とする火災による損害や、地震によって延焼・拡大した損害は補償されません。これは財務省が公表している地震保険制度の説明にも明記されています。備えるには、火災保険に地震保険を付帯(セット)して契約する必要があります。 地震保険は「特約」ではなく、火災保険とセットで契約する専用の保険です。すでに火災保険に加入している方でも、契約期間の途中から地震保険に加入できます。仕組みの要点は次のとおりです(財務省・2026年8月時点)。| 確認する項目 | 内容 | 備考 |
|---|---|---|
| 契約の方法 | 火災保険に付帯してセットで契約する | 地震保険だけの単独契約はできません |
| 補償の対象 | 居住用の建物(マンションの共用部分を含む)と家財 | 1個・1組30万円超の貴金属や骨とう、通貨、有価証券、自動車などは対象外 |
| 保険金額 | 火災保険の保険金額の30%~50%の範囲で設定 | 建物は5,000万円、家財は1,000万円が限度 |
| 建物と家財 | それぞれ別に契約が必要 | 建物だけの契約では家財の損害は対象になりません |
| 保険料 | 建物の構造と所在地で決まる | どの損害保険会社でも同じ制度です |
| 運営 | 民間の保険会社と政府が共同で運営 | 巨額の損害は政府が再保険しています |
家財の備えと、付けておくと安心な特約
建物だけでなく家財の備えも考えておきましょう。 大きな地震では、建物の被害は最小限だったのに、家電や家具に大きな被害が出たという方が少なくありません。家財の地震保険は建物とは別に契約するものなので、建物だけ契約していると家財の損害は対象になりません。家財の地震保険は最大1,000万円まで設定でき、全損と認定されれば保険金額の100%が支払われます。 もうひとつ、多くの方が付けている代表的な特約が「個人賠償責任特約」です。他人にケガをさせたり、他人のものを壊したりして法律上の賠償責任を負ったときに備えるもので、たとえばマンションの下の階に水漏れの被害を与えてしまった場合や、子ども同士の遊びで相手にケガをさせてしまった場合などが想定されます。自動車保険やクレジットカードの付帯サービスで、すでに同じ補償に入っていることもあるので、重複していないか確認してから付けるとムダがありません。保険料を抑えるための考え方
備えを厚くすれば保険料は上がります。「必要なところは厚く、不要なところは削る」——この整理をしておきましょう。- 建物の保険金額は「建て直すのに必要な額」で考える…土地代は含みません。過大な設定は保険料のムダになります。
- 地域の事情に合わせて補償を選ぶ…水災・風災・雪災のリスクは土地によって大きく違います。ハザードマップを見てから決めましょう。
- 家財の保険金額は家族構成や人数に合わせる…実際に買い直すことを想像して決めると過不足が出にくくなります。
- 地震保険の割引制度を確認する…免震建築物割引50%、耐震等級割引(等級3で50%・等級2で30%・等級1で10%)、耐震診断割引10%、建築年割引(1981年6月1日以降に新築された建物)10%の4種類があります(重複適用はできません)。新しい住宅なら、いずれかに当てはまることが多いはずです。
- 長期契約を検討する…地震保険の保険期間は1年または2~5年で、長期契約には長期係数が適用されます。
- 地震保険料控除を使う…所得税で最高5万円、住民税で最高2万5千円を所得から控除できます。年末調整または確定申告で申告しましょう。
住まいの保険のよくある質問
Q.住宅ローンを借りるとき、火災保険は必須ですか? A.多くの金融機関で加入が必要です。【フラット35】では、返済終了までの間、借入対象の住宅について火災保険(損害保険会社等の火災保険または法律の規定による火災共済)に加入し、建物の火災による損害を補償対象とすること、保険金額は原則として借入額以上とすることが利用条件とされています。保険期間や保険料の払込方法は取扱金融機関によって異なります。 Q.金融機関にすすめられた火災保険に入らないといけませんか? A.要件を満たす保険であれば、どの保険会社で契約するかは基本的にご自身で選べます。ただし金融機関によって取り扱いが異なる場合があるので、申し込む金融機関に確認してください。 Q.地震保険は入らなくてもいいのでは? A.加入は任意です。ただし地震が原因の火災は火災保険では補償されないため、地震保険を付けないとその部分は自己負担になります。保険料と、万一のときに手元に必要な現金の両方を考えて判断しましょう。 Q.地震保険は保険会社によって保険料が違いますか? A.地震保険は政府と民間の保険会社が共同で運営する制度で、保険料は建物の構造と所在地によって決まります。補償内容も共通です。一方で、セットで契約する火災保険のほうは会社ごとに商品性が違うので、比べる意味があるのは火災保険の部分です。 Q.まず何から確認すればいいですか? A.①保険証券で建物・家財それぞれの保険金額と補償の範囲を見る→②水災と地震保険が付いているかを確認する→③ハザードマップで地域のリスクを確認する→④足りない補償と過剰な補償を整理する、の順番がおすすめです。 最後にもうひとつ。「そのケースは対象外です」と言われないために、どんな場所・どんな場合が補償の対象になるのかを、パンフレットや約款でよく確かめておきましょう。わからないところは遠慮なく保険会社や代理店に質問してください。契約前のひと手間が、いざというときの安心につながります。
各種保険について関連記事
-

マンションの資金計画書は営業任せでいい?10年先まで見る家計の作り方
- 2026.09.24
- 3170view
-

売り建てと建て売りの違い|契約2本と資金の流れをやさしく解説
- 2026.09.24
- 3912view
-

道路付けとは?南・北・東・西道路の違いを価格と日当たりで解説
- 2026.09.24
- 3262view
-

マイホーム購入で得する3つのタイミング|値引き・引越し・金利
- 2026.09.24
- 3259view
-

- 2026.09.24
- 7132view
-

40代でマイホーム購入は遅い?晩婚世帯の賢い住宅ローンの組み方
- 2026.09.24
- 3201view



