
住宅ローン控除は何年間?新築13年・中古10年か13年の違い
「結局、住宅ローン控除で何年トクできるの?」と気になる方へ。2026年に入居する新築住宅なら、控除を受けられる期間は原則13年間です。中古住宅は省エネ性能を満たせば13年間、満たさなければ10年間で、どちらも数え始めるのは住み始めた年からです。
控除額の目安は、毎年末のローン残高の0.7%です。この記事の内容は2026年10月時点の制度にもとづいています。
住宅ローン控除とは?税金そのものから差し引かれるしくみ
住宅ローン控除(正式には住宅借入金等特別控除)とは、ローンを組んで家を買った人が受けられる減税のことです。
収入から差し引く所得控除とは違い、計算し終わった所得税から直接差し引く税額控除にあたります。生命保険料控除などより、そのぶん減税の効き方が大きくなります。
差し引かれる額は、その年の年末時点のローン残高の0.7%です。所得税から引ききれなかった分は、翌年の住民税からも差し引かれます。住民税側には上限(所得税の課税総所得金額等の5%、最高97,500円)があり、計算の流れは住民税から戻る住宅ローン控除の計算方法で詳しく説明しています。
たとえば年末の残高が3,000万円なら、その年の控除は最大21万円です。残高は返済とともに減るので、控除額も年々少しずつ小さくなります。
控除率は以前は1%でしたが、2022年(令和4年)に入居した方から0.7%に変わりました。ネットに残る古い解説の「1%」は、今は当てはまりません。
控除を受けられる期間は?新築は原則13年間
控除はローンを完済するまで続くわけではありません。期間は住宅の種類と省エネ性能で、13年間か10年間のどちらかに決まっています。
2026年(令和8年)から2030年(令和12年)までに入居する場合の新築住宅(買ってすぐの未入居住宅を含む)は、次のとおりです。
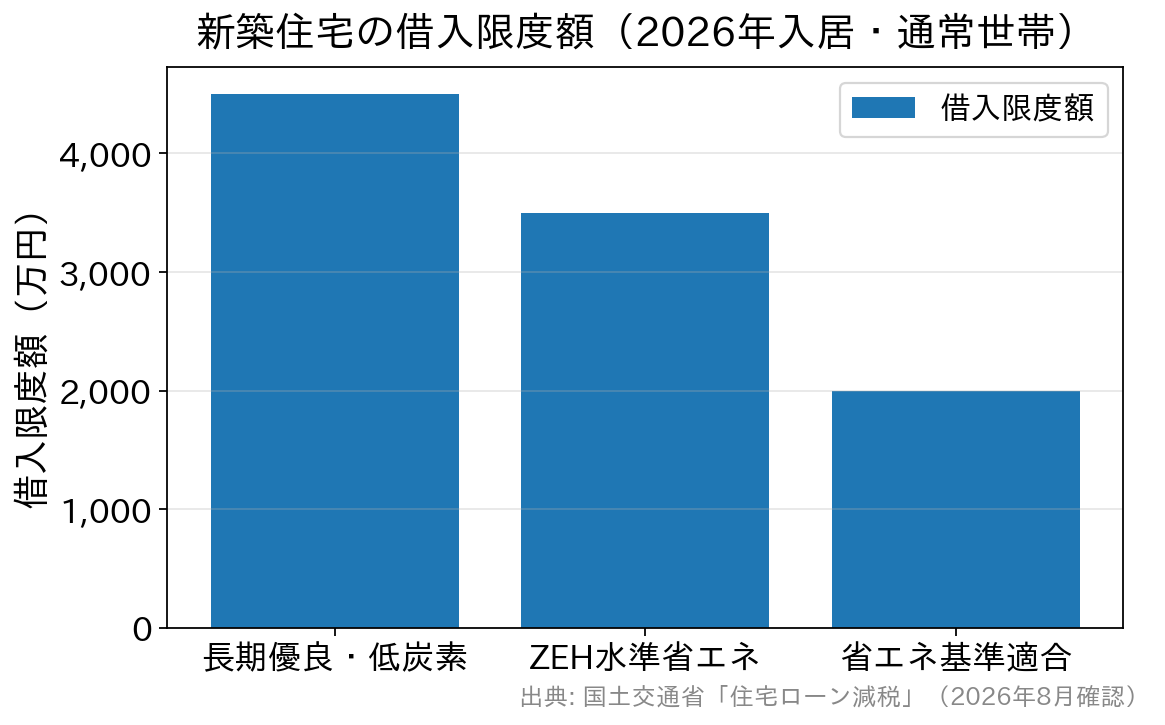
| 住宅の区分(新築) | 借入限度額 | 控除期間 | 13年間の控除の上限(計算上) |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 (5,000万円) | 13年間 | 409.5万円 (455万円) |
| ZEH水準省エネ住宅 | 3,500万円 (4,500万円) | 13年間 | 318.5万円 (409.5万円) |
| 省エネ基準適合住宅 | 2,000万円 (3,000万円) | 13年間 | 182万円 (273万円) |
( )内は子育て世帯(19歳未満の扶養親族がいる方)と若者夫婦世帯(40歳未満の配偶者がいる方など)の上乗せ額です。右端の上限は「借入限度額×0.7%×13年」で出した計算上の最大値で、実際の控除は納めた税金の額までになります。
新築の省エネ基準適合住宅は、2027年(令和9年)までに入居する場合が基本の扱いです。2028年以降の入居は原則として対象外になり、2027年末までに建築確認を受けた住宅などに限って、借入限度額2,000万円・10年間で認められます。省エネ基準を満たさない新築住宅は、原則として控除を受けられません。
中古住宅(既存住宅)を買う場合は、次のようになります。
| 住宅の区分(中古) | 借入限度額 | 控除期間 | 控除の上限(計算上) |
|---|---|---|---|
| 長期優良住宅・低炭素住宅・ZEH水準省エネ住宅 | 3,500万円 (4,500万円) | 13年間 | 318.5万円 (409.5万円) |
| 省エネ基準適合住宅 | 2,000万円 (3,000万円) | 13年間 | 182万円 (273万円) |
| 上記に当てはまらない住宅(その他住宅) | 2,000万円 | 10年間 | 140万円 |
中古住宅の控除期間はもともと10年間でした。2026年入居分からは、省エネ性能を満たす中古住宅なら13年間に延びています。
中古の物件を見るときは、販売会社に「省エネ性能を証明する書類が出せるか」を早めに聞いておくと、13年と10年のどちらになるかが分かります。区分ごとの詳しい金額は住宅ローン控除はいくら戻るかをまとめた一覧にも載せています。
この制度は、2030年(令和12年)12月31日までに入居した場合が対象です(国土交通省「住宅ローン減税」)。
いつから数える?契約した年ではなく住み始めた年から
ここは間違えやすいところです。控除期間は、ローンを契約した年ではなく実際に入居した年から数えます。
たとえば2026年12月に契約し、引き渡しと入居が2027年1月になった場合、1年目は2027年分です。年末をまたぐ方は、どちらの年が1年目になるのか、スケジュールを見ながら確認しておくと安心です。
判定に使うのは年末時点のローン残高です。そのため年の途中で入居しても月割りにはならず、12月に住み始めた年もまるごと1年目に数えます。
もう一つの条件は、引き渡しや工事完了から6か月以内に入居し、その年の12月31日まで住み続けていることです。買ったけれど当分は住まない、という場合は対象になりません。
そもそも自分は対象?主な条件をチェック
控除を受けるための主な条件は次のとおりです(国税庁 No.1211-1)。
- 自分が主に住むための家であること
- 登記簿上の床面積が40㎡以上であること(合計所得金額が1,000万円を超える年や、子育て世帯等の上乗せを使う場合は50㎡以上)
- その年の合計所得金額が2,000万円以下であること
- ローンの返済期間が10年以上であること
- 店舗などとの併用住宅なら、床面積の2分の1以上が住まいであること
- 中古住宅なら、生計を一にする親族など特別な関係のある人から買ったものではないこと
床面積40㎡台の緩和は、これまで新築だけでした。2026年入居分からは中古住宅にも広がり、コンパクトな中古マンションも対象になり得ます。
返済期間10年以上という条件にも気をつけたいところです。繰上返済で残りの返済期間が10年未満になると、その年から控除の対象外になります。繰上返済を考えるときに見落としやすい点なので、先に覚えておいてください。
1年目は確定申告、2年目からは年末調整
手続きは2段階に分かれます。1年目は、会社員の方でも自分で確定申告をする必要があります。
住んだ年の翌年に、登記事項証明書や売買契約書の写し、ローンの年末残高証明書などをそろえて申告します。省エネ性能で区分が決まる住宅では、住宅省エネルギー性能証明書などの書類も必要です。
これらは建てた会社や売主に頼んで用意してもらう書類です。契約のときに「住宅ローン控除で使います」と伝えておけば、申告の時期に慌てずに済みます。
2年目以降は、会社員なら年末調整で手続きできます。秋ごろに金融機関から届く残高証明書を、勤め先に出せば大丈夫です。再発行に時間がかかる書類なので、届いたらすぐ保管場所を決めておいてください。
借り換え・ペアローン・転勤のとき、期間はどうなる?
途中で状況が変わったときの考え方も、よく聞かれるところです。代表的な3つをまとめておきます。
借り換えても期間は延びない
控除の途中で借り換えた場合、もとのローンを返すための借り換えであることなどの要件を満たせば、引き続き控除を受けられます。ただし期間はもとの入居年から数えたままで、借り換えた年から13年に延びるわけではありません。借り換え後の返済期間も10年以上が必要です。
ペアローンは夫婦それぞれが受けられる
夫婦でペアローンを組んだ場合は、それぞれが自分の借入分について控除を受けられます。所得の条件は一人ずつ判定され、1年目の確定申告も各自で行います。
転勤で住まなくなった年は対象外
転勤で家を離れると、原則としてその年から控除は受けられません。ただ、単身赴任で家族が住み続けている場合は続けて受けられますし、戻ってきて再び住めば再開できる扱いもあります。転勤が決まった時点で、税務署に確認しておくと確実です。
リフォーム(増改築)のローンも対象
控除の対象は、新築や中古の購入だけではありません。自宅の増改築やリフォームのために借りたローンも対象になります。
条件は、自分が所有して住んでいる家の工事であること、返済期間10年以上のローンであること、工事費用が100万円を超えることなどです。補助金を受けた場合は、その分を差し引いた金額で判断します。工事の種類にも決まりがあるので、施工会社に相談しながら進めてください。
控除が終わったあとの家計も早めに考えておく
新築住宅には、控除とは別に固定資産税の減額措置もあります。建物部分の固定資産税が、一戸建てなら新築から3年間、マンションなどなら5年間、2分の1になります(長期優良住宅は一戸建て5年間・マンション等7年間)。
この措置は2031年(令和13年)3月31日までに新築された住宅が対象です(国土交通省「新築住宅に係る税額の減額措置」)。
つまり多くの家庭では、入居から3〜5年後に固定資産税が上がり、13年後には控除がなくなるという2段階の変化があります。階段を2段下りるように手取りが減っていくイメージです。
この時期は教育費が増える時期と重なりがちです。今の返済額が払えるかに加えて、控除がなくなっても払い続けられるかという目線で、借入額を決めておくと後で困りません。
金利が上がった今は、控除を当てにして借りすぎない
以前は、ローン金利より控除率のほうが高いので繰上返済せずに借りておくほうが得、といわれた時期がありました。控除率が1%で、金利が年0.5%前後だった頃の話です。
とはいえ今は事情が変わっています。全期間固定の【フラット35】は、2026年10月の最頻金利(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)が年3.830%です(住宅金融支援機構)。控除率0.7%とは、もう比べられる水準ではありません。
控除は返済を少し助けてくれるもの、と考えるのが無理のない受け止め方です。借入額そのものを、控除がなくても払える範囲に収めることを優先してください。金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。
まとめ まずは13年と入居した年からを覚えておく
つまずきやすいところを最後にまとめます。
- 控除率は0.7%(1%ではありません)
- 期間は新築なら原則13年間、中古は省エネ性能しだいで13年間か10年間
- 数え始めるのは入居した年から(契約した年ではありません)
- 1年目は確定申告、2年目からは年末調整
- 返済期間10年以上、合計所得2,000万円以下などの条件がある
いちばんもったいないのは、制度を知らずに申告し忘れることです。手続き自体に費用はかからないので、対象になりそうなら活用してください。
控除の有無より、総返済額に響くのは金利と諸費用です。借入先を比べるときは、事務手数料や保証料、団体信用生命保険(団信)の内容までまとめて見てみてください。制度全体の流れは住宅ローン控除の仕組みと申告方法でも整理しています。

住宅ローンの注意点関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4753view
-

- 2026.11.12
- 5193view



