
フラット35の返済中に契約者が死亡したら?団信あり・なしの違い
【フラット35】の返済中に契約者が亡くなった場合、団信に加入していれば保険金で残りのローンが全額返済され、加入していなければ家を相続した方が返済を引き継ぎます。どちらの場合も、ご家族がまず連絡する先は住宅金融支援機構ではなく、融資を申し込んだ取扱金融機関です。
民間の金融機関が独自に扱う住宅ローンと違い、【フラット35】は団体信用生命保険(団信)の加入が必須ではありません。健康上の理由で団信に入りづらい方でも住宅ローンを組める可能性がある一方、入らない場合は「もしも」のときの備えを自分で考えておく必要があります。以下、住宅金融支援機構の公式の案内にそって、団信あり・なしそれぞれの流れを見ていきましょう。
フラット35は団体信用生命保険の加入が任意
【フラット35】は、住宅金融支援機構が民間金融機関と提携して提供する長期固定金利の住宅ローンです。保証人が不要で、保証料・繰上返済手数料もかからないという、わかりやすい費用構造が特徴です(住宅金融支援機構 公式「ご利用条件」)。
申込にあたっては、年収に占める年間合計返済額の割合(総返済負担率)が、年収400万円未満で30%以下、年収400万円以上で35%以下という基準が公式に公表されています。基準が明示されているため、雇用形態にかかわらず申し込めるのが【フラット35】の間口の広さです。
ただし「基準を満たせば必ず借りられる」わけではなく、取扱金融機関または機構の審査の結果、希望にそえない場合があることも公式に明記されています。
「金利が低いローン」ではなく「金利が確定するローン」
【フラット35】を「金利が低いローン」と紹介している記事をいまも見かけますが、現在の金利情勢では、この説明は正確ではありません。
2026年9月の【フラット35】の借入金利は、返済期間21年以上35年以下・融資率9割以下・新機構団信付きで、もっとも多い金利(最頻金利)が年3.460%です(住宅金融支援機構 公式・2026年9月時点)。一方で、民間銀行の変動金利には年1%前後〜1%台の水準を提示しているところもあります。
つまり、いま【フラット35】を選ぶ理由は「金利の低さ」ではなく、借入時に返済終了までの金利が確定し、その後どれだけ金利が上がっても返済額が変わらないという安心感にあります。この点を取り違えないようにしてください。
加入する団信の種類で借入金利が変わる
【フラット35】の団信は、2017年10月に「新機構団体信用生命保険制度」へと切り替わり、保険料を別途払うのではなく、借入金利に組み込む方式(金利組込方式)になりました。加入する団信の種類によって、適用される借入金利が次のように変わります。
| 選択肢 | 新機構団信付き金利との差 | 備考 |
|---|---|---|
| 団信に加入しない | 年▲0.20%(低くなる) | 健康上の理由その他の事情で加入しない場合も利用可 |
| 新機構団信 | 基準となる金利 | 死亡・所定の身体障害状態を保障 |
| デュエット(ペア連生団信) | 年+0.18% | 連帯債務のご夫婦ふたりで加入できる |
| 新3大疾病付機構団信 | 年+0.24% | 3大疾病・要介護2〜5の状態なども保障。デュエットは利用不可 |
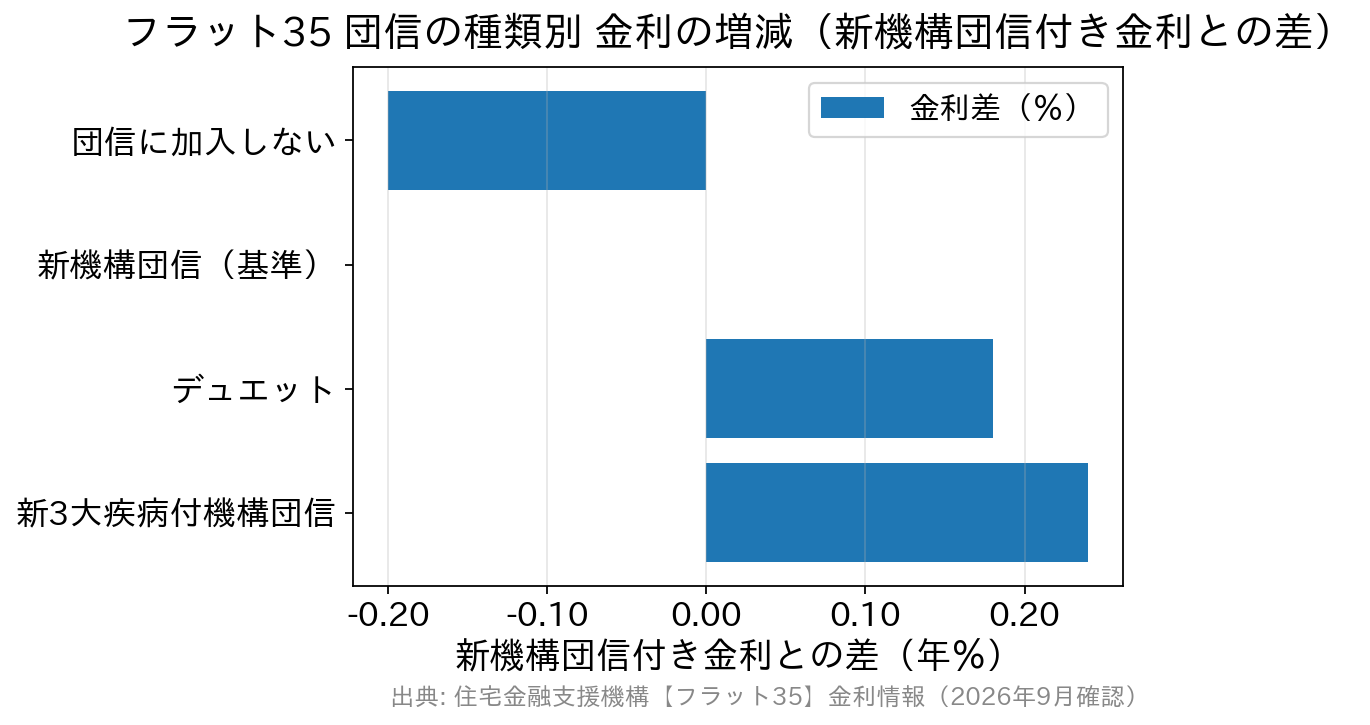
団信に加入しないと金利が年0.20%下がる——この差をどう見るかが、判断の分かれ目になります。
新機構団信の加入要件と保障内容(ここは必ず押さえて)
初めての方が見落としやすいポイントを、公式の内容から整理します。
- 加入できる方…申込書兼告知書の記入・入力日現在、満15歳以上満70歳未満で、幹事生命保険会社の加入承諾がある方
- 保障の対象…死亡したとき/身体障害者福祉法に定める障害の級別が1級または2級に該当し、身体障害者手帳の交付を受けたとき
- 保障期間…満80歳の誕生日の属する月の末日まで
- 高度障害保険金の取扱いはありません…民間の団信でよく見る「所定の高度障害状態」での支払いとは支払事由の考え方が異なります
- デュエット(ペア連生団信)…連帯債務となるご夫婦が対象。戸籍上の夫婦のほか、婚約関係・内縁関係・同性パートナーの関係にある方も含まれます
- 新3大疾病付機構団信…死亡・身体障害に加え、がん・急性心筋梗塞・脳卒中が原因で一定の要件に該当した場合や、公的介護保険制度の要介護2〜5の状態になった場合なども保障されます
とくに「高度障害保険金の取扱いがない」点と、保障が満80歳の誕生日の属する月の末日までである点は、民間ローンの団信と比べるときの重要な違いです。高齢期にさしかかってからの保障範囲は、事前に確認しておきましょう。
団信加入時に死亡した場合は速やかに「取扱金融機関」に連絡する
連絡先は住宅金融支援機構ではなく、融資の申込みをした「取扱金融機関」です。【フラット35】公式サイトの「ご本人が亡くなられたとき」でも、ご家族がまず取扱金融機関へ連絡し、団体信用生命保険(共済)の加入の有無を確認するよう案内されています。
団信に加入していた場合は、保険金(共済)により機構の債務が全額返済されます。手続きの流れは次のとおりです。
1. 速やかに取扱金融機関へ連絡する
連絡が遅れると、契約者が亡くなったことが把握されないまま、指定口座から返済が引き落とされ続けることになります。まずは連絡が第一歩です。
2. 医師の死亡診断書を提出する
死亡診断書は、取扱金融機関にある所定の用紙を使います。市販の様式ではありませんので、必ず金融機関から用紙を受け取ってください。
3. 生命保険会社が支払可否の審査を行う
提出書類だけで判断できない事項があった場合は、生命保険会社から直接ご家族や主治医へ照会・確認が行われることがあります。
4. 完済が決定すると、払いすぎた返済金は返戻される
債務の完済(保険金の支払い)が決定した場合、保険事故日以降・完済日までに支払われた償還金等は、後日、加入者または相続人へ返戻されます。連絡が少し遅れて引き落としが続いてしまっても、その分が戻る仕組みです。
なお、住宅ローンの借入申込日が2017年(平成29年)9月30日以前か、10月1日以後かで案内される制度が異なります(9月30日以前=機構団体信用生命保険制度[特約料方式]/10月1日以後=新機構団体信用生命保険制度[金利組込方式])。どちらに該当するか分からない場合も、取扱金融機関に確認すれば案内してもらえます。
必要書類や完済後の抵当権抹消まで含めた流れは、団信で契約者が死亡したときの手続きと必要書類で詳しくまとめています。
団信未加入時に契約者本人が死亡した場合は相続人がローンを引き継ぐ
一方で、団体信用生命保険に加入していない場合、融資住宅を相続された方が債務を引き継ぎ、返済を続けていくことになります。住宅金融支援機構は公式案内で、相続される方が複数いる場合は、法定相続人のうち返済能力のある方おひとりが機構の債務を引き継ぐようお願いしています。
手続きは、融資の申込みをした取扱金融機関で行います。申請用紙も同じ金融機関に用意されています。
- 「相続届」を取扱金融機関に提出する
- 添付書類① 法定相続人全員が分かる戸(除)籍謄本または抄本等
- 添付書類② 申請者が機構債務を相続したことを証明できる書類(例:遺産分割協議書、家庭裁判所の調停書など。遺産分割協議書には相続人全員の印鑑証明書を添付)
- 添付書類③ その他、金融機関から依頼される書類
- あわせて、相続登記後の建物・土地の登記事項証明書を金融機関に提出する
書類を見てお分かりのとおり、相続人の間で「誰が家とローンを引き継ぐか」が決まっていないと手続きが進みません。団信に加入しない選択をするのであれば、誰が引き継ぐのかを元気なうちに話し合っておくことがとても重要です。
相続手続きの進め方は、フラット35で団信未加入のまま契約者が死亡したときの相続手続きもあわせてご覧ください。
団信に入らない選択をするなら、備え方をセットで考える
団信に加入しないと借入金利は年0.20%下がりますが、その0.20%は「保障を自分で用意する費用」に相当すると考えるのが自然です。加入しない場合に検討したい備え方を挙げます。
1. 民間の生命保険で残高相当をカバーする
死亡時にまとまった保険金が出る定期保険や、毎月一定額を受け取れる収入保障保険などが候補になります。住宅ローンの残高は年々減っていきますので、保障額が逓減していくタイプは相性が良いとされます。健康状態によっては加入できる商品が限られますので、住宅の契約前に保険会社へ相談しておくと安心です。
2. 誰が引き継ぐかを家族で決めておく
上で見たとおり、団信未加入の場合は相続人が返済を引き継ぎます。返済能力のある方がひとりで引き継ぐよう案内されますので、事前の話し合いが手続きのスムーズさを左右します。
3. 引き継げないときの選択肢も知っておく
返済を続けられない場合、家を売却して返済に充てる、あるいは相続放棄を検討するといった選択肢もあります。相続放棄には家庭裁判所への申述が必要で、原則として自己のために相続の開始があったことを知った時から3か月以内という期間の制限があります。
相続放棄をすると住宅を含むプラスの財産も引き継げなくなりますので、判断の前に弁護士・司法書士などの専門家にご相談ください。(本記事は一般的な情報の紹介であり、個別の法律上のアドバイスではありません。)
4. 民間ローンの団信と比べてみる
健康状態に問題がなければ、団信付きの民間ローンを選ぶ手もあります。民間の住宅ローンの多くは一般団信の保険料が金利に含まれていますが、保証料や事務手数料、がん保障などの上乗せ金利の有無は銀行ごとに異なります。「団信ありの民間ローン」と「団信なしのフラット35+民間の生命保険」を並べて、手数料や保険料も含めた総額で比べてみると、判断しやすくなります。
万一のとき家族が困らないための準備リスト
実際に手続きをするのはご家族です。次の情報が家族に伝わっているかどうかで、負担はまったく変わります。
- どの金融機関で借りたか(【フラット35】は取扱金融機関が窓口になります)
- 団信に加入しているかどうか、加入している場合はどのプランか
- 借入申込日が2017年9月30日以前か、10月1日以後か(制度が変わる分かれ目です)
- 金銭消費貸借契約書・返済予定表の保管場所
- 火災保険の証券の保管場所(【フラット35】では返済終了まで火災保険への加入が必要です)
- 団信に加入していない場合は、代わりに入っている生命保険の証券と担当者の連絡先
紙にまとめて1か所に置いておくだけでも十分です。「うちのローンはどこの銀行だったか分からない」という状態が、いちばん家族を困らせます。
フラット35と団信に関するよくある質問
Q. 団信に加入しないと、フラット35は借りられないのですか?
A. いいえ、借りられます。健康上の理由その他の事情で団信に加入しない場合も【フラット35】を利用できると公式に明記されており、その場合の借入金利は新機構団信付きの金利から年0.20%低くなります。
Q. 契約したあとから団信に加入することはできますか?
A. 加入の可否や手続きは制度・時期によって取扱いが異なります。取扱金融機関または住宅金融支援機構のカスタマーセンターに確認しましょう。
Q. 夫婦で借りる場合、どちらか一方だけ団信に入る形でもよいのですか?
A. 連帯債務となるご夫婦の場合、どちらかおひとりが加入するか、おふたりで「デュエット」(ペア連生団信・年+0.18%)に加入するかを選べます。デュエットなら、どちらかに万一のことがあったとき、持分や返済割合にかかわらず以後の返済が不要になります。ただし新3大疾病付機構団信ではデュエットは利用できません。
Q. 亡くなったあと、返済を止めてしまってよいのでしょうか?
A. 自己判断で引き落としを止めることはおすすめできません。まずは取扱金融機関に連絡してください。団信の保険金支払いが決定すれば、保険事故日以降に支払った分は後日返戻されます。
Q. 保障の対象は「死亡」だけですか?
A. いいえ。新機構団信では、死亡のほか、身体障害者福祉法に定める1級または2級の障害に該当し身体障害者手帳の交付を受けたときも支払いの対象です。ただし高度障害保険金の取扱いはありませんので、民間の団信と支払事由の考え方が異なる点に注意しましょう。
まとめ
【フラット35】は団信の加入が任意である分、「加入する」「加入しない」の判断を自分でしなければならない住宅ローンです。加入していれば、万一のときは保険金で残債が全額返済され、ご家族は取扱金融機関への連絡と死亡診断書の提出から手続きを進めます。加入していなければ、融資住宅を相続した方が返済を引き継ぎます。
団信に入らない場合に金利が年0.20%下がるのは事実ですが、それは保障を自分で用意するための予算だと考えるのが健全です。民間の生命保険で備える、誰が引き継ぐかを家族で決めておく、団信付きの民間ローンと比べてみる——このいずれかは、契約前に必ず済ませておきたいところです。
※本記事の金利は2026年9月時点の情報です。制度・金利・手続きの詳細は変更されることがありますので、最新の情報は住宅金融支援機構【フラット35】公式サイトおよび取扱金融機関でご確認ください。

フラット35特集関連記事
-

- 2026.10.30
- 1402view
-

- 2026.10.30
- 1404view
-

- 2026.10.30
- 1408view
-

- 2026.10.30
- 2795view
-

- 2026.10.30
- 1415view
-

秋田信用金庫(あきしん)の住宅ローン|金利とベストプランの条件
- 2026.10.30
- 2700view




