親に住宅購入資金を出してもらう際の注意点|持分と贈与税
親や祖父母に住宅購入資金を出してもらうときは、そのお金を「持分(もちぶん)」に反映させるのか、贈与として受け取るのか、借りるのかを先に決めておく必要があります。持分は出したお金の割合に合わせて登記するのが原則で、親が出したのに子だけの名義にすると、親が出した分は子への贈与として扱われることがあるからです。
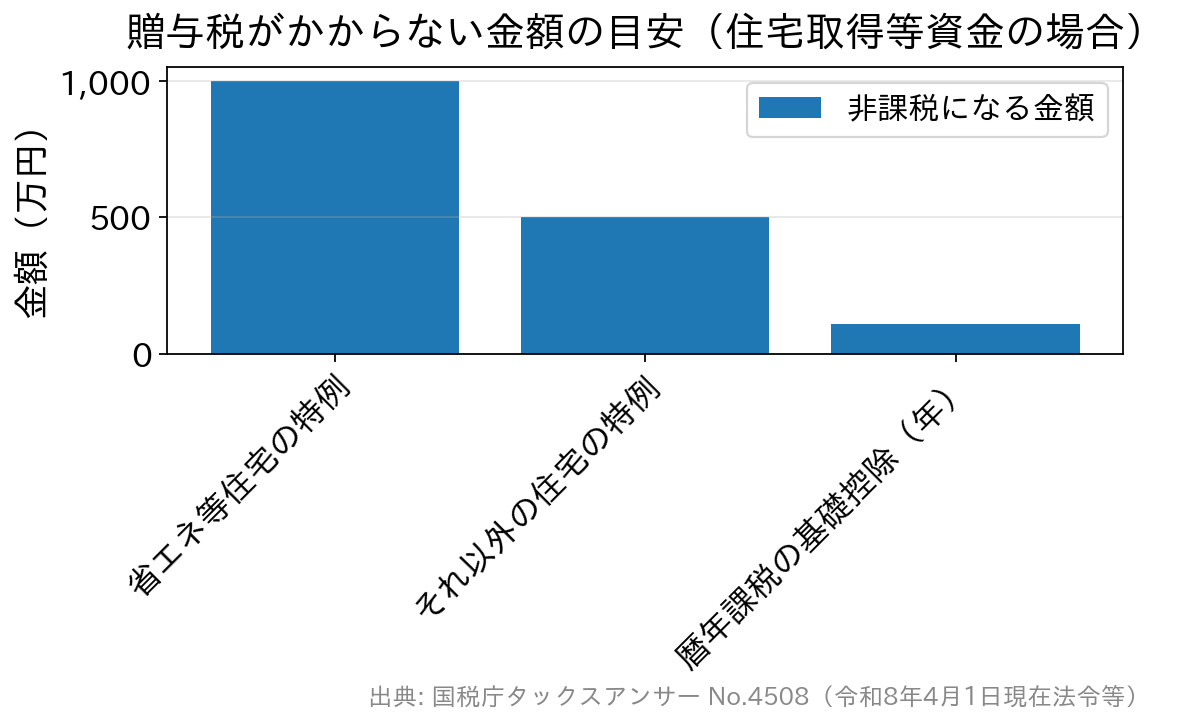
親に持分を持たせたくない場合は、お金を贈与として受け取り、住宅取得等資金の贈与税の非課税の特例を使う方法があります。最大1,000万円まで贈与税がかからないこの特例は、2026年12月31日までの贈与が対象で、税金がかからない場合でも申告が必要です。
家を買うお金を出した人は持分を持つのが原則
家や土地は高い買い物なので、何人かでお金を出し合って買うこともよくあります。その場合、お金を出した人は、原則としてその不動産の所有権の一部を持つことになります。
1つの家や土地は、何人かで分け合って持ち、それぞれの割合を登記することができます。
何人かで持つ場合は、1人ひとりの「持分」を決めて、法務局に登記します。持分は「2分の1」のような割合で表し、出したお金の割合に合わせて決めるのが原則です。ピザを何人かで買って、出したお金に応じて切り分けるイメージに近いですね。
出したお金の割合と登記する持分がずれると、その差が贈与として扱われることがあります。たとえば親が半分を出したのに子が1人で登記すると、親が出した分は子への贈与として贈与税の対象になります(下で紹介する特例を使えば、かからない場合もあります)。持分は、あとから簡単に直せるものではありません。登記の流れは住宅購入で必要な4つの登記と登記費用の解説で紹介しています。
諸費用に出したお金の扱いは費用ごとに違う
親が出したお金を物件の代金ではなく、仲介手数料や登記費用などの諸費用に使う場合もあります。こうしたお金も、子が受け取れば贈与として扱われることがあります。
ただし、贈与税の非課税の特例の対象になるのは、家の新築や取得、増改築の代金に充てたお金です。諸費用に使ったお金が対象になるかどうかは、費用ごとに違います。親に費用の一部を出してもらうときは、契約の前に税務署や税理士に相談してください。
仲介手数料そのものを抑えたい場合は、仲介手数料の値引き交渉のポイントも参考になります。
親と共有名義にするなら、手続きには親も同席する
親にも持分を持ってもらう場合は、住宅の購入手続きやローンの契約手続きに、親にも同席してもらう必要が出てきます。
共有者になる親は、売買契約や登記の書類に署名・押印します。住宅ローンを子だけが借りる場合でも、家全体に抵当権を設定するため、親も担保を提供する人として契約に加わるのがふつうです。
親が遠方に住んでいたり、高齢で移動が難しかったりすると、日程の調整だけで契約が遅れることもあります。「誰がいくら出して、持分をどう分けるか」は、物件の契約前に話し合っておいてください。
親に持分を持たせたくないなら贈与税の非課税枠を使う
「お金は出してもらいたいが、援助なので親に持分は持たせたくない」という場合は、お金を贈与として受け取り、贈与税の非課税枠を使う方法があります。これなら、親と持分を分ける必要がなくなります。
この特例では、贈与を受けた子がその家を持つこと(共有も含む)が条件です。買った家が自分の名義にならないなら、この特例は使えません。
省エネ等住宅なら最大1,000万円まで非課税
父母や祖父母などの直系尊属から、住宅を買うためのお金の贈与を2024年1月1日から2026年12月31日までに受けた場合、条件を満たせば次の金額まで贈与税がかかりません。
| 住宅の種類 | 非課税限度額 | 条件の目安 |
|---|---|---|
| 省エネ等住宅 | 最大1,000万円 | 次のどれか1つに当てはまる住宅:①省エネ(新築は断熱等性能等級5以上かつ一次エネルギー消費量等級6以上)②耐震等級2以上か免震建築物 ③高齢者等配慮対策等級3以上 |
| それ以外の住宅 | 最大500万円 | 上記の基準を満たさない住宅 |
中古住宅(一度でも人が住んだ家)なら、省エネは断熱等性能等級4以上か一次エネルギー消費量等級4以上であれば対象になります。新築でも、2023年12月31日までに建築確認を受けたか、2024年6月30日までに建てられた家は、断熱等性能等級4以上か一次エネルギー消費量等級4以上で省エネ等住宅とみなされます。新築でも中古でも、住宅性能証明書などを申告書に付けて証明する必要があります。
非課税限度額は、贈与を受ける人ごとの金額です。父と祖父の両方からもらっても、受け取る人1人あたりの上限は変わりません。また、配偶者の父母は、養子縁組をしていなければ直系尊属にあたらないので、夫の親から妻が受け取るお金にはこの特例を使えません。
主な条件は次のとおりです。
- 贈与を受けた年の1月1日の時点で18歳以上であること
- 贈与を受けた年の合計所得金額が2,000万円以下(家の床面積が40平方メートル以上50平方メートル未満なら1,000万円以下)であること
- 家の登記簿上の床面積が40平方メートル以上240平方メートル以下で、その半分以上が自分の住まいであること
- 贈与を受けた年の翌年3月15日までに、もらったお金の全額を使って家を新築・取得・増改築すること
- 翌年3月15日までにその家に住むか、その後すぐに住むことが確実と見込まれること
- 配偶者や親族など、特別の関係がある人から買った家ではないこと
- 2009年分から2023年分の贈与税の申告で、この特例を使ったことがないこと(例外あり)
住む時期と買う相手の条件には、次のようなルールがあります。翌年3月15日の時点でまだ住んでいなくても構いませんが、翌年12月31日までに住んでいないと、原則として特例は受けられず、修正申告が必要になります。親が持っている家を子が買い取るケースは、そもそも対象になりません。
2026年11月時点の国税庁の案内では、対象は2026年12月31日までに受けた贈与で、2027年以降の扱いは今後の税制改正で決まります。年内に贈与を受けるなら、2027年3月15日までに家の新築や取得をする計画かどうかも確認してください。
住宅ローン控除も使う場合は、特例を受けた贈与の金額を、家の取得価額から差し引いて控除額を計算します(国税庁タックスアンサー No.1211-1)。親からの援助が多いほど、控除の計算のもとになる金額が小さくなることがあります。
税金がかからない範囲でも、贈与を受けた年の翌年2月1日から3月15日までに贈与税の申告が必要です。申告して、はじめて特例が使えます。必要な書類は住宅資金の贈与税非課税の申告書類の記事で、住宅の種類ごとに紹介しています。
特例とは別に、年110万円までは贈与税がかからない(基礎控除)
住宅取得資金の特例とは別に、贈与税には、もらう人1人につき、1年間にもらった合計で110万円までの基礎控除(暦年課税)があります。110万円以内なら、原則として申告も要りません。
住宅取得資金の非課税の特例と、この年110万円の基礎控除は、あわせて使うこともできます。特例の中身は住宅取得資金の贈与税がいくらまで非課税になるかの解説をご覧ください。
非課税枠を超えるときの2つの選択肢
援助の金額が非課税枠を超えそうなときは、超えた分をどう扱うかで税金の負担が変わります。主な方法は2つです。
1つめは相続時精算課税を選ぶ方法です。住宅を買うためのお金の贈与なら、2026年12月31日までの贈与について、贈与する人がその年の1月1日に60歳未満でも相続時精算課税を選べる特例があります。先ほどの非課税の特例と違い、もらう人の所得の条件はありません。床面積も40平方メートル以上であれば上限はありません。非課税の特例とあわせて使うこともできます。
相続時精算課税では、贈与する人ごとに年110万円の基礎控除と、累計2,500万円までの特別控除があり、それを超えた分には贈与税がかかります。選ぶときは、贈与を受けた年の翌年2月1日から3月15日までに「相続時精算課税選択届出書」を出します。
ただし相続時精算課税は、親が亡くなったときに、この制度でもらった財産(年110万円の基礎控除分を除く)を相続財産に加えて相続税を計算する仕組みです。いったん選ぶと、同じ人からの贈与は暦年課税に戻せません。相続全体を見て決める必要があるので、税理士に相談してから選ぶと安全です。
2つめは、親からお金を借りる方法です。金利や返済期間を決めた金銭消費貸借契約書(お金の貸し借りの契約書)を作り、銀行振込で返して記録を残すことが前提です。返す期限を決めない「あるとき払い」は、贈与と見なされることがあります。
まとめ
親や祖父母からの資金援助は、住宅購入の大きな助けになります。ただし、持分を持ってもらうのか、贈与として受け取るのか、借りるのかで、登記も税金も変わります。
まずは、誰がいくら出すのかを書き出し、それを持分・贈与・借入れのどれで扱うかを契約の前に決めてください。金額が大きい場合や、非課税枠を超えそうな場合は、早めに税務署や税理士に相談すると安心です。
贈与税の特例の内容や期限は税制改正で変わることがあるので、贈与を受ける前に国税庁タックスアンサー No.4508やNo.4503(相続時精算課税選択の特例)で最新の内容を確かめてください。
住宅ローンの注意点関連記事
-
信用できる不動産屋の見極め方|初心者向け4つのチェックポイント
- 2026.11.19
- 1577view
-
- 2026.11.19
- 2152view
-
- 2026.11.19
- 2153view
-
にいかわ信用金庫の住宅ローン|やらんまい家Ⅲの金利と全疾病団信
- 2026.11.19
- 2197view
-
- 2026.11.19
- 2202view
-
- 2026.11.19
- 2234view