フラット35のメリット・デメリット|向いている人は?
フラット35のいちばんの強みは、借りたときの金利が完済まで変わらないことです。返済額と総返済額が最初から確定するので、金利が上がる局面ほど「増えない」という安心が効いてきます。半面、変動金利より金利は高めで、物件が住宅金融支援機構の技術基準を満たす必要があり、頭金が1割に届かないと金利が上がるという弱点もあります。
どちらを重く見るかは人によって変わります。専門用語をかみ砕きながら、長所と短所、そして向いている人を順に整理していきましょう。
フラット35ってどんな住宅ローン?
フラット35は、民間の金融機関と住宅金融支援機構が提携して提供する、最長35年の全期間固定金利の住宅ローンです。住宅金融支援機構は国が関わる独立行政法人で、民間の金融機関とは異なる仕組みを持っています。申し込み窓口は民間の金融機関で、機構がローンを買い取る「買取型」が一般的です。
借り入れたときの金利が完済まで変わらないため、毎月の返済額と総返済額が最初から確定し、長期のライフプランを立てやすくなります。ここが変動金利との決定的な違いです。
気をつけたいのは、固定金利が上昇していることです。固定金利のもとになるのは長期金利で、変動金利のもとになる政策金利や短期プライムレートとは動く理由も反映されるタイミングも違います。「利上げがあったから来月すぐに全部が上がる」という単純な話ではない、と押さえておきましょう。
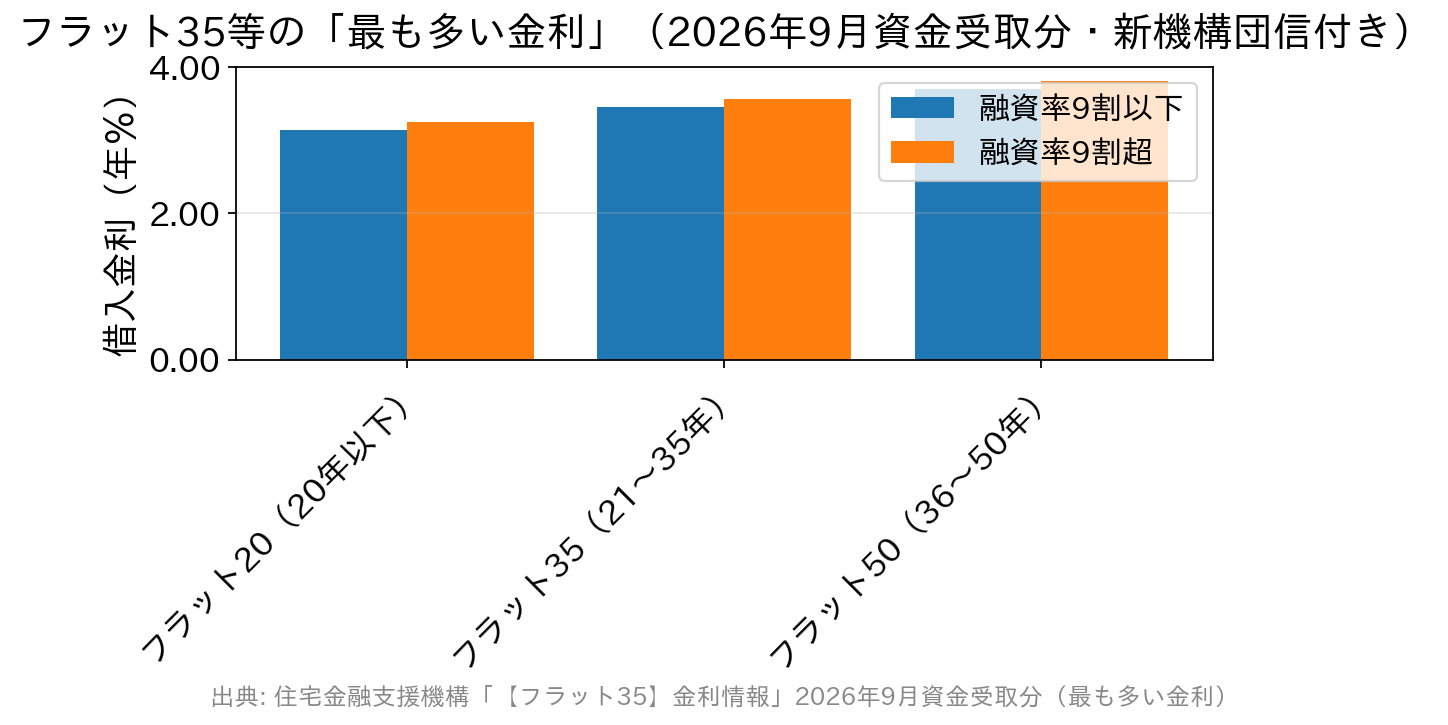
2026年9月に資金を受け取る場合の金利(新機構団信付き)は、借入期間21〜35年・融資率9割以下で最も多いのが年3.460%、金利の範囲は年3.460%〜年5.690%です。借入期間20年以下の【フラット20】は最も多い金利が年3.140%となっています(住宅金融支援機構「金利情報」)。
大切なのは、適用されるのは申込時ではなく資金受取時(融資実行時)の金利だという点です。申し込んでから実行までに月をまたぐと金利が変わります。金利は毎月第1営業日の正午ごろに更新されます。
フラット35のメリットとデメリット
フラット35の主なメリット・デメリットは次のとおりです。
<メリット>- 全期間固定金利のため、金利が上昇しても返済額が増えない
- 保証会社を使わないため、保証料が0円
- 繰上返済の手数料が無料(インターネットサービス「住・MyNote」なら10万円から、窓口は100万円から)
- 公式の申込要件に勤続年数や雇用形態の定めがなく、民間より申し込みやすい場合がある
- 団体信用生命保険(団信)への加入が任意で、健康上の理由などで団信に入れない人も利用できる
- 保証人が不要
- セカンドハウス(週末住宅など)や親族居住用住宅の購入にも利用できる
- 変動金利と比べると金利は高めで、近年は固定金利の上昇で水準が上がっている
- 融資事務手数料がかかり、金額は金融機関によって大きく違う(定率型と定額型があります)
- 頭金が1割未満(融資率9割超)だと金利が高くなる
- 物件が住宅金融支援機構の技術基準(適合証明)を満たす必要があり、物件検査手数料もかかる
- 3大疾病保障など手厚い保障を付けると金利が上乗せされる
- 第三者に貸す投資用物件には使えない(判明すると一括返済を求められます)
団信については、かつては保険料を別途支払う仕組みでしたが、2017年10月以降は団信保険料が金利に組み込まれた「新機構団信」が標準になりました。公表されている金利は団信込みの金利です。加入する団信の種類で次のように変わります。
| 団信の種類 | 金利への反映 | どんな人向けか |
|---|---|---|
| 新機構団信(標準) | 公表されている借入金利のまま | 本人ひとりで保障を確保したい |
| デュエット(ペア連生団信) | +0.18% | 夫婦で連帯債務にし、どちらに万一があっても返済を不要にしたい |
| 新3大疾病付機構団信 | +0.24% | がん・急性心筋梗塞・脳卒中まで備えたい |
| 加入しない(できない)場合 | -0.2% | 健康上の理由などで加入できない、別の生命保険で備える |
融資事務手数料は見落としがちな差です。定率型なら借入額に比例して増えるので、3,000万円借りると数十万円単位で差がつくこともあります。取扱金融機関ごとの融資手数料は、機構の金利情報ページで金利と一緒に比べられます。ここを見ずに金利だけで決めると損をしかねません。
金利を一定期間下げられる「引下げメニュー」
「フラット35は金利が高い」で終わらせる前に知っておきたいのが、借入金利を一定期間引き下げるメニューです。条件に当てはまればポイントがたまり、たまったポイント数に応じて一定期間、最大で年▲1.0%の引下げを受けられます。
用意されているのは次のメニューです。家族構成・住宅性能・維持管理・地域の4つのカテゴリーから、当てはまるものを組み合わせます。
- 【フラット35】子育てプラス…18歳未満の子がいる世帯、または夫婦のどちらかが40歳未満の世帯が対象。
- 【フラット35】S…省エネルギー性・耐震性などを備えた質の高い住宅を取得する場合。
- 【フラット35】中古プラス…一定の基準を満たした中古住宅を購入する場合。
- 【フラット35】リノベ…中古住宅の購入とあわせて一定のリフォームを行う場合。
- 【フラット35】維持保全型…長期優良住宅、管理計画認定マンション、安心R住宅など。
- 【フラット35】地域連携型・地方移住支援型…地方公共団体の財政的支援とセットで受けられる場合。
一部に組み合わせられないメニューもありますが、省エネ性能の高い住宅を買う子育て世帯などは複数に当てはまることが珍しくありません。表面の金利だけを見て候補から外す前に、自分がどのメニューに当てはまるかを確認してみてください。
団信や勤続年数の条件がゆるく、幅広い人に向いている
住宅ローンの審査に通らない理由は人それぞれですが、フラット35は民間の住宅ローンとは審査の考え方が異なり、人によっては申し込みやすいのが特徴です。
たとえば転職して勤続年数が1年ほどという場合、民間の住宅ローンでは「勤続3年以上」などを目安に審査が厳しくなることがあります。フラット35の公式の申込要件には勤続年数や雇用形態の定めがありません。また団信への加入が任意のため、健康上の理由で団信に加入できない方でも申し込めます。
これは、フラット35が国の関わる住宅金融支援機構の仕組みで、窓口の金融機関が貸し倒れリスクを負いにくいことが背景にあります。そのため、団信に入れない方、自営業・契約社員など民間の審査で不利になりやすい方にとって、有力な選択肢になります。
ただし、「審査が甘い」わけではありません。フラット35には独自の基準があり、年収に占める年間の合計返済額の割合(総返済負担率)は年収400万円未満で30%以下、400万円以上で35%以下に収める必要があります。
ここで見られるのは住宅ローンだけではありません。自動車ローン・教育ローン・カードローン、クレジットカードのリボ払いや分割払いまで合算されます。申込前に不要なリボ残高を整理しておくと、この基準はぐっとクリアしやすくなります。
申し込む前に確認したい条件
物件を探し始める前に押さえておくと安心な主な条件を、公式の利用条件から整理しました(2026年4月1日現在)。
| 項目 | 内容 | つまずきやすい点 |
|---|---|---|
| 申込時の年齢 | 満70歳未満(親子リレー返済なら70歳以上も可) | 借入期間は「80歳-申込時の年齢」と35年の短いほうが上限 |
| 借入額 | 100万円以上1億2,000万円以下(1万円単位) | 建設費・購入価額の範囲内。店舗など非住宅部分は対象外 |
| 借入期間 | 15年以上(本人か連帯債務者が満60歳以上なら10年以上) | 20年以下を選ぶと原則あとから21年以上に変えられない |
| 床面積 | 一戸建て・連続建て・重ね建ては50㎡以上/マンションは30㎡以上 | 敷地面積の要件はない |
| 保証料・繰上返済手数料 | いずれも不要 | 融資事務手数料と物件検査手数料は自己負担 |
| 返済方法 | 元利均等毎月払いまたは元金均等毎月払い | ボーナス払いの併用は借入額の40%以内 |
| 火災保険 | 返済終了まで加入が必要(保険金額は借入額以上) | 保険料は自己負担。条件は金融機関ごとに異なる |
申し込めるのは連帯債務者を含めて2名までです。夫婦で借りる場合は、収入合算のほか、それぞれが単独で申し込むペアローンという選び方もあります。仕組みの違いは住宅ローンのペアローンとは?で整理しています。
フラット35へ借り換えする際の注意事項
住宅ローンを借り換える際は、所得証明書や団信関連の申込書類など、さまざまな書類をあらためて用意する必要があります。そして借り換えには手数料がかかります。
大半を占めるのが融資事務手数料です。借入額に対する定率型と定額型があり、金融機関によって金額が大きく異なります。借り換えではこれに加え、抵当権の再設定費用や物件検査手数料などの諸費用も発生します。
そのため、手数料・諸費用も計算に入れたうえで、トータルで本当に返済額を減らせるかを確認してから借り換えを判断することが大切です。金利差が小さい、残りの返済期間が短い、ローン残高が少ないといった場合は、手数料負けしてしまうこともあります。
なお、全期間固定に全額を寄せるのが不安なら、固定と変動を組み合わせる選択肢もあります。考え方はミックスローンのメリット・デメリットにまとめています。
よくある質問(FAQ)
Q. フラット35と変動金利、どちらがいいですか?
A. 一概には言えません。変動金利は当面の金利が低い一方、将来の金利上昇で返済額が増えるリスクがあります。フラット35は金利がやや高めでも完済まで返済額が変わりません。金利が上がっても返済額を固定したい人、教育費など先の支出が読めていて家計を確定させたい人に向いています。
Q. 「融資率」とは何ですか?
A. 住宅の建設費・購入価額に対する借入額の割合です。フラット35では融資率9割以下だと金利が低く、9割超だと高くなります。2026年9月の21〜35年では、最も多い金利が9割以下で年3.460%、9割超で年3.570%でした。頭金を1割用意できるかが分かれ目です。
Q. 団信に入らない選択もできますか?
A. できます。団信は任意で、加入しない場合は借入金利が0.2%下がります。ただし万一のとき、残された家族に返済義務が残ります。下がった0.2%分で民間の生命保険に入れないかを比べてから決めると納得しやすくなります。
Q. 中古住宅を買ってリフォームする場合でも使えますか?
A. 使えます。中古住宅の購入とあわせて一定のリフォームを行う場合は【フラット35】リノベ、一定の基準を満たす中古住宅の購入なら【フラット35】中古プラスの対象になり、いずれも一定期間の金利引下げを受けられます。物件選びの観点は中古物件のメリット・デメリットもあわせてご覧ください。
Q. 申し込んだあとに金利が上がったら、どうなりますか?
A. 適用されるのは資金を受け取る月の金利です。申込時の金利ではないため、引き渡しが翌月にずれると金利も変わります。金利の見直しは毎月行われるので、実行月が決まったら公式サイトでその月の水準を確認しておきましょう。
Q. 自分に合う住宅ローンの選び方は?
A. 「金利の低さ」だけでなく、「金利が変わらない安心がほしいか」「融資事務手数料まで含めた総額はいくらか」の2点をセットで比べることが大切です。全期間固定にこだわらず幅広く比較したい場合は、融資事務手数料が借入金額×2.20%(税込)の定率型に一本化され、一般団信を金利の上乗せなしで付けられるSBI新生銀行のような銀行も選択肢に入ります。店舗とオンラインの両方で相談できるので、はじめての方が比較の軸をつくるのにも向いています。
まとめ
フラット35は「金利が上がっても返済額が増えない」という一点で、金利上昇局面ほど価値が出るローンです。そのぶん表面の金利は高めですが、引下げメニューに当てはまれば一定期間は最大年▲1.0%まで下がります。
向いているのは、返済額を確定させたい人、団信に入りづらい人、勤続年数が短い人。反対に、頭金が1割に届かない、物件が技術基準を満たすか不透明、という場合は慎重に見積もりましょう。
※本記事は2026年9月時点の情報にもとづいています。金利は毎月見直され、利用条件も改定されることがあります。最新の金利・融資手数料・利用条件は、フラット35公式サイトおよび取扱金融機関の公式サイトでご確認ください。

フラット35特集関連記事
-

- 2026.09.29
- 3350view
-

- 2026.09.29
- 3279view
-

不動産の商談を優位に進める場所|自宅・現地・オンラインの使い分け
- 2026.09.29
- 2109view
-

- 2026.09.29
- 2127view
-
- 2026.09.29
- 2145view
-

固定金利と変動金利どっちを選ぶ?政策金利1.25%時代の選び方
- 2026.09.29
- 2139view