
不動産会社は何をしてくれる?売買仲介の役割・仲介手数料・選び方

マイホームを買うときの不動産会社(売買仲介)がしてくれるのは、物件の紹介と条件交渉、重要事項の説明、契約書の交付、住宅ローン手続きのサポート、そして引き渡しの立ち会いまでです。売主と買主の間に立つ「仲介者」という位置づけが宅地建物取引業法で決められていて、受け取れる仲介手数料の上限も国土交通省の告示で決まっています。ここでは初めて家を買う方に向けて、不動産会社が実際にどこまで動いてくれるのか、そして安心して任せられる会社をどう見分けるのかを、順番にやさしく整理します。
「何でも屋」から「これだけ屋」へ
「不動産会社」と聞くと、賃貸・売買・マンション・一戸建て・アパート・駐車場……と何でも扱う会社を思い浮かべるかもしれません。ですが、かつてのように何でも扱う会社は年々減り、代わりに対象とするお客様を限定した会社が増えています。
たとえば、売買専門、学生向け賃貸専門、リノベーション物件専門、あるいは一般のお客様には直接紹介せず不動産会社だけに情報提供する会社など、業界では「住み分け」が進んでいます。マイホーム購入で関わるのは、このうち売買物件を専門に扱う会社です。では、実際にどこまで関わってくれるのでしょうか。
法律上の役割は「契約に付帯する行為」
売買仲介を専門とする不動産会社の役割は、宅地建物取引業法において「契約およびそれに付随する行為」として定められています。
具体的には、物件案内、条件交渉、重要事項の説明、契約書の交付、住宅ローンのサポート、引渡しなどを、売主と買主の間に立つ「仲介者」として取り持つことです。つまり厳密にいうと、不動産会社は売買の当事者そのものではない、と法律で位置づけられています。
【用語ミニ解説】重要事項説明とは、契約前に物件や取引条件の大切なポイントを書面で説明する手続きのこと。これは次に説明する宅地建物取引士だけが行える、重要な仕事です。
この重要事項説明は、いまはオンラインでも受けられます。テレビ会議などを使った「IT重説」に加えて、重要事項説明書や契約時の書面そのものを電子データで受け取る方法(電磁的方法による提供)が2022年5月18日から可能になりました。ただし電子で受け取るには買主側の承諾が必要で、紙での交付を希望することもできます。遠方の物件を検討していて何度も足を運べない、という方は、申し込み前に「IT重説に対応していますか」と聞いてみるとよいでしょう(出典:国土交通省「ITを活用した重要事項説明及び書面の電子化について」)。
仲介手数料はいくら? 上限は国が決めている
初めての方がいちばん気にされるのが仲介手数料です。これは会社が自由に決めてよいものではなく、受け取れる上限が国土交通省の告示で決まっています(昭和45年建設省告示第1552号。最終改正は2024年7月1日施行)。売買の仲介では、売買代金を次のように区分し、それぞれに割合をかけた金額の合計が、依頼者の一方から受け取れる上限です。
| 売買代金の区分 | 上限の割合(税込) | 備考 |
|---|---|---|
| 200万円以下の部分 | 5.5% | 区分ごとに計算して合計する |
| 200万円超〜400万円以下の部分 | 4.4% | 同上 |
| 400万円超の部分 | 3.3% | 代金に消費税が含まれる場合は税抜きの本体価格で計算 |
よく使われる「売買代金×3%+6万円+消費税」という速算式は、この3段階の計算をひとまとめにしたものです。実際の金額にすると次のようになります。
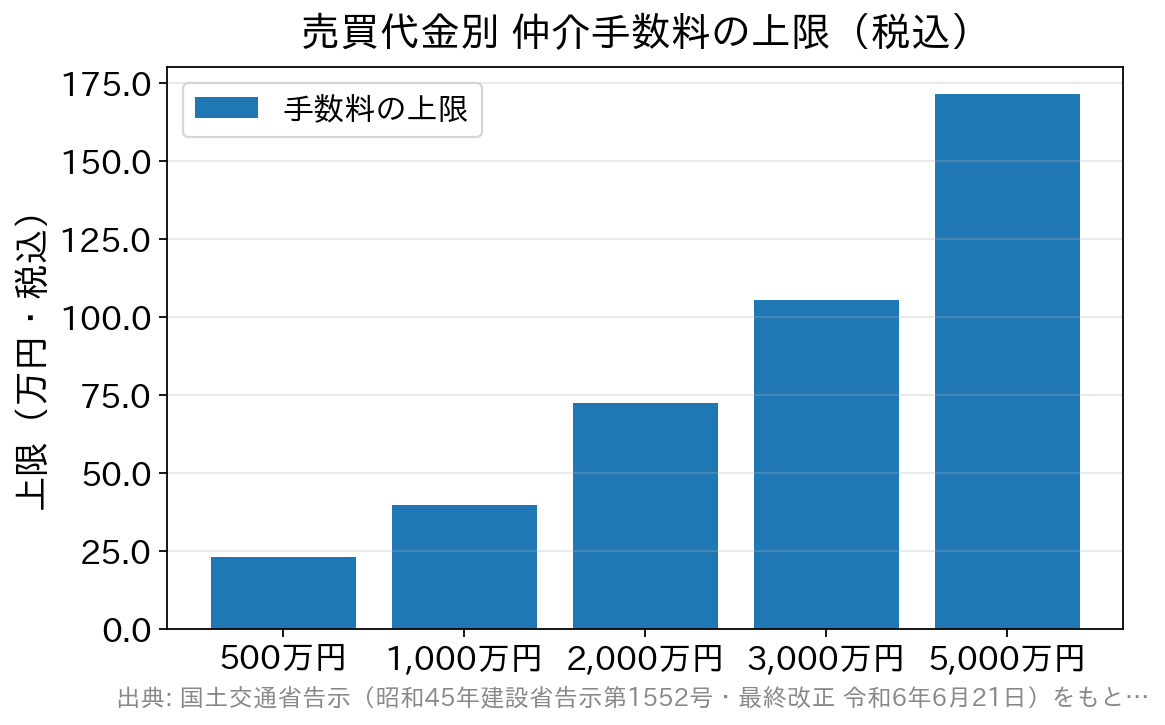
ここで大切なのは、これは「上限」であって「定価」ではないということ。上限より低い金額で依頼を受ける会社もあります。また2024年7月1日からは、売買代金が800万円以下の「低廉な空家等」については、上限が33万円(税込)まで引き上げられました。古家付きの土地や地方の中古住宅を検討している場合、価格が安くても手数料は33万円になることがある、と知っておくと見積もりで驚かずに済みます。なおこの特例を使う場合は、媒介契約を結ぶ前にあらかじめ金額を説明し、依頼者と合意しておくことが国の通達で求められています(出典:国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」)。
手数料の考え方や媒介契約の種類は、良い不動産会社の見分け方|免許・手数料・媒介契約で見るでもう少し詳しく整理しています。
売る側の話も知っておくと、買う側の景色が変わる
マイホームを買う方には直接関係なさそうに見えますが、売主と不動産会社が結ぶ「媒介契約」の仕組みを知っておくと、物件情報の見え方が変わります。媒介契約には専属専任媒介・専任媒介・一般媒介の3種類があり、専属専任・専任では会社がレインズ(指定流通機構)という業者間のデータベースに物件を登録する義務を負います。ここに登録されるからこそ、ほかの会社を通じて申し込んだ買主にも物件が届くわけです。
この仕組みを悪用して、他社に物件を紹介せず自社の顧客だけで決めようとする行為が「囲い込み」と呼ばれてきました。これに対して2025年1月1日から、宅建業者はレインズへ物件の取引状況(申込みが入っているかなど)を登録することが義務づけられました。あわせて、売主に交付される「登録証明書」に2次元コードが記載され(2025年1月4日以降)、売主自身がスマートフォンから自分の物件の状況を確認できるようになっています(出典:国土交通省 報道発表「レインズの機能強化について、物件の売主向けのリーフレットを作成しました!」)。
買う側にとっては、紹介される物件が「その会社が抱えている物件」に偏っていないかを見るヒントになります。気になる点があるときの見方や相談先は、おとり広告と囲い込みに注意|不動産会社の見分け方と相談先にまとめています。
一目置かれる不動産会社とは?
法律上は「契約関連の行為」と決まっていても、お客様としては、いろいろ相談に乗ってくれる会社に任せたいものです。そのため不動産会社には、法律やローンについての豊富な知識と経験が求められます。
そこで、不動産取引に欠かせない国家資格である宅地建物取引士(宅建士)に加えて、お金の専門資格であるファイナンシャルプランナー(FP)を持つ営業担当者が増えています。
なお、この「宅地建物取引士」という名称は、2015年(平成27年)4月1日の宅地建物取引業法の改正で、それまでの「宅地建物取引主任者」から変更されたものです。古い記事や書類では「主任者」と書かれていることもありますが、現在の正式名称は「宅地建物取引士」です。
宅建士とFPの両方を持つ担当者なら、住宅ローンの選び方をアドバイスしたり、マイホーム購入に合わせて保険を見直すお手伝いをしたりと、単なる営業ではなく「相談相手」として、より専門的にサポートできます。
ほかにも、法律書面の作成を担う行政書士の資格を持つ方や、建築士・インテリアコーディネーターを持つ方など、専門性を高める会社が増えています。物件案内から契約・引渡しまでが従来の業務でしたが、これからは一歩進んで、住宅購入を含めたライフプラン全体をサポートしてくれる会社が選ばれます。
「選ばれる不動産会社」の見分け方
初めての方が会社を選ぶときに、チェックしておきたい観点を整理しました。
| 見るポイント | 確認したいこと | 備考 |
|---|---|---|
| 免許の表示 | 宅建業の免許番号が名刺・広告に載っているか | カッコ内の数字は更新回数(営業年数の目安) |
| 資格・専門性 | 宅建士に加えFPなどを持つ担当者がいるか | ローンや保険まで相談しやすい |
| 重要事項説明 | 宅建士が丁寧に説明してくれるか | 不明点に納得いくまで答えるか |
| 手数料の説明 | 媒介契約の前に金額の根拠を示すか | 空き家特例(33万円・税込)の適用有無も確認 |
| 住宅ローン対応 | 複数の金融機関を比較提案してくれるか | 1社だけの紹介は要注意 |
| 対応の姿勢 | デメリットも正直に話してくれるか | 急かさず検討に付き合うか |
よくある質問
Q. 「宅地建物取引主任者」と「宅地建物取引士」は違う資格ですか?
A. 同じ資格です。2015年4月1日の法改正で名称が「主任者」から「士」へ変わりました。以前の主任者証も、そのまま取引士証として使えます。
Q. 仲介手数料は値引きしてもらえますか?
A. 告示で決まっているのは「上限」なので、上限より低い金額で依頼を受けること自体は禁じられていません。ただし手数料の安さだけで選ぶと、調査や交渉の手厚さが変わることもあります。金額と、やってくれる仕事の中身をセットで比べてください。
Q. 800万円以下の中古住宅なのに手数料が33万円と言われました。高すぎませんか?
A. 2024年7月1日から、800万円以下の「低廉な空家等」の売買仲介では33万円(税込)までを上限とする特例が設けられており、その範囲内であれば法律上は認められています。ただし、あらかじめ説明して合意しておくことが求められているので、媒介契約を結ぶ前に金額の根拠を確認しましょう。
Q. 重要事項説明はオンラインでも受けられますか?
A. テレビ会議などを使ったIT重説に対応する会社が増えており、重要事項説明書を電子データで受け取ることも2022年5月18日から可能になりました。電子で受け取るには承諾が必要で、紙を希望することもできます。対応の可否は会社によって違うので、早めに確認してください。
Q. 住宅ローンは不動産会社に任せきりで大丈夫ですか?
A. 提携ローンを紹介してくれることも多いですが、金利や手数料は金融機関で差があります。提案された1社だけで決めず、自分でも複数を比較するのがおすすめです。たとえば店舗相談とオンライン手続きの両方に対応するSBI新生銀行など、相談しやすい金融機関を併せて検討すると選択肢が広がります。
まとめ
不動産会社(売買仲介)は、法律上は「契約とそれに付随する行為」を担う立場ですが、いまは宅建士やFPの知識を活かして、住宅ローンやライフプランまで相談に乗ってくれる会社が増えています。仲介手数料の上限や、レインズへの取引状況の登録義務といった買う側を守る仕組みも整ってきました。免許の表示・説明の丁寧さ・手数料の根拠・ローンの提案姿勢を見て、安心して任せられるパートナーを選びましょう。会社そのものの見極め方は信頼できる不動産会社の見分け方|ホームページだけでは分からないチェックポイントもあわせてご覧ください。
※制度や手数料の取り扱いは改正されることがあります。最新の内容は国土交通省や各不動産会社の公式サイトでご確認ください。

不動産会社について関連記事
-
中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2434view
-

- 2026.09.16
- 2450view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2475view
-
個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2493view
-

- 2026.09.16
- 2506view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2508view




