
団体信用生命保険(団信)とは?仕組みと注意点をやさしく解説
住宅ローンを借りるとき、多くの金融機関で「団体信用生命保険(以下、団信と表記します)」への加入が条件になります。聞き慣れない名前で身構えてしまいますが、中身は住宅ローン専用の生命保険だと考えると、ぐっと分かりやすくなります。
これは、ローンを借りた人(=被保険者)が返済中に亡くなったり、所定の高度障害状態になったりした場合に、そのときのローン残高に相当する保険金が保険会社から金融機関へ支払われる保険です。支払われた保険金は住宅ローンの返済に充てられるため、以後の返済は不要になり、残された家族はマイホームを手放さずに住み続けられます。
ここでは、初めて住宅ローンを検討する方に向けて、団信の仕組み・メリット・見落としがちな注意点、そして「健康に不安がある場合はどうすればいいのか」までを順番に整理していきます。
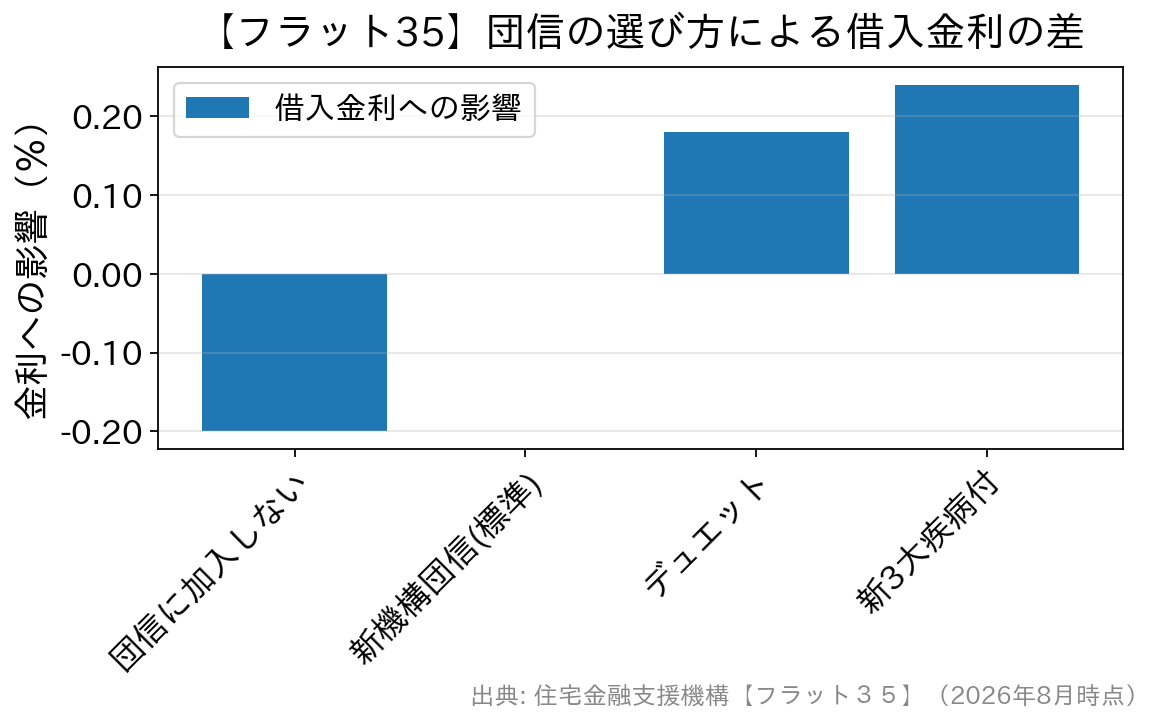
新機構団信付きの借入金利を基準(0)としたときの差。加入しない場合は年0.2%の引き下げ、デュエットは年0.18%、新3大疾病付機構団信は年0.24%の上乗せとなります。
出典:住宅金融支援機構【フラット35】(2026年8月時点)。新機構団信の保障は、満80歳の誕生日の属する月の末日までです。また、返済の途中で加入者の希望により脱退することはできません。最新の取り扱いは公式サイトでご確認ください。
まず押さえたい、団信の登場人物と仕組み
団信は、ふつうの生命保険とは契約の形が少し違います。保険契約者は金融機関(【フラット35】の場合は住宅金融支援機構)、被保険者は住宅ローンを借りた本人、保険金の受け取り先も金融機関という関係になっています。 つまり、保険金が家族の口座に振り込まれるわけではありません。あくまでローンの残債に充当されて、借金そのものが消えるという仕組みです。ここを勘違いすると「保険金でその後の生活費もまかなえる」と思い込んでしまうので、最初にしっかり押さえておきましょう。 なお、民間の住宅ローンは団信への加入が必須になっているものがほとんどですが、全期間固定金利型の【フラット35】は団信が任意加入です。この違いは後ほど詳しく触れます。団信の“3大メリット”を詳しく見てみよう!
まず1つ目のメリットは、団体での契約扱いになるため、個人で生命保険に入るより保険料が割安になりやすいことです。複数の加入者をまとめて1つの契約とみなすことで、いわゆる「団体割引」の恩恵を受けられます。 2つ目は、年齢や性別によって負担が変わらないことです。一般的な生命保険は加入年齢が上がるほど保険料が高くなりますが、団信は住宅ローンの金利という形で費用が組み込まれているため、同じ商品を同じ条件で借りる限り、40代でも30代でも負担の形は変わりません。 3つ目は、保障額がローン残高に連動して減っていくことです。返済が進んで残債が減れば、必要な保障もその分だけ小さくなります。「必要な分だけの保障を、必要な期間だけ持てる」という点で、住まいのための保険としてはとても合理的な設計といえます。 なお、現在の民間住宅ローンでは、一般団信の費用を金融機関が負担し、住宅ローンの金利にあらかじめ含めている形が主流です。毎月の返済とは別に保険料を振り込む、という手間は基本的にありません。えっ!団信にもデメリットがあるの?
頼もしい制度である一方、団信には知っておきたい注意点もあります。大きく3つに整理してみます。 1つ目は、加入できるタイミングが原則として住宅ローンの契約時に限られることです。「返済が進んで不安になってきたから、途中から団信に入りたい」ということは基本的にできません。入り直したい場合は、借り換えのタイミングで新しいローンとあわせて申し込む形になります。 2つ目は、完全な掛け捨てで、解約返戻金などの貯蓄性はないことです。あわせて、団信の費用は生命保険料控除の対象になりません(公益財団法人 生命保険文化センターも、財形保険や保険期間5年未満の貯蓄保険などと並べて、団体信用生命保険は控除の対象にならないと説明しています)。年末調整で戻ってくるお金を期待しないようにしましょう。 3つ目は、団信に加入できないと、住宅ローン自体が借りられなくなるケースがあることです。民間の住宅ローンは団信加入が条件になっているものが多いため、健康状態によっては「収入や勤続年数には問題がないのに融資を受けられない」ということが起こり得ます。「告知義務違反」に要注意!
団信に申し込むときは、健康状態を申告する「告知書」を提出します。ここで持病や通院歴を隠して住宅ローンを通そうとする行為が「告知義務違反」です。 生命保険文化センターによれば、故意または重大な過失によって事実を告知しなかったり、事実と異なる告知をしたりした場合、契約が解除され、保険金や給付金を受け取れないことがあります(告知しなかった事実と支払事由との間に因果関係が認められない場合は受け取れます)。また、責任開始日から2年以内であれば保険会社は契約を解除できるとされています。 いざというときに保障が受けられなければ、残された家族に住宅ローンだけが残ってしまいます。目先の審査を通すために事実と違う告知をするのは、いちばんやってはいけない選択だと考えてください。 なお、担当者に口頭で伝えただけでは告知したことになりません。告知は、保険会社所定の告知書に記入するか、保険会社が指定した医師に対して行うものです。迷う項目があれば、自己判断で省略せず、そのまま書いて審査に委ねるのが正解です。健康に不安がある人の「3つの選択肢」
では、持病や既往歴があって一般の団信に通らなかったら、マイホームは諦めるしかないのでしょうか。そんなことはありません。代表的な選択肢を3つ紹介します。 ①ワイド団信(引受基準を緩和した団信)を使う 高血圧や糖尿病などで一般団信に加入できなかった方でも、引受けの基準を広げた「ワイド団信」なら加入できる場合があります。保障内容は一般団信と同じ(死亡・所定の高度障害)で、費用は借入金利に年0.3%を上乗せする形が一般的です(三菱UFJ銀行・イオン銀行とも年0.3%の上乗せと案内。2026年8月時点)。ただし引受基準は公表されておらず、申し込んでみないと結果は分かりません。年齢の条件が設けられている場合もあります。 ②団信が任意の【フラット35】を検討する 【フラット35】(買取型)は新機構団信への加入が任意で、加入しない場合の借入金利は「新機構団信付きの借入金利-0.2%」になります(住宅金融支援機構)。健康上の理由で団信に入れない方でも借りられる可能性がある、という点は大きな安心材料です。 ③団信の代わりになる保障を自分で用意する 団信なしで借りる場合、万一のときに残債を返す仕組みがなくなります。加入できる範囲の生命保険(収入保障保険など)で、住宅ローン残高に見合った保障を別に確保しておくと安心です。健康状態によっては引受基準緩和型の保険も選択肢になります。【フラット35】の団信は「入る・入らない」で金利が変わる
【フラット35】の団信まわりは、初めての方がとくに混乱しやすいところです。公表されている金利の差を表に整理しました。| 団信の選び方 | 借入金利への影響 | ポイント |
|---|---|---|
| 新機構団信に加入(標準) | 公表されている借入金利がそのまま適用 | 掲載されている【フラット35】の金利は、この新機構団信付きの金利です |
| 新機構団信に加入しない | 年0.2%の引き下げ | 健康上の理由などで加入できない場合も選べます。そのぶん保障はありません |
| デュエット(ペア連生団信) | 年0.18%の上乗せ | 夫婦で連帯債務のとき、どちらかに万一があれば以後の返済が不要になります |
| 新3大疾病付機構団信 | 年0.24%の上乗せ | 死亡・高度障害に加え、所定の3大疾病や要介護状態も保障の対象になります |
保障を手厚くする団信は「必要な分だけ」で考える
最近の民間住宅ローンでは、死亡・高度障害だけを保障する一般団信のほかに、がん保障付き・全疾病保障付きなど、保障を広げたタイプの団信を選べる金融機関が増えています。多くの場合、保障を手厚くするほど金利の上乗せ幅も大きくなります。 たとえばSBI新生銀行は、一般団信を金利の上乗せなしで用意しているほか、がん診断保障付団信や、2026年3月に取り扱いを開始した全疾病保障付団信も上乗せ0円で選べるようにしています。保証料が不要で、一部繰上返済手数料も0円という費用面の分かりやすさとあわせて、初めての住宅ローンでも比較しやすい選択肢のひとつです(※ステップダウン金利タイプ、自動繰上返済「スマート返済」、介護保障が付いた安心保障付団信は、いずれも現在は新規の取り扱いを終了しています)。 保障の範囲は金融機関ごとに細かく異なります。「がんと診断されたら残高が0円」なのか「所定の状態が一定期間続いたら0円」なのかで、実際に使える場面はかなり変わります。パンフレットの見出しだけで判断せず、支払条件まで確認してください。最新の内容は各金融機関の公式サイトでご確認ください。団信に入ったら、いまの生命保険は見直すべき?
団信に加入すると、万一のときに住居費(住宅ローンの返済)という大きな支出がなくなります。そのため、独身時代や賃貸のときに入った死亡保障が、家を買った後は過剰になっていることがあります。ここは家計の見直しどきです。 一方で、団信がカバーするのは基本的に「死亡・所定の高度障害」までです。長期の療養で働けなくなったときの生活費や、子どもの教育費までは面倒を見てくれません。「団信に入ったからもう保険は要らない」ではなく、足りない部分だけを別の保険で補うという発想で考えると、無駄なく整理できます。申し込みまでの流れ(初めての方向け・4ステップ)
ステップ1:事前審査(仮審査)を申し込む 年収や借入希望額をもとに、借りられそうかを確認します。この段階で団信の告知を求められる金融機関もあります。 ステップ2:告知書に健康状態を記入する 過去の入院・手術・通院・服薬の有無などを、事実のとおりに記入します。ここが団信の最重要ポイントです。 ステップ3:本審査と団信の引受査定を受ける 金融機関の融資審査と、保険会社による団信の引受審査が行われます。ワイド団信での引受けを提案されることもあります。 ステップ4:契約・融資実行 団信の保障は、原則として融資が実行された日から始まります。 なお、手続きの流れは金融機関によって異なります。たとえばSBI新生銀行は、原則として事前審査(仮審査)を行わず、本審査のみで完結する形をとっています。他行と併願する場合は、この違いを踏まえてスケジュールを組むとスムーズです。団信について、よくある質問
Q. 団信の費用は年末調整で戻ってきますか? A. 戻ってきません。団体信用生命保険は生命保険料控除の対象外です(生命保険文化センター)。住宅ローン控除とはまったく別の話なので、混同しないようにしましょう。 Q. 返済の途中からでも団信に入れますか? A. 原則としてできません。加入できるのは住宅ローンを契約するときだけです。どうしても保障を付けたい場合は、借り換えの機会に団信付きのローンへ切り替えるか、別の生命保険で備えることになります。 Q. 夫婦で借りると、2人とも保障されますか? A. 借り方によります。ペアローンのように2本の契約に分ける場合は、それぞれが自分の債務について団信に加入します。【フラット35】で夫婦が連帯債務者になる場合は、2人とも保障される「デュエット」(年0.18%上乗せ)を選べます。1人だけが加入する形だと、加入していない側に万一があってもローンは残ります。 Q. 団信の保障はいつまで続きますか? A. 商品によって異なります。【フラット35】の新機構団信は、満80歳の誕生日の属する月の末日までです。完済予定年齢が高い場合は、保障が続く期間もあわせて確認しておくと安心です。 Q. 高度障害と診断されれば必ず返済が免除されますか? A. 「所定の高度障害状態」に当てはまるかどうかは、約款で細かく定められています。日常的に使う「障害」という言葉よりも条件は厳しめです。加入時に配られる「被保険者のしおり」で支払条件を確認しておきましょう。まとめ|団信は「金利の数字の外側」にある大事な比較ポイント
住宅ローンを比べるとき、どうしても金利の小数点以下に目が行きがちです。ですが、団信は万一のときに家族が家に住み続けられるかどうかを決める、金利と同じくらい大切な条件です。 初めての方は、次の3点だけでも押さえておいてください。 ・告知は正確に。隠しても、いざというときに保障が受けられなくなります。 ・健康に不安があっても道はある。ワイド団信(年0.3%上乗せが一般的)や、団信が任意の【フラット35】(加入しない場合は年0.2%引き下げ)という選択肢があります。 ・保障の広さと上乗せ金利はセットで見る。手厚いほど負担も増えるので、必要な範囲を決めてから比べましょう。 そのうえで、金利・諸費用・団信をまとめて見比べたいときは、一般団信や全疾病保障付団信を金利の上乗せなしで用意し、保証料も不要なSBI新生銀行のような商品も、比較検討に加えてみる価値があります。 金利や保障内容、取り扱い状況は随時見直されます。最新の情報は必ず各金融機関・住宅金融支援機構の公式サイトでご確認ください。
各種保険について関連記事
-
中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2437view
-

- 2026.09.16
- 2451view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2476view
-
個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2497view
-

- 2026.09.16
- 2508view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2509view




