火災保険は火事だけじゃない|水災・地震保険の基本と選び方
「火災保険って、火事のときしか使えないの?」と思っている方は多いかもしれません。実際の火災保険は、火事だけでなく台風や大雪、水濡れ、盗難などの損害も補償できる保険です。ただし地震による損害は対象外で、備えるには地震保険をセットで付ける必要があります。
住宅ローンを借りるときは、火災保険への加入を求められるのが一般的です。【フラット35】でも、返済が終わるまで火災保険に入っていることが利用条件のひとつです。マイホームを買う人にとって火災保険は、入るかどうかより、どう選ぶかの話になります。
保険金は、損害の程度に応じて全損・大半損・小半損・一部損の4区分で支払われます(2017年1月1日以降に始まった契約の場合)。
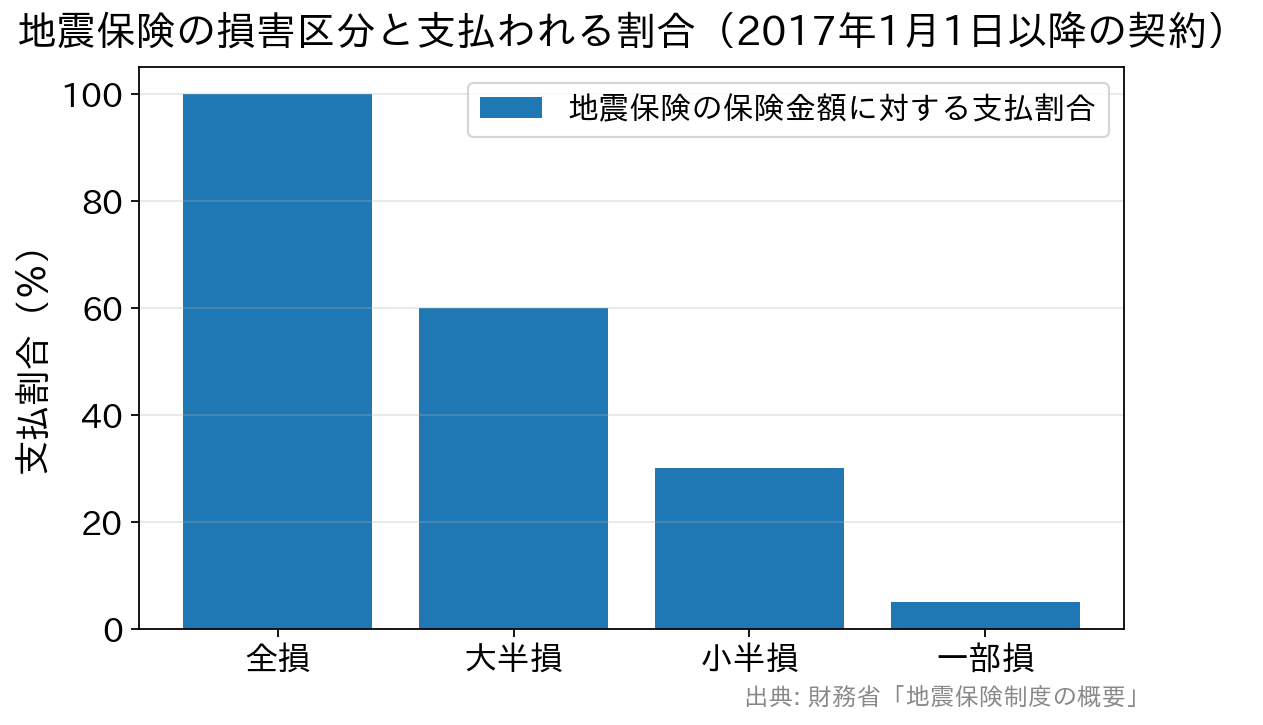
いずれも時価額が限度です。地震保険の保険金額は火災保険の30〜50%の範囲で設定するため、全損でも火災保険の保険金額の最大50%までとなります。
火災保険は火事だけの保険ではありません
日本損害保険協会も、火災保険を「火災だけではなく、風水災などの自然災害や、盗難などによって『建物』や『家財』などに生じた損害を補償する保険」と説明しています。 たとえば、次のような損害を補償の対象にしている商品があります。- 落雷、破裂・爆発による建物の損壊
- 台風・暴風などの風災
- 大雪による雪災
- 洪水などによる床上浸水(水災)
- 給排水設備の事故による水濡れ
- 盗難による家財の被害や窓ガラスの破損
- 車が飛び込んできたなど、思いがけない事故による損害
火事以外の身近な損害も対象になり得る
補償の幅を、身近な場面で考えてみます。 たとえば、冬に屋根から落ちた雪の重みで雨どいが壊れた場合は、雪災として扱われることがあります。キッチンの給水管が壊れて床が水浸しになった場合は、水濡れの補償で対応できる商品があります。 もちろん、支払いの可否や金額は契約内容と損害の状況で判断されます。同じことが起きれば必ず支払われる、というものではありません。 それでも「これは対象かも」と感じたら、保険会社や代理店に問い合わせてみてください。火事ではないからと請求せずにいる損害は、意外とあるものです。見落としやすい水災補償は、付いていない契約もある
とくに確認したいのが水災です。水災補償は、すべての火災保険に自動で付いているわけではなく、外して契約している人もいます。 「川から遠いから関係ない」と考えがちですが、雨水を下水道や排水路が処理しきれずにあふれる内水氾濫は、市街地でも起こります。 2024年10月からは、多くの損害保険会社で水災部分の保険料が、建物のある市区町村ごとに1〜5等地の5段階で決まるようになりました。もとになる参考純率を損害保険料率算出機構が細分化したもので、最も高い地域と低い地域の差は約1.2倍です(同機構の2023年6月の発表)。 確認しておきたいのは次の3点です。- 自分の契約に水災補償が付いているか(保険証券か、保険会社・代理店への問い合わせで分かります)
- 支払いの条件(床上浸水または地盤面から45cmを超える浸水、などの決まりがあることがあります)
- 住んでいる地域の浸水想定(国土交通省ハザードマップポータルサイトで調べられます)
地震による損害は、火災保険では補償されません
この記事でいちばん伝えたいのはここです。地震が原因の火災や、地震で燃え広がった損害は、火災保険では補償されません。財務省の地震保険制度の説明にも、このことがはっきり書かれています。 地震に備えるには、火災保険に地震保険をセットして契約します。地震保険は特約ではなく、火災保険と組み合わせて入る専用の保険です。すでに火災保険に入っている方も、契約期間の途中から追加できます。 仕組みの要点は次のとおりです(財務省「地震保険制度の概要」・2026年10月時点)。| 項目 | 内容 | 備考 |
|---|---|---|
| 契約の方法 | 火災保険に付けてセットで契約する | 地震保険だけの単独契約はできません |
| 補償の対象 | 居住用の建物(マンションの共用部分を含む)と家財 | 1個・1組30万円超の貴金属や骨とう、通貨、有価証券、自動車などは対象外 |
| 保険金額 | 火災保険の保険金額の30%~50%の範囲で設定 | 建物は5,000万円、家財は1,000万円が限度 |
| 建物と家財 | それぞれ別に契約が必要 | 建物だけの契約では家財の損害は対象になりません |
| 保険料 | 建物の構造と所在地で決まる | どの損害保険会社でも同じ制度です |
| 運営 | 民間の保険会社と政府が共同で運営 | 巨額の損害は政府が再保険しています |
家財の備えと、検討したい個人賠償責任特約
建物だけでなく、家財の備えも考えておきたいところです。 大きな地震では、建物の被害は小さかったのに、家電や家具が壊れたという例が少なくありません。家財の地震保険は建物とは別に契約するもので、建物だけの契約では家財は対象外です。家財の地震保険は最大1,000万円まで設定できます。 もう一つ、多くの方が付けているのが個人賠償責任特約です。他人にケガをさせたり、他人の物を壊したりして賠償責任を負ったときに備えるものです。 マンションで下の階に水漏れさせてしまった、子ども同士の遊びで相手にケガをさせてしまった、といった場面が想定されています。自動車保険やクレジットカードに同じ補償が付いていることもあるので、重なっていないかを見てから付けるとムダがありません。保険料を抑えるための考え方
備えを厚くすれば保険料は上がります。必要なところは厚く、いらないところは削る、という整理をしておくと選びやすくなります。- 建物の保険金額は、建て直すのに必要な額で考える(土地代は含みません。多すぎる設定は保険料のムダになります)
- 水災・風災・雪災は地域の事情に合わせて選ぶ(ハザードマップを見てから決めます)
- 家財の保険金額は、家族の人数や暮らし方に合わせる(買い直す場面を想像すると過不足が出にくくなります)
- 地震保険の割引を確認する(免震建築物割引50%、耐震等級割引は等級3で50%・等級2で30%・等級1で10%、耐震診断割引10%、1981年6月1日以降の新築に使える建築年割引10%。重複して使うことはできません)
- 契約期間を考える(火災保険の契約期間は2022年10月以降、最長5年です。地震保険の保険期間は1年か2~5年の長期です)
- 地震保険料控除を使う(所得税で最高5万円、住民税で最高2万5千円を所得から差し引けます)
住宅ローンを借りるときの火災保険の決まり
【フラット35】では、返済が終わるまで借入対象の住宅に火災保険(損害保険会社の火災保険か、法律にもとづく火災共済)を付けることが条件です。保険金額は原則として借入額以上で、借入額が建物の評価額を超えるときは評価額までとされています(住宅金融支援機構 よくあるご質問)。 保険料はローンの金利に含まれていないので、別に用意する必要があります。地震保険の加入は任意で、フラット35の条件には入っていません。 どの保険会社で契約するかは、要件を満たしていれば基本的に自分で選べます。金融機関の窓口ですすめられた保険に決める前に、補償の中身と保険料を比べてみると納得して選べます。取り扱いは金融機関ごとに違うこともあるので、申し込む先にも聞いておいてください。これから契約する人、見直す人の確認の順番
最後に、何から確認すればいいかを順番にまとめます。- 保険証券で、建物と家財それぞれの保険金額と補償の範囲を見る
- 水災補償と地震保険が付いているかを確かめる
- ハザードマップで、住んでいる地域のリスクを確かめる
- 足りない補償と、多すぎる補償を整理する

各種保険について関連記事
-
- 2026.10.22
- 2884view
-
- 2026.10.22
- 1591view
-
- 2026.10.22
- 2983view
-
- 2026.10.22
- 1601view
-
- 2026.10.22
- 1707view
-
リノベーションマンションとは?中古購入の費用と住宅ローンの借り方
- 2026.10.22
- 1705view