住宅ローンの優遇金利とは?基準金利との違いと注意点をやさしく解説
住宅ローンの金利には、いろいろな種類や呼び方があって、はじめてだと「どれを見ればいいの?」と迷ってしまいますよね。でも金利は、住宅ローンを選ぶうえでいちばん大切なポイントです。ここだけは落ち着いて整理しておきましょう。
今回はその中でも、とくに混乱しやすい「優遇金利」について、やさしく説明します。
 A.優遇金利を大きく打ち出していない住宅ローンもありますが、優遇金利に相当する数字は、たいてい自分で計算できます。
たとえば「店頭金利より年0.500%引き下げます」と書いてあれば、この年0.500%が優遇金利(引き下げ幅)ということになります。
また、基準金利と適用金利の両方が載っていれば、その差が優遇金利です。金利にはいろいろな呼び方がありますが、次の関係さえ覚えておけば読み解けます。
基準金利(店頭金利・表面金利)-優遇金利=適用金利(実行金利・表示金利)
実際の金利表でも、この形で書かれています。たとえばみずほ銀行の住宅ローンの金利一覧には、変動金利のプランごとに「-1.65%~-2.10%適用時」といった引き下げ幅そのものが明記されています(2026年8月時点・公式サイトにて確認)。
一方で、ネット系の住宅ローンでは基準金利をあまり前面に出さず、最初から「実際に借りられる金利(適用金利)」を表示しているところも多くあります。この場合は引き算をする必要がなく、そのまま比べられます。
ただし注意したいのは、計算できたからといって、必ずその金利で借りられるわけではないということ。引き下げ幅は誰でも一律ではないためです(くわしくは次の次の項目で説明します)。優遇金利は、あくまでローンを比べるときの目安と考えておきましょう。
どちらが得かは、借入額・返済期間・繰り上げ返済の予定によって変わります。「当初の金利の低さ」だけで決めず、期間が終わったあとの金利まで含めて比べてみてください。
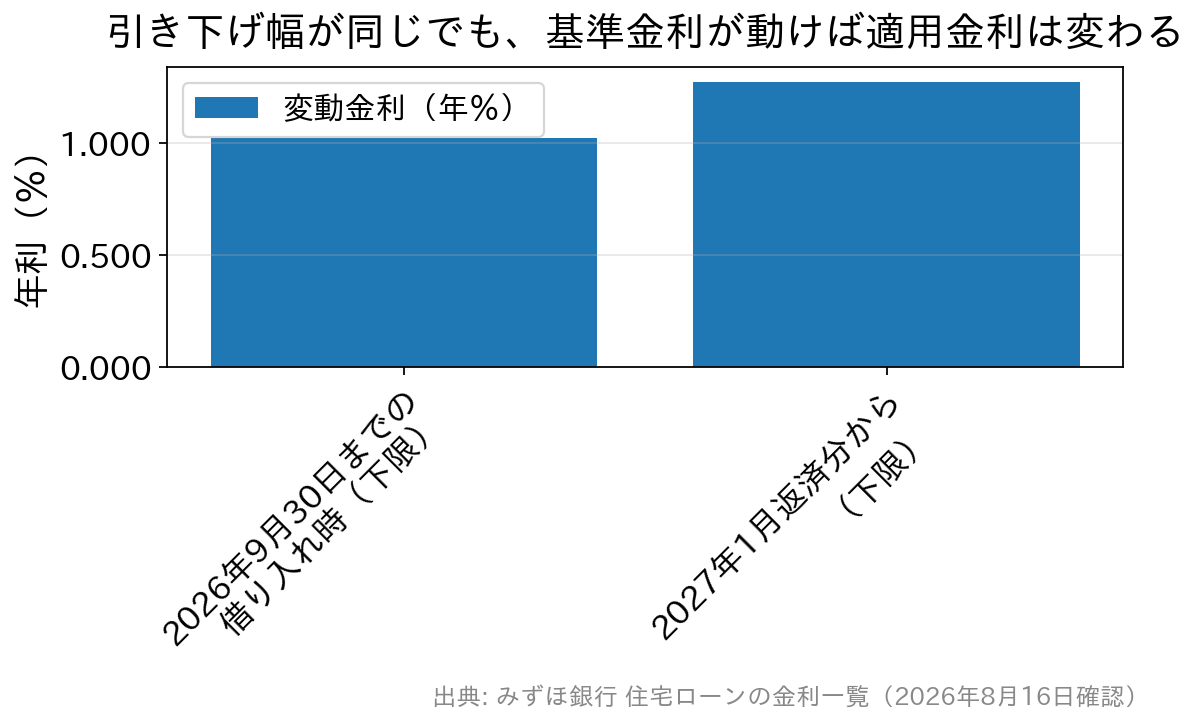
みずほ銀行が公式サイトで示している例(変動金利の下限)。引き下げ幅は変わらなくても、基準金利の改定によって実際に払う金利は変わります。
Q.住宅ローンの優遇金利とはどんなもの?
A.住宅ローンには、金融機関が「もともとの金利」として定めている基準金利(店頭金利)があります。そして、金融機関が決めた条件を満たすと、定められた期間、そこから一定の幅だけ金利を引き下げてもらえます。この引き下げ幅(引き下げ率)のことを優遇金利と呼びます。 基準金利-優遇金利=適用金利となるわけです。 つまり優遇金利は「値引き額」のようなもので、実際に自分が払う金利は、値引き後の適用金利のほうです。 なお、優遇金利という言葉は少しあいまいに使われていて、引き下げた後の金利のことを優遇金利と呼ぶ人もいます。「優遇金利=適用金利」という使い方ですね。 いろいろなサイトを見比べていると混乱してしまうので、こういう違う使われ方があることだけ知っておくと安心です。基本的には「優遇金利=引き下げ幅のこと」と思っておけば大丈夫です。Q.どこの住宅ローンでも受けられるものなのか?
A.優遇金利を大きく打ち出していない住宅ローンもありますが、優遇金利に相当する数字は、たいてい自分で計算できます。
たとえば「店頭金利より年0.500%引き下げます」と書いてあれば、この年0.500%が優遇金利(引き下げ幅)ということになります。
また、基準金利と適用金利の両方が載っていれば、その差が優遇金利です。金利にはいろいろな呼び方がありますが、次の関係さえ覚えておけば読み解けます。
基準金利(店頭金利・表面金利)-優遇金利=適用金利(実行金利・表示金利)
実際の金利表でも、この形で書かれています。たとえばみずほ銀行の住宅ローンの金利一覧には、変動金利のプランごとに「-1.65%~-2.10%適用時」といった引き下げ幅そのものが明記されています(2026年8月時点・公式サイトにて確認)。
一方で、ネット系の住宅ローンでは基準金利をあまり前面に出さず、最初から「実際に借りられる金利(適用金利)」を表示しているところも多くあります。この場合は引き算をする必要がなく、そのまま比べられます。
ただし注意したいのは、計算できたからといって、必ずその金利で借りられるわけではないということ。引き下げ幅は誰でも一律ではないためです(くわしくは次の次の項目で説明します)。優遇金利は、あくまでローンを比べるときの目安と考えておきましょう。
Q.優遇金利で注意することはあるのか?
A.優遇金利は、適用される期間によって大きく2種類に分かれます。ここは金利を比べるうえでとても重要なポイントなので、しっかり押さえておきましょう。 <当初期間優遇金利(当初期間引き下げ型)> 返済期間のうち、はじめの一定期間だけ引き下げ幅が大きく、その期間が終わると引き下げ幅が小さくなるタイプです。「はじめの5年間は年1.300%の引き下げ、その後は年0.600%の引き下げ」というように、期間も幅も商品によって変わります。 当初の負担を抑えられるのがメリットで、早めに繰り上げ返済して完済したい方には向いています。 ただし気をつけたいのが、当初期間が終わると、基準金利が変わっていなくても適用金利が上がるという点です。引き下げ幅が縮まるぶん、その差がそのまま金利の上昇になります。当初固定金利タイプは、この形になっているのが一般的です。 <全期間優遇金利(全期間引き下げ型)> 完済までずっと同じ引き下げ幅が続くタイプです。途中で引き下げ幅が縮まらないので、返済の見通しを立てやすいのがメリットです。変動金利タイプは、この全期間一定の形が一般的とされています。 長い期間をかけてコツコツ返していきたい方や、毎月の負担を安定させたい方に向いています。| 比較の観点 | 当初期間優遇(当初期間引き下げ型) | 全期間優遇(全期間引き下げ型) |
|---|---|---|
| 引き下げ幅 | 当初の一定期間は大きく、期間終了後は小さくなるのが一般的 | 完済まで同じ幅が続くのが一般的 |
| 当初の返済額 | 抑えやすい | 当初期間優遇より高くなる場合がある |
| 当初期間の終了後 | 基準金利が同じでも適用金利が上がることがある | 引き下げ幅は変わらない(基準金利の変動は受ける) |
| 返済計画の立てやすさ | 期間終了後の金利まで見込んでおく必要がある | 見通しを立てやすい |
| 向いている人 | 当初の負担を抑えたい方・早期完済の見込みがある方 | 長期で安定して返したい方 |
Q.優遇幅はどうやって決まるの?誰でも最大幅がもらえる?
A.ここは意外と知られていないのですが、引き下げ幅は申込内容や審査の結果によって決まります。広告に「最大年○○%引き下げ」と書かれていても、全員がその最大幅になるとはかぎりません。 実際、みずほ銀行の金利一覧にも「金利引き下げ幅は、お申込内容や審査結果等によって決定いたしますので、ご留意ください」と注意書きがあります(2026年8月時点・公式サイトにて確認)。金利表示が「年○.○○%~年○.○○%」と幅で書かれているのは、このためです。 ですから、比較サイトなどで見た「いちばん低い金利」は、あくまで最も条件がよかった場合の数字だと考えておきましょう。自分にいくらの金利が適用されるのかは、事前審査(仮審査)を受けてはじめてはっきりします。気になる金融機関が複数あるなら、早めに事前審査を申し込んで比べてみるのが確実です。Q.優遇幅が変わらなければ、金利もずっと同じ?
A.いいえ、ここが変動金利のいちばん大事なところです。引き下げ幅が変わらなくても、もとになる基準金利が動けば、実際に払う金利は変わります。 変動金利の基準金利は、一般に短期プライムレート(金融機関が優良企業に融資するときの金利)をもとに決められ、これは日本銀行の政策金利の影響を受けます。政策金利が上がれば基準金利も上がりやすく、引き下げ幅が同じままでも適用金利は上がる、というわけです。 実際に2026年は、各行が変動金利の基準金利の見直しを公表しています。- みずほ銀行…2026年9月30日までに年1.025%~で借り入れた場合、2027年1月返済分から年1.275%~が適用されると公式サイトに明記されています。同行の借入中の方の金利見直しは4月1日・10月1日で、見直された金利は3か月後の返済(7月・1月)から反映されます。
- 三菱UFJ銀行…2026年9月1日から住宅ローンの変動金利の基準金利を見直し、以降は毎月1日を基準日として見直すと公表しています。反映のタイミングは契約のタイプで異なり、変動金利(毎月型)は2026年11月の約定返済分から、変動金利(年2回型)は2027年1月の約定返済分からとされています。
Q.優遇金利のほかに、見ておくべきものは?
A.優遇幅が大きい=いちばんおトク、とはかぎりません。住宅ローンの負担は金利だけで決まらないからです。次の3つは必ずセットで確認しましょう。- 事務手数料…「借入金額×2.20%(税込)」のような定率型と、定額型があります。借入額が大きいほど定率型の負担は増えます。
- 保証料…保証会社を使う場合にかかります。金利に上乗せする方式と、一括で払う方式があります。
- 団体信用生命保険(団信)…万一のときに残高が0円になる保険です。がん保障などを付けると上乗せ金利がかかることがあり、その分だけ実質の金利が上がります。
Q.優遇金利のよくある質問
Q.「優遇金利0.500%」と「金利0.500%」は同じ意味ですか? A.まったく違います。前者は引き下げ幅のことで、実際に払う金利は「基準金利-0.500%」です。後者は実際に払う金利(適用金利)です。広告や記事を読むときは、その数字が「値引き幅」なのか「支払う金利」なのかを必ず見分けてください。 Q.借りたあとで、引き下げ幅が縮むことはありますか? A.変動金利タイプは、引き下げ幅が完済まで一定であることが一般的です。一方で当初固定金利タイプは、当初期間が終わると引き下げ幅が小さくなるのが一般的です。ご自身の契約がどちらなのかは、金銭消費貸借契約書や商品説明書で必ず確認しておきましょう。 Q.借り換えをすると、いまの引き下げ幅は引き継げますか? A.借り換えは新しい住宅ローンを組み直す手続きなので、いまの引き下げ幅がそのまま移るわけではありません。借り換え先で改めて審査を受け、その時点の基準金利と引き下げ幅が適用されます。借り換えには事務手数料や登記費用などもかかるため、金利差だけでなく諸費用を含めて比べることが大切です。 Q.引き下げ幅が大きい銀行を選べば、いちばん得ですか? A.そうとはかぎりません。基準金利は金融機関ごとに違うため、引き下げ幅が大きくても適用金利が低いとはかぎらないからです。比べるときは引き下げ幅ではなく、実際に自分に適用される金利と、諸費用を含めた総額で見てください。 Q.まず何から始めればいいですか? A.次の3ステップがおすすめです。①借入額と返済期間をざっくり決める→②気になる金融機関の適用金利と諸費用を並べて比べる→③事前審査を申し込んで、自分に適用される金利を確かめる。数字がはっきりしてから、あらためて比較すると失敗しにくくなります。 金利の仕組みがわかると、住宅ローン選びはぐっとラクになります。あせらず、ひとつずつ確かめていきましょう。
金利について関連記事
-

- 2026.09.22
- 3446view
-
- 2026.09.22
- 4034view
-

- 2026.09.22
- 4111view
-

- 2026.09.22
- 4097view
-

- 2026.09.22
- 3392view
-

- 2026.09.22
- 3840view