住宅ローンの頭金が足りない?あと少しで届かないときの4つの見直し方
一戸建てやマンションを購入するとき、不動産会社で資金計画をつくってもらいます。そしてその計画書を前にして、「頭金があと○百万円足りない」「毎月の返済をもう○万円減らしたい」——そんな会話が、じつによく交わされます。
無理な資金計画での購入はおすすめできません。でも、これから数十年住む家ですから、安易に妥協してしまうのも後悔のもとです。
今回は「あと少しで手が届く」という方に向けて、資金計画の見直し方を4つの角度からお話しします。あわせて、やってはいけない資金の作り方もお伝えしますので、順番に見ていきましょう。

とくに気をつけたいのが、いちばん下の「非課税になる場合でも申告が必要」という点です。申告を忘れると特例が使えず、贈与税がかかってしまうことがあります。要件は細かいので、実際に使うときは必ず国税庁のページを確認するか、税務署・税理士に相談してください。
また、援助を受けることにどうしても抵抗があるなら、親から借りるという方法もあります。ただしこの場合、返済の実態がないと「借入ではなく贈与」とみなされてしまうことがあります。無利息・無期限といった内容は避け、金利や返済期間を明記した借用書を交わし、振込の記録を通帳に残すようにしておくと安心です。
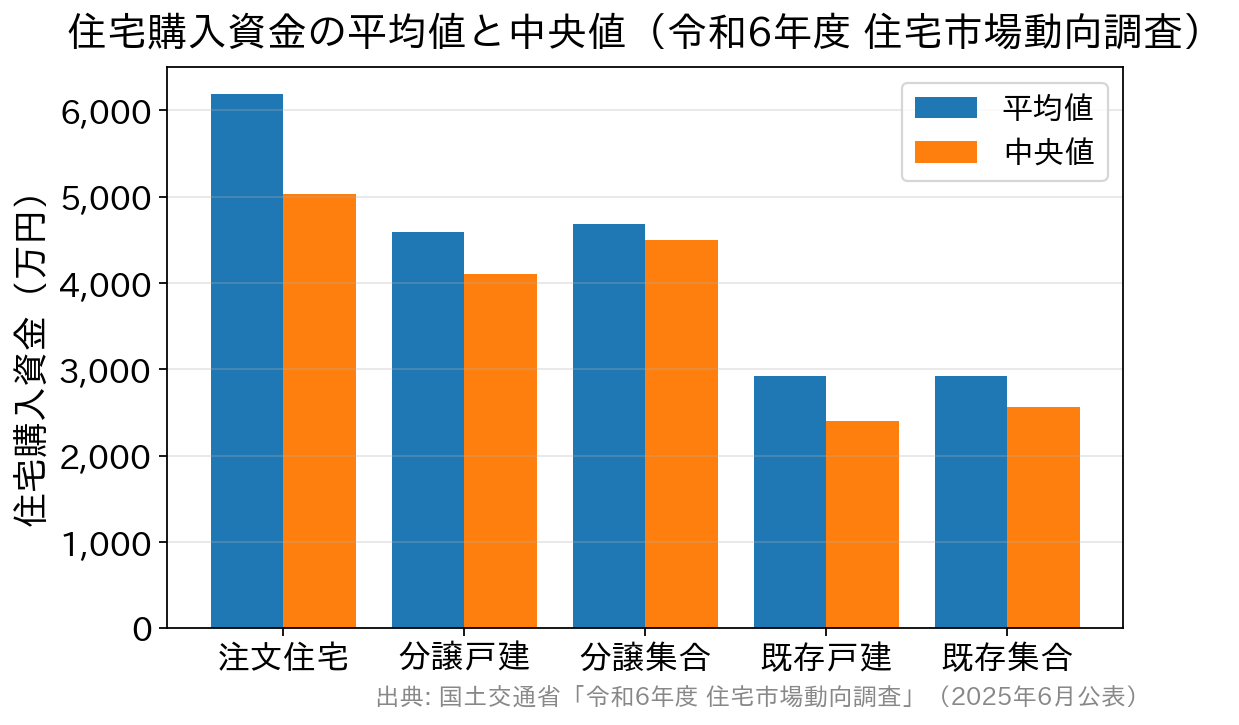
注文住宅は全国、その他は三大都市圏が対象。令和5年度中に住み替え・建て替えを行った世帯への調査結果です。
アドバイス1「頭金の一部を親や祖父母に援助してもらう」
住宅を買うときに、親や祖父母から資金援助を受けるのは、決して珍しいことではありません。国もそれを前提にした贈与税の非課税制度を用意しているほどです。 「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」という制度で、一定の要件を満たすと、贈与を受けた人ごとに次の金額まで贈与税がかからなくなります(国税庁・2026年8月時点)。| 確認する項目 | 内容 | 備考 |
|---|---|---|
| 非課税限度額 | 省エネ等住宅は1,000万円まで/それ以外の住宅は500万円まで | 贈与を受けた人ごとの金額です |
| 適用できる期間 | 2024年1月1日~2026年12月31日までの贈与 | 期限が近いので早めの確認を |
| 贈与する人 | 父母・祖父母など直系尊属 | 配偶者の父母は原則対象外(養子縁組をしていれば対象) |
| 贈与を受ける人 | 贈与を受けた年の1月1日に18歳以上/その年の合計所得金額が2,000万円以下 | 床面積40㎡以上50㎡未満の住宅は1,000万円以下 |
| 住宅の要件 | 登記簿上の床面積40㎡以上240㎡以下など | 中古住宅は建築時期や耐震基準の要件あり |
| 期限 | 贈与を受けた翌年3月15日までに住宅を取得し、原則としてその日までに居住すること | 資金は全額を住宅の取得に充てる必要があります |
| 手続き | 翌年2月1日~3月15日に贈与税の申告書を提出 | 非課税でも申告は必要です |
アドバイス2「毎月の返済にまわせるお金を増やす」
「どうしてもこの物件がいい。返済があと○万円少なければ……」 ここまで来たら、次は家計そのものを見直してみましょう。 まずは通信費です。スマホの料金プランや使っていないオプション、動画配信などのサブスクリプションは、契約したまま忘れているものが意外とあります。ここは一度見直すと、その後ずっと効いてくる費目です。 次に食費。家庭での食事はそのままでも、昼の外食をお弁当にしたり、飲み物をマイボトルにしたりするだけでも、月に1万〜2万円ほど変わってくるご家庭は多いものです。ただし、無理な切り詰めは長続きしません。続けられる範囲で整えていきましょう。 そして生命保険料です。住宅ローンを組むときは、契約者が亡くなったり高度障害になったりした場合にローン残高が0円になる「団体信用生命保険(団信)」への加入を必須としている金融機関がほとんどで、一般の団信であれば保険料の上乗せがない(金利に含まれる)商品も多くあります。そのため、住宅ローンを組んだあとは、いま加入している生命保険の保障が「厚すぎる」状態になっていることがあります。 ただし、ここは慎重に進めてください。団信で消えるのは住宅ローンの残高だけで、遺されたご家族の生活費や教育費までまかなってくれるわけではありません。「団信に入ったから生命保険は不要」と考えて解約してしまうと、いざというときに困ります。必要な保障額を計算したうえで、余分な部分だけを見直す——この順番を守りましょう。判断に迷うときは、保険会社の窓口やファイナンシャル・プランナーに相談するのが確実です。
アドバイス3「引渡しまでの期間で頭金を貯める」
注文住宅なら契約から引渡しまで約4〜5か月、新築マンションでは1年以上かかる物件もあります。 この引渡しまでの期間を「頭金の貯めどき」にするのも有効な方法です。期間と目標額がはっきりしているぶん、モチベーションも保ちやすくなります。 共働きに切り替えたり勤務時間を増やしたりする、場合によっては引渡しまで実家に同居して家賃を浮かせる、といった方法もあります。ただし収入の増やし方によっては住宅ローンの審査に影響することもあるので、転職を伴う場合は事前に金融機関へ相談しておくと安心です。 ここまでやっても資金が届かないのであれば、そのときは物件の条件を見直すサインです。身の丈を超えた計画では、購入したあとの生活が苦しくなってしまいます。家は買って終わりではなく、そこから何十年も暮らしていく場所ですから。アドバイス4「頭金と借入額のバランスを見直す」
実は、頭金は「多ければ多いほどよい」とも言い切れません。ここは意外と見落とされがちなポイントです。 【ポイント1】頭金を入れると金利が下がる商品がある 全期間固定金利の【フラット35】には「融資率」という考え方があり、住宅の建設費・購入価額に対する借入額の割合が9割以下か9割超かで借入金利が変わります。9割を超えると、9割以下の場合より高い金利が適用されます(借換えの場合は融資率にかかわらず「9割以下」の金利が適用されます)。つまり、物件価格の1割を頭金として用意できるかどうかが、ひとつの分かれ目になるわけです。上乗せ幅や実際の金利は取扱金融機関や時期によって異なるため、最新の情報は【フラット35】の公式サイトでご確認ください。 【ポイント2】諸費用は現金で用意するのが基本 住宅の購入では、物件価格のほかに事務手数料・保証料・登記費用・印紙税・火災保険料などの諸費用がかかります。これらを含めて借りられる商品もありますが、借入額が増えれば毎月の返済も増えます。頭金をすべて物件価格に充ててしまい、諸費用の分が足りない——という事態は避けたいところです。 【ポイント3】手元のお金をゼロにしない 頭金を出しすぎて貯金が底をついてしまうのは、いちばん危ない状態です。入居後には家具・家電の購入費もかかりますし、病気やケガ、収入の変化にも備えが要ります。生活費の半年分程度は手元に残す——これを前提に、残ったお金で頭金を考えるのが安全です。 参考までに、国土交通省の「令和6年度 住宅市場動向調査」(2025年6月公表)によると、住宅購入資金の平均値は注文住宅で6,188万円、分譲集合住宅で4,679万円、分譲戸建住宅で4,591万円でした。中央値ではそれぞれ5,030万円・4,500万円・4,100万円です。これはやめておきたい、資金の作り方
「あと少し」を埋めるために、次のような方法を考える方がいます。しかしこれらは、後々の負担が大きくなりやすい選択です。- カードローンやフリーローンで頭金をつくる…住宅ローンより金利が高いうえ、他の借入があると住宅ローンの審査でマイナスに働くことがあります。申込時に申告していない借入が見つかれば、審査そのものに影響します。
- ボーナス返済を前提にした計画…ボーナスは金額が変わることも、支給されないこともあります。毎月の返済だけで成り立つ計画を基本に考えましょう。
- 返済期間を目一杯に延ばして毎月の返済額だけを下げる…毎月はラクになりますが、支払う利息の総額は増えます。完済時の年齢が退職後にかからないかも必ず確認を。
諸費用の内訳で差がつくこともあります
借入額を変えられないときでも、諸費用の少ない住宅ローンを選ぶことで、必要な現金を減らせる場合があります。 たとえばSBI新生銀行のパワースマート住宅ローンは、事務手数料が借入金額×2.20%(税込)の定率型である一方、原則として保証会社を使わないため保証料がかかりません。一般の団信は上乗せ金利0円、一部繰り上げ返済の手数料も0円です。店舗での相談とオンライン手続きの両方に対応しているので、はじめての方が「何にいくらかかるのか」を確かめながら進めやすいのも心強い点です(2026年8月時点・公式サイトにて確認。最新の金利・手数料・団信の内容は公式サイトでご確認ください)。 金融機関によって諸費用の組み立て方は違います。金利だけでなく「借入時に現金でいくら必要か」も並べて比べてみてください。頭金と資金計画のよくある質問
Q.頭金は物件価格の何割くらい必要ですか? A.法律で決まった割合はなく、頭金なしで借りられる住宅ローンもあります。ただし【フラット35】のように、借入額が物件価格の9割以下かどうかで金利が変わる商品もあります。ひとつの目安として「物件価格の1割+諸費用」を用意できると選択肢が広がります。 Q.親からの援助は、いつまでにもらえばいいですか? A.贈与税の非課税制度を使う場合は、贈与を受けた翌年3月15日までに住宅を取得し、原則としてその日までに住み始める必要があります。タイミングを間違えると特例が使えなくなるため、お金を動かす前にスケジュールを確認しましょう。 Q.親から借りるのと、援助してもらうのはどちらがよいですか? A.どちらが正解ということはありません。ただし借りる場合は、金利・返済期間を明記した借用書と、実際の返済記録が必要です。形だけの貸し借りは贈与とみなされることがあります。援助を受ける場合は、非課税の特例が使えるかを事前に確認しておきましょう。 Q.夫婦それぞれの親から援助を受けることはできますか? A.非課税限度額は贈与を受けた人ごとに判定されます。ただし、購入する住宅の持分と、それぞれが出した資金の割合が合っていないと、夫婦間で贈与があったとみなされることがあります。持分の登記は資金の出し方に合わせるのが原則です。 Q.まず何から始めればいいですか? A.①いま手元にあるお金と、残しておきたい生活防衛資金を分ける→②諸費用の見積もりをもらう→③残った金額を頭金の上限として考える、の順番がおすすめです。数字を出す順番を変えるだけで、無理のない計画がつくりやすくなります。 「あと少しで手が届く」という段階なら、まずはアドバイス1と4から検討し、それでも届かないときにアドバイス2か3に進む——これが順当な進め方です。あせらず、ひとつずつ確かめていきましょう。
住宅ローンの注意点関連記事
-
- 2026.09.21
- 4799view
-

- 2026.09.21
- 5474view
-
- 2026.09.21
- 4101view
-
- 2026.09.21
- 1811view
-
- 2026.09.21
- 1934view
-
- 2026.09.21
- 1838view