
住宅ローンの必要書類一覧|事前審査と本審査でそろえるもの
住宅ローンは、マイホームの購入や建築という目的に限って金融機関がお金を貸してくれるローンです。買った住まいそのものを担保にできるため、カードローンやキャッシングに比べて金利がぐっと低く抑えられているのが特徴です。
とはいえ、実際に申し込むとなると「いったい何をそろえればいいの?」というところで手が止まってしまう方は少なくありません。ここでは、申し込みから契約までにそろえる書類を、審査の流れに沿って整理していきます。
 事前審査でよく求められるのは、次のような書類です。
・事前審査申込書(金融機関の様式。ネット申込なら入力フォーム)
・運転免許証やマイナンバーカードなどの本人確認書類
・健康保険証(勤続年数の確認に使われることがあります)
・源泉徴収票など、直近の収入がわかる書類
・購入予定の物件の資料(販売図面、チラシなど)
・他に借入れがある場合は、その返済予定表や残高がわかるもの
記入方法で迷う項目があったら、空欄のまま出すより、窓口やコールセンターで確認したほうが結果的に早く進みます。とくに他の借入れの記入もれは、後から発覚すると審査に響きますので、正直に書くのが鉄則です。
必要な書類の種類や通数は金融機関ごとに違いますので、最終的にはチェックリストを必ず受け取って確認してください。住民票や印鑑証明書には「発行から3か月以内」といった有効期限が設けられていることが多く、早く取りすぎると取り直しになる点にも注意が必要です。
ちなみに【フラット35】には、マイナポータル連携によって収入情報を取得するサービスも用意されています。書類の準備を少しでも軽くしたい方は、申込先が対応しているかを確認してみるとよいでしょう。
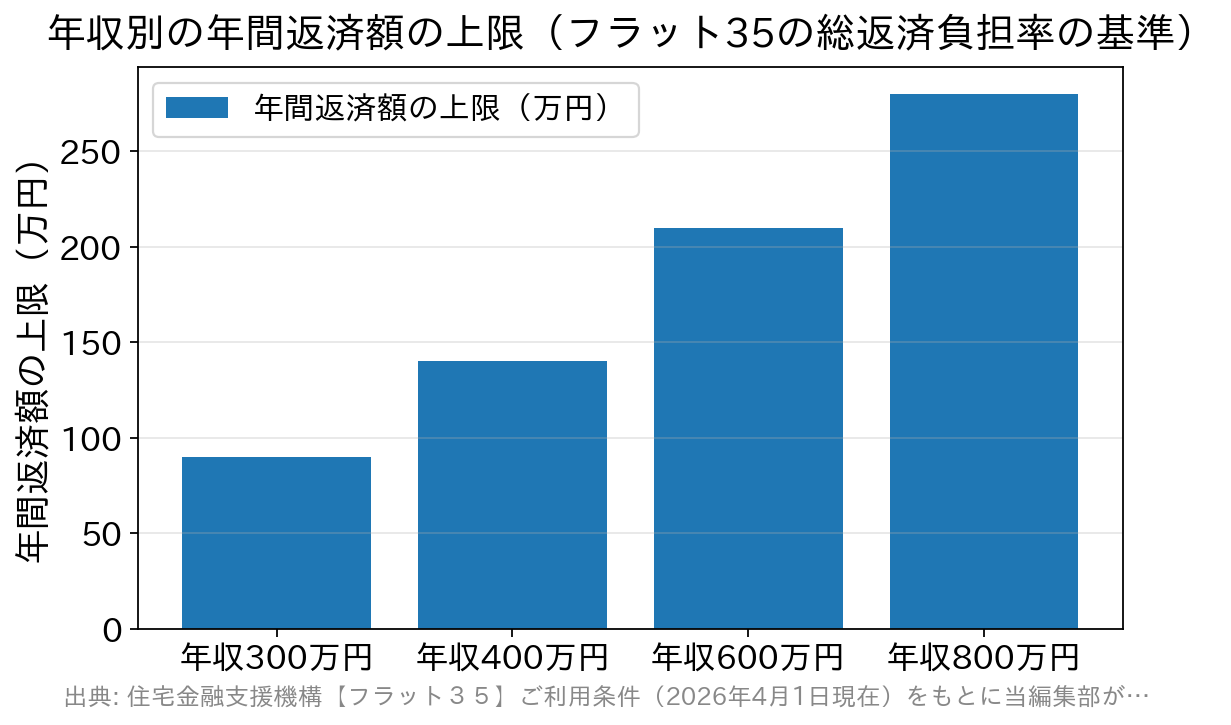
年収400万円未満は30%、400万円以上は35%で計算した金額です。住宅ローン以外の借入れの返済額も、この枠に含まれます。
(住宅金融支援機構【フラット35】ご利用条件・2026年4月1日現在)
もうひとつ知っておきたいのが審査金利です。返済負担率を計算するとき、金融機関は実際に適用される金利ではなく、将来の上昇を見込んだ高めの金利を使うことがあります。そのため「いまの金利で計算した金額」より借入可能額が小さく出ることがある、と心づもりしておきましょう。
申し込みは「2段階」で進みます
住宅ローンの審査は、一般に事前審査(仮審査)と本審査の2段階で進みます。 事前審査は、申込者の年収や勤務先、他の借入れの状況をもとに「だいたいいくらまで貸せそうか」を確かめる段階です。物件が決まる前でも受けられることが多く、不動産会社から「先に事前審査を通しておいてください」と言われるのはこのためです。結果が出るまでの目安は数日から1週間程度ですが、金融機関によって幅があります。 本審査は、購入する住まいの資料や公的な書類をそろえて、正式に融資できるかを判断する段階です。ここでは申込者本人だけでなく、物件そのものが担保として適切かもあわせて見られます。保証会社を利用する金融機関では、この段階で保証会社の審査も行われます。 なお、すべての金融機関が2段階というわけではありません。たとえばSBI新生銀行は原則として事前審査を行わず、本審査だけで手続きが完結します。書類を一度にそろえる必要はありますが、そのぶん手順がシンプルという見方もできます。他行と併願する場合は、他行側の事前審査を先に済ませておくと進めやすいでしょう。また、全期間固定金利の【フラット35】は保証人も保証会社も必要ありません(住宅金融支援機構 公式・2026年4月1日現在)。事前審査でそろえる書類
事前審査でよく求められるのは、次のような書類です。
・事前審査申込書(金融機関の様式。ネット申込なら入力フォーム)
・運転免許証やマイナンバーカードなどの本人確認書類
・健康保険証(勤続年数の確認に使われることがあります)
・源泉徴収票など、直近の収入がわかる書類
・購入予定の物件の資料(販売図面、チラシなど)
・他に借入れがある場合は、その返済予定表や残高がわかるもの
記入方法で迷う項目があったら、空欄のまま出すより、窓口やコールセンターで確認したほうが結果的に早く進みます。とくに他の借入れの記入もれは、後から発覚すると審査に響きますので、正直に書くのが鉄則です。
本審査で追加になる書類
事前審査を通過したら、本審査に進みます。ここからは公的な証明書と、物件の契約書類が加わります。| 区分 | 主な書類 | 入手先の目安 |
|---|---|---|
| 本人に関するもの | 住民票、印鑑証明書、実印 | 市区町村の窓口・コンビニ交付 |
| 収入に関するもの | 源泉徴収票、住民税決定通知書または課税証明書(自営業の方は確定申告書・決算書) | 勤務先・市区町村・税務署 |
| 物件に関するもの | 売買契約書または工事請負契約書、重要事項説明書、登記事項証明書、公図・測量図、建築確認済証など | 不動産会社・法務局 |
| その他 | 他の借入れの返済予定表、資金計画がわかる書類 | 各借入先 |
収入を証明する書類は働き方で変わります
ここは初めての方がいちばん戸惑うところです。おおまかには次のように整理できます。 会社員・公務員の方……源泉徴収票(直近1年分、金融機関によっては2〜3年分)。あわせて住民税決定通知書や課税証明書を求められることがあります。歩合給や残業代の変動が大きい場合は、複数年分で見られる傾向があります。 自営業・フリーランスの方……確定申告書の控え(通常3期分)と、法人の代表者であれば会社の決算書。審査で見られるのは売上ではなく、申告した所得である点に注意してください。節税を優先して所得を抑えていると、借入可能額が思ったより伸びないことがあります。 転職して間もない方……直近の給与明細や雇用契約書、内定通知書などで補うことがあります。勤続年数の条件は金融機関ごとに異なりますので、あきらめる前に複数の金融機関に相談してみてください。審査で見られる「返済負担率」
書類がそろったら、次に気になるのが「いくらまで借りられるのか」です。その物差しになるのが返済負担率(総返済負担率)で、年収に対して1年間の返済額の合計が占める割合を指します。 ここで大切なのは、住宅ローン以外の借入れも合算されるということです。自動車ローン、教育ローン、カードローン、クレジットカードのリボ払いや分割払いも年間返済額に含まれます。申し込みの前に、使っていないカードローンの枠を整理しておくだけでも結果が変わることがあります。 民間の金融機関は基準を公表していませんが、【フラット35】は公式に次の基準を示しています。| 年収 | 総返済負担率の基準 | 年間返済額の上限(目安) |
|---|---|---|
| 400万円未満 | 30%以下 | 年収300万円なら90万円 |
| 400万円以上 | 35%以下 | 年収600万円なら210万円 |
自己資金と融資率の考え方
かつては「頭金は2割」と言われましたが、いまは物件価格の全額に近い借入れができる商品も珍しくありません。ただし、自己資金の割合が高いほど条件がよくなるという関係は今も残っています。 【フラット35】では、借入額を建設費または購入価額で割った融資率が9割を超えるかどうかで金利が変わり、9割を超える場合は「返済の確実性等をより慎重に審査します」と公式に案内されています。 また、住まいを買うときは物件価格とは別に諸費用がかかります。融資事務手数料、登記費用、火災保険料、印紙税、仲介手数料などで、物件や金融機関によって幅がありますが、まとまった金額になるのが普通です。資金計画を立てるときは、必ず物件価格と諸費用を分けて見積もってください。諸費用の内訳と金額は、不動産会社と金融機関の両方に早めに出してもらうのが確実です。書類集めでよくあるつまずき
Q. 事前審査に通れば、必ず借りられますか? いいえ。事前審査はあくまで見込みの確認です。本審査では物件の評価や健康状態(団体信用生命保険の告知)も見られるため、結果が変わることがあります。 Q. 事前審査から本審査までに、やってはいけないことはありますか? 新しくローンやクレジットの分割払いを組む、転職する、といった変化は返済負担率や勤続年数の前提を崩します。やむを得ない事情があるときは、自己判断で進めずに金融機関へ早めに伝えてください。 Q. 複数の金融機関に同時に申し込んでもいいですか? 事前審査を複数受けること自体は一般的です。ただし本審査まで進めると書類の準備が重くなりますので、金利や手数料、団体信用生命保険の内容を比べたうえで、2〜3行に絞るのが現実的でしょう。 Q. 印紙税はかかりますか? 紙で金銭消費貸借契約書を交わす場合は印紙税がかかります。電子契約に対応している金融機関では不要になることがありますので、契約方法とあわせて確認してみてください。早めに動くほど、選べる幅が広がります
必要書類は数こそ多いものの、ひとつずつ見ればどれも入手先がはっきりしています。住民票・印鑑証明書は市区町村、源泉徴収票は勤務先、物件資料は不動産会社——この3つの窓口を押さえるだけでも、ぐっと見通しがよくなります。 そして、書類をそろえる前にどの金融機関で借りるかを比べておくことが何より大切です。金利だけでなく、融資事務手数料や保証料の有無、団体信用生命保険の保障範囲まで含めて見比べてみてください。たとえばSBI新生銀行は、保証料と一部繰上返済手数料がかからず、一般団信も保険料の上乗せなしで付いてくるため、諸費用の全体像をつかみやすい住宅ローンのひとつです。 なお、必要書類や審査の基準は金融機関ごとに異なり、見直されることもあります。最新の条件は、申し込む金融機関の公式サイトや窓口で必ずご確認ください。
住宅購入の基礎知識関連記事
-
中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2436view
-

- 2026.09.16
- 2451view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2475view
-
個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2495view
-

- 2026.09.16
- 2507view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2508view




