マイホーム購入は何から準備する?資金計画から入居までの流れ
夢にみたマイホームを買おうと決めたときは、まだ漠然としたイメージしか持っていないものです。けれども実際に住宅を購入するには、決めなければならないことがたくさんあります。
「まず、何から手をつければいいのか」——ここでつまずく方はとても多いです。この記事では、はじめての方が迷わないように、準備の順番をひとつずつ整理していきます。
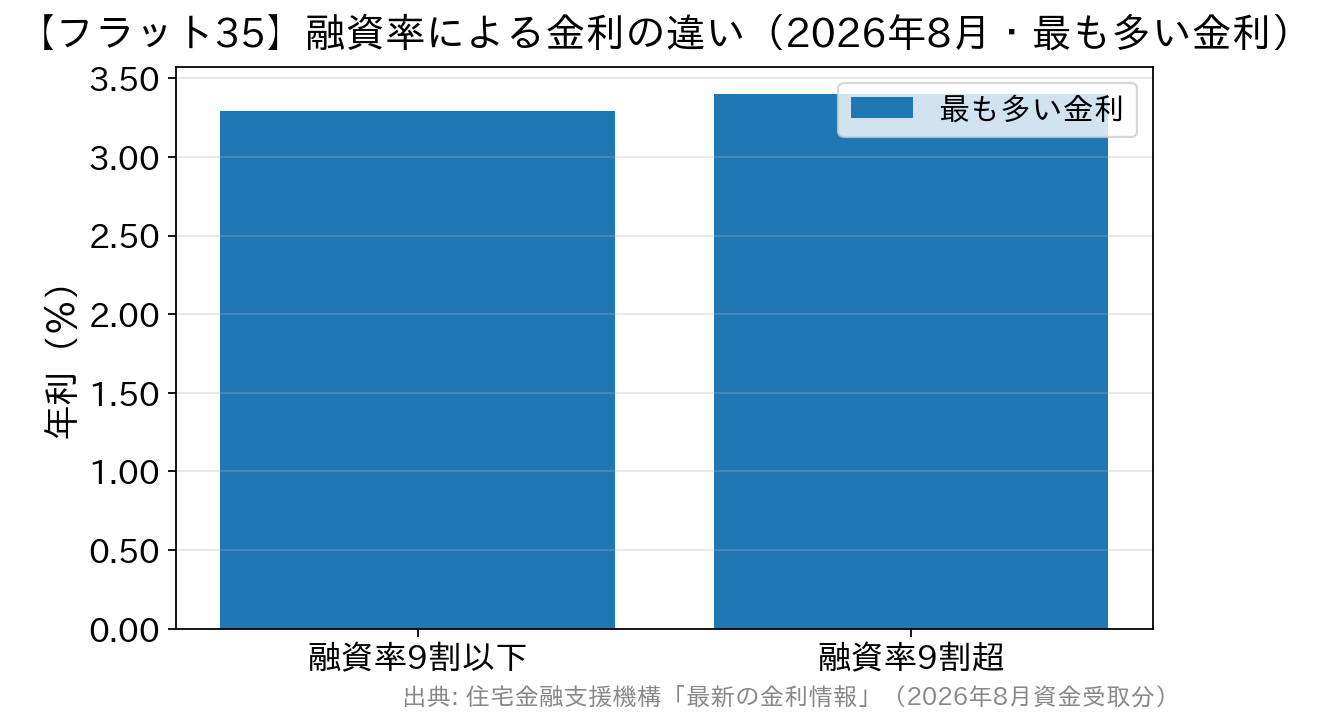
2026年8月資金受取分・新機構団信付き・返済期間21年以上35年以下。頭金を1割入れられるかどうかで金利の水準が変わります。
期間は物件やご事情によって変わりますが、資金計画から引渡しまで、数か月かかるのが一般的です。急かされて決めないよう、余裕をもって進めましょう。
マイホーム購入で、いちばん最初に向き合うのは「お金」です
マイホームには一戸建てとマンションという物件の種類があり、それぞれに新築と中古があります。どの組み合わせを選ぶかで、価格も維持費も、購入後の暮らし方も変わります。 ただ、どのタイプを選ぶにしても、マイホームは人生でいちばん高い買い物です。ですから最初に向き合うことになるのは、やはりお金のことになります。 とはいえ、手持ちのお金が少ないから買えない、というわけではありません。住宅ローンという強い味方があるからこそ、多くの人がマイホームを手にしています。大切なのは、その味方と上手に付き合うことです。「頭金ゼロで買えます」——買えるかどうかと、返せるかどうかは別の話
「頭金ゼロでも購入できます」とうたう新築の一戸建てやマンションがあります。手元の資金が少ない方にとっては魅力的に映りますし、広告を見て「自分にも買える」と感じる方も多いでしょう。 しかし、ここで本当に重要なのはローンの支払いを続けられるかどうかです。 たとえば3,000万円のマンションを頭金ゼロで購入するということは、3,000万円の住宅ローンを組むということです。その返済を、これから何十年も続けられるのか。そこを先に確かめておく必要があります。 しかも近年は、金利をめぐる環境が変わりました。日本銀行は2026年6月16日に政策金利を年0.75%程度から年1.0%程度へ引き上げ、2026年7月31日の会合でもその水準を維持しています。住宅ローンの金利も上昇傾向にあり、全期間固定の【フラット35】は2026年8月資金受取分(新機構団信付き・融資率9割以下・返済期間21年以上35年以下)で最も多い金利が年3.290%です。 「金利が低いから借入額を増やしても平気」という前提は、いまは通用しません。借入額は、返せる金額から逆算して決めましょう。頭金には、じつは「金利を下げる」効果もあります
頭金を入れる意味は、借入額を減らすことだけではありません。ローンによっては、頭金の多さが金利そのものに影響します。 分かりやすいのが【フラット35】です。物件価格に対する借入額の割合を「融資率」といい、この融資率が9割以下か9割超かで金利が変わります。返済シミュレーションは「上限を知る道具」ではありません
住宅ローンを検討するとき、返済シミュレーションがとても役に立ちます。借入額・金利・返済回数を入力すると、毎月の返済額をすぐに計算してくれるものです。ボーナス併用払いなど、返し方の違いも試せます。 住宅金融支援機構をはじめ、多くの金融機関が公式サイトで無料のシミュレーションを公開しています。 ここで、はじめての方が陥りやすい落とし穴をひとつ。シミュレーションを「いくらまで借りられるか」を調べるために使うと、予算はほぼ確実に膨らみます。 おすすめの使い方は逆向きです。 ・毎月これなら無理なく出せる、という金額を先に決める ・その返済額になる借入額を、シミュレーションで探す ・変動金利を検討するなら、金利が上がった場合の返済額も必ず試す こうして出てきた借入額が、あなたにとっての現実的な上限です。予算の上限が決まってはじめて、探すべき物件の価格帯が定まります。物件価格のほかにも、まとまったお金がかかります
見落としやすいのが諸費用です。物件価格とは別に、購入時には次のようなお金がかかります。 ・融資事務手数料……借入額に一定の率をかける「定率型」と、金額が決まっている「定額型」があります。定率型では借入額が大きいほど負担も大きくなります ・保証料……保証会社を使うローンで必要になります(保証料が不要なローンもあります) ・登記費用・司法書士報酬 ・印紙税 ・火災保険料・地震保険料 ・仲介手数料(仲介を利用する場合) ・引越し費用、家具・家電の購入費 金額は物件や金融機関によって大きく変わります。「事務手数料の型」と「保証料の有無」は銀行ごとに違うので、金利だけでなく総額で比べるのが基本です。 たとえばSBI新生銀行は、保証料や一部繰上返済手数料がかからず、上乗せ0円で選べる団信も用意されています。諸費用まで含めた見通しが立てやすいのは、はじめての方にとって心強いところです(条件は変わることがあるため、最新の内容は公式サイトでご確認ください)。 あわせて、住宅ローン減税も確認しておきましょう。控除率は年末残高等の0.7%で、控除期間は新築住宅等が原則13年、既存住宅は10年です。令和8年度税制改正で、適用期限が令和12年(2030年)12月31日入居分まで5年間延長されました。適用には住宅の省エネ性能などの要件があるため、詳しくは国土交通省・国税庁の公式サイトでご確認ください。物件探しのパートナー選びは「エリアの強さ」で
予算が決まったら、いよいよ物件探しです。ここで力になってくれるのが不動産会社です。 会社選びのポイントは、住みたいエリアに強いこと。地元に根ざした会社は、まだ広告に出ていない情報や、街の空気感、学区・交通・買い物といった暮らしの細部を知っています。 そして、こちらの希望と予算を丁寧に聞いてくれる担当者かどうかも同じくらい大切です。予算を伝えたときに、すぐ上の価格帯をすすめてくる担当者には注意しましょう。「返せる額」で線を引けるのは、最終的にはご自身だけです。購入までの、おおまかな流れ
| 段階 | やること | ここでのポイント |
|---|---|---|
| 1. 資金計画 | 毎月出せる返済額を決め、借入額と頭金を逆算する | 諸費用と手元に残す資金を別枠で確保する |
| 2. 情報収集 | エリア・物件タイプ・相場を調べる | 新築/中古、一戸建て/マンションで維持費が違う |
| 3. 物件見学 | 不動産会社に相談し、実際に見て回る | エリアに強い会社・担当者を選ぶ |
| 4. 事前審査 | 金融機関に住宅ローンの申込みをする | 銀行によっては事前審査がなく本審査のみの場合もある |
| 5. 売買契約 | 重要事項説明を受け、契約を結ぶ | 手付金が必要。書類は必ず受け取り保管する |
| 6. 本審査・契約 | 住宅ローンの本審査、金銭消費貸借契約 | 金利タイプ・団信をここで最終決定する |
| 7. 引渡し・入居 | 融資実行、登記、鍵の引渡し | 翌年に住宅ローン減税の確定申告が必要 |
よくある質問
Q. 物件探しと住宅ローンの相談、どちらを先にすべきですか? お金の見通しを立てるのが先です。予算が決まらないまま物件を見ると、気に入った家に合わせて予算のほうが動いてしまいます。先に「返せる額」を決めておけば、迷ったときの判断基準になります。 Q. 新築と中古では、準備の進め方は変わりますか? 基本の流れは同じですが、中古では建物の状態を確かめる手間が加わります。建物状況調査(インスペクション)の有無、リフォーム費用、管理状況(マンションの場合)まで含めて資金計画を立てましょう。新築は入居までの期間が長くなることがあり、その間の家賃も見込んでおく必要があります。 Q. 共働きです。夫婦で借りたほうがいいのでしょうか? 夫婦で収入を合わせれば借入額を増やせますが、どちらかが働けなくなったときの返済が重くなります。また、借り方(ペアローン・収入合算など)によって住宅ローン減税や団信の扱いが変わります。「増やせるか」ではなく「二人の働き方が変わっても返せるか」で考えてください。 Q. 自己資金がほとんどありません。まず何をすればいいですか? まずは毎月の家計を把握して、貯められる金額を確かめるところからです。頭金は借入額を減らすだけでなく、【フラット35】のように金利にも影響します。購入時期を少し後ろにずらして頭金を用意するのも、立派な選択肢のひとつです。 Q. 住宅ローンの相談は、どのタイミングで行けばいいですか? 物件が決まる前でも構いません。資金計画の段階で相談しておくと、必要書類や審査の流れを早めに把握できます。とくに事前審査を行わず本審査のみで手続きが進む銀行では、最初から書類を一式そろえることになるため、早めの確認が役立ちます。まとめ
マイホーム購入は、「物件を探すこと」から始まるように見えて、実は「お金の見通しを立てること」から始まります。 毎月返せる金額を決める。そこから借入額と物件の価格帯を決める。そのうえで、エリアに強い不動産会社と一緒に探していく。この順番を守るだけで、購入後の暮らしはずいぶん楽になります。 金利や税制は変わっていきます。最新の金利・制度は、各金融機関や住宅金融支援機構、国土交通省・国税庁の公式サイトで必ずご確認ください。
住宅購入の基礎知識関連記事
-

- 2026.09.22
- 3446view
-
- 2026.09.22
- 4034view
-

- 2026.09.22
- 4110view
-

- 2026.09.22
- 4097view
-

- 2026.09.22
- 3392view
-

- 2026.09.22
- 3840view