
住宅ローンの審査が甘い銀行はある?基準の違いと通るコツ
「審査が甘い銀行はどこですか?」——住宅ローンを検討し始めた方から、とてもよく寄せられる質問です。
先にお伝えしておくと、「この銀行なら誰でも通る」といえる金融機関はありません。各社とも審査基準そのものは公表していないからです。
ただし、金融機関によって重視する項目が違うため、A行では通らなかった方がB行では通る、ということは実際に起こります。この記事では、審査で何が見られているのかを整理したうえで、通りやすくするために自分でできることを、はじめての方向けにやさしく解説します。
 基準は非公表でも、「どんな項目を見ているか」は分かっています。国土交通省が毎年公表している「民間住宅ローンの実態に関する調査」では、9割以上の金融機関が、次のような項目を融資審査で考慮していると回答しています。
・完済時の年齢
・健康状態
・借入時の年齢
・担保評価
・勤続年数
・返済負担率(年収に占める年間返済額の割合)
・年収
・連帯保証 など
ここで注目したいのが、年収の高さだけで決まるわけではないという点です。完済時の年齢や勤続年数のように、「長い返済期間のあいだ、安定して返し続けられるか」を見る項目が上位に並んでいます。
いまの収入に余裕があっても将来が不確かな方より、収入は平均的でも安定して返済を続けられる方のほうが、評価されやすいということです。
もうひとつ、見落としがちなのが担保評価です。購入する建物の担保としての価値が高くないと判断された場合、評価額を超える金額は借りられないことがあります。物件そのものも審査の対象だと覚えておきましょう。
とくに参考になるのが総返済負担率です。年収に占める年間返済額の割合の上限が、数字ではっきり示されています。
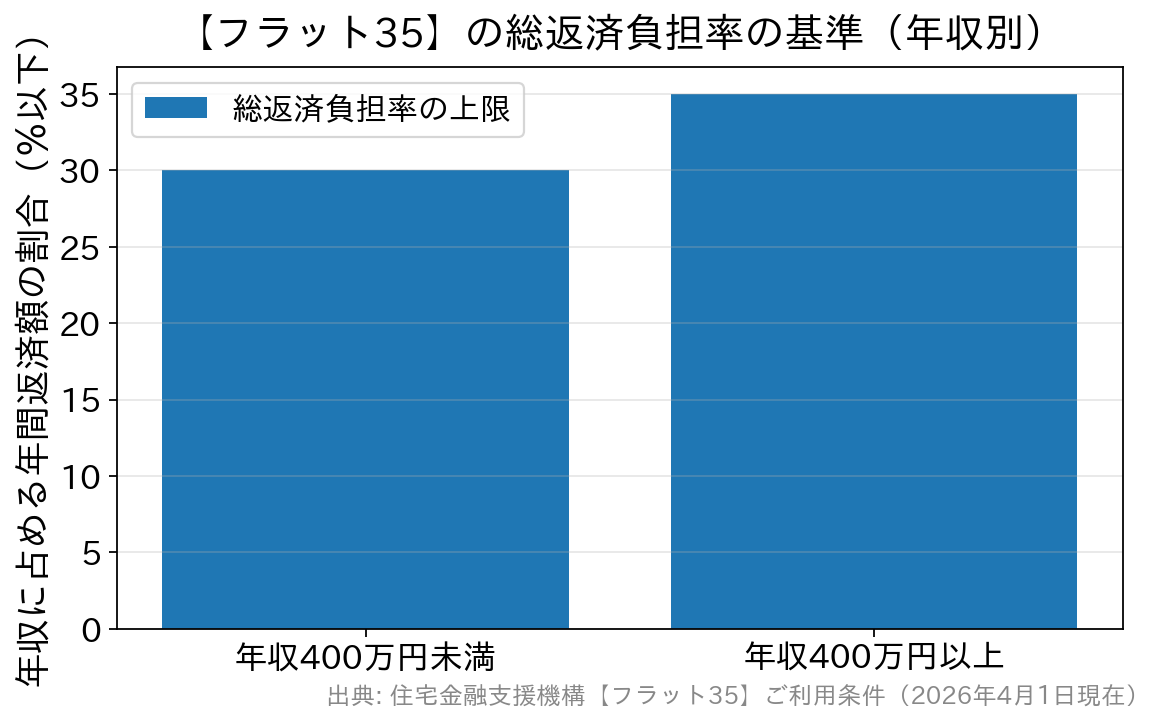
住宅ローン以外の自動車ローン・教育ローン・カードローンなども合算して判定します(2026年4月1日現在)。
「甘い銀行」を探す前に知っておきたいこと
住宅ローンでは通常、金融機関の審査を受けます。保証会社を利用するローンでは、あわせて保証会社の審査も行われます(保証会社を使わず、事務手数料型で保証料が不要なローンもあります)。 必要な書類は、本人確認書類・収入を証明する書類(源泉徴収票や確定申告書など)・個人情報の取扱いに関する同意書などが基本です。 結果が出るまでの期間は、事前審査(仮審査)なら数日程度、本審査は1〜2週間程度が目安とされますが、書類の不足や物件の状況によっては、さらに時間がかかることもあります。正確な期間や必要書類は、申込先の金融機関の公式サイトで確認してください。 そのうえで、大事な前提を2つ。 1つめ。審査の基準や通過率を公表している金融機関はありません。ですから「◯◯銀行は甘い」というランキングは、どこまでいっても推測にすぎません。 2つめ。重視する項目は金融機関ごとに違います。だからこそ、ある金融機関では難しかった方が、別の金融機関では通ることがあるのです。探すべきなのは「甘い銀行」ではなく、「自分の条件と相性のよい金融機関」だと考えてください。 なお、「ネット銀行は新規顧客を集めたいから審査が甘い」といった話を見かけることがありますが、これを裏づける公表データはありません。ネット銀行は事務手数料が借入額に対する定率型であることが多く、団信の保障が手厚い商品もあります。商品性が違うだけで、審査が甘いわけではないと考えておきましょう。審査で見られている項目は?
基準は非公表でも、「どんな項目を見ているか」は分かっています。国土交通省が毎年公表している「民間住宅ローンの実態に関する調査」では、9割以上の金融機関が、次のような項目を融資審査で考慮していると回答しています。
・完済時の年齢
・健康状態
・借入時の年齢
・担保評価
・勤続年数
・返済負担率(年収に占める年間返済額の割合)
・年収
・連帯保証 など
ここで注目したいのが、年収の高さだけで決まるわけではないという点です。完済時の年齢や勤続年数のように、「長い返済期間のあいだ、安定して返し続けられるか」を見る項目が上位に並んでいます。
いまの収入に余裕があっても将来が不確かな方より、収入は平均的でも安定して返済を続けられる方のほうが、評価されやすいということです。
もうひとつ、見落としがちなのが担保評価です。購入する建物の担保としての価値が高くないと判断された場合、評価額を超える金額は借りられないことがあります。物件そのものも審査の対象だと覚えておきましょう。
健康状態と団体信用生命保険
上の一覧で、「健康状態」が年収と並ぶほど高い割合で挙げられていることに驚いた方もいるかもしれません。これには理由があります。 住宅ローンは返済期間がとても長いため、借りた方が亡くなったり、重い後遺症で働けなくなったときに、残りのローンを保険金で返済する仕組みが用意されています。これが団体信用生命保険(団信)です。 多くの民間金融機関では、この団信への加入が住宅ローン利用の条件になっています。そのため、健康状態によって団信に加入できず、結果として住宅ローンを借りられないことがあります。 ただし、持病があると必ず借りられない、というわけではありません。選択肢はいくつかあります。 ・引受基準を緩和した団信(いわゆるワイド団信)を取り扱う金融機関があります(多くは金利に上乗せがあります) ・【フラット35】は、健康上の理由その他の事情で団体信用生命保険に加入しない場合でも利用できます(住宅金融支援機構の公式サイトに明記されています。加入しない場合の借入金利は別に定められています) 告知の内容によって結果は変わりますので、持病がある方こそ、早めに複数の金融機関に相談してみることをおすすめします。 なお、団信そのものの内容も各行で差があります。たとえばSBI新生銀行では、一般団信のほか、上乗せ0円で選べる全疾病保障付団信などが用意されています。「入れるかどうか」だけでなく「どこまで保障されるか」も、あわせて比べてみてください(内容は変わることがあるため、最新の情報は公式サイトでご確認ください)。基準がはっきり公表されている【フラット35】
民間の金融機関が基準を公表しないなかで、申込要件が公表されているのが【フラット35】です。住宅金融支援機構が公式サイトで示している主な条件は次のとおりです(2026年4月1日現在)。| 項目 | 内容 | 補足 |
|---|---|---|
| 申込時の年齢 | 満70歳未満 | 親子リレー返済を利用する場合は満70歳以上でも申込み可 |
| 総返済負担率 | 年収400万円未満は30%以下/400万円以上は35%以下 | 住宅ローン以外の自動車ローン・教育ローン・カードローン等も合算する |
| 借入期間 | 15年以上で、「80歳−申込時の年齢」と35年の短いほう | 申込本人等が満60歳以上の場合は10年以上 |
| 借入額 | 100万円以上1億2,000万円以下 | 建設費または購入価額以内 |
| 保証人 | 必要なし | 保証料・繰上返済手数料も不要 |
| 団体信用生命保険 | 加入しない選択も可能 | 加入の有無で借入金利が異なる |
審査に通りやすくするためにできること
「甘い銀行を探す」よりも確実なのは、自分の側の条件を整えることです。今日からできることを挙げます。 (1)年収に見合った物件を選ぶ これがいちばんの近道です。返済負担率は主要な審査項目のひとつですから、借入額を抑えれば、それだけ審査は通りやすくなります。そして何より、入居後の暮らしが楽になります。 (2)他の借入れを整理する 自動車ローンやカードローン、リボ払いの残高は返済負担率に加算されます。使っていないカードローンの枠も、金融機関によっては借入れとみなされることがあります。申込み前に整理しておきましょう。 (3)頭金を用意する 借入額が減るだけでなく、担保評価との差が小さくなり、金融機関から見たリスクも下がります。【フラット35】のように融資率で金利や審査の慎重さが変わるローンもあります。 (4)申込みのタイミングを考える 転職直後は勤続年数が短く評価されることがあります。ただし勤続年数の扱いは金融機関によって差があり、【フラット35】の申込要件には勤続年数の定めはありません(取扱金融機関ごとの審査はあります)。転職したばかりでも、あきらめずに相談してみる価値はあります。 (5)複数の金融機関に相談する 重視する項目が違う以上、1行だけで判断しないことが大切です。ただし短期間に何件も申し込むのが有利とは限らないため、条件を比べたうえで候補を絞るのがおすすめです。 (6)申込書類は正確に 記入内容と提出書類の食い違い、他の借入れの申告漏れは、信頼性の評価に影響します。正確に、ありのままに申告するのが結局いちばんの近道です。よくある質問
Q. 事前審査に通れば、本審査も必ず通りますか? いいえ。事前審査はあくまで簡易的な確認で、本審査ではより詳しく確認されます。事前審査の後に転職した、他のローンを組んだ、といった事情の変化があると結果が変わることもあります。 なお、SBI新生銀行のように事前審査を行わず、本審査のみで手続きが完結する銀行もあります。この場合は最初から書類を一式そろえることになるため、他行と併願するなら、そちらの事前審査を先に済ませておくと進めやすくなります。 Q. 審査に落ちた理由は教えてもらえますか? 一般に、金融機関は否決の理由を明らかにしません。ですから、「借入額を下げる」「他の借入れを整理する」「頭金を増やす」など、思い当たるところから見直すのが現実的な進め方になります。 Q. 転職したばかりですが、申し込めますか? 申込み自体はできます。勤続年数を重視する金融機関では不利に働くことがありますが、扱いは各社で異なります。【フラット35】の申込要件には勤続年数の定めがないため、選択肢として検討してみるとよいでしょう(取扱金融機関の審査はあります)。 Q. パートやアルバイト、自営業でも借りられますか? 取扱いは金融機関によって大きく異なります。自営業の場合は確定申告書の内容や事業の継続年数が確認されるのが一般的です。「借りられない」と決めつけず、条件を公表している【フラット35】や、相談窓口のある金融機関に直接聞いてみるのが確実です。 Q. 中古住宅だと審査は厳しくなりますか? 担保評価は物件ごとに判断されるため、築年数や構造によって借入可能額に影響することはあります。【フラット35】を利用する場合は、機構が定める技術基準に適合していることの確認(適合証明)が必要です。物件選びの段階で、不動産会社に確認しておきましょう。まとめ
住宅ローンの審査は、「甘いか厳しいか」ではなく「その金融機関が何を重視しているか」で決まります。 金融機関ごとに基準が違うからこそ、1行の結果だけで落ち込む必要はありません。一方で、年収に見合った物件を選ぶことが、審査でも入居後の暮らしでもいちばん効いてきます。 条件がはっきり公表されている【フラット35】を物差しにして、自分の返済負担率を確かめてみるところから始めてみてください。審査基準・必要書類・金利は変わることがありますので、最新の内容は各金融機関および住宅金融支援機構の公式サイトでご確認ください。
ゼロから学ぶ住宅ローン関連記事
-

中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2432view
-

- 2026.09.16
- 2450view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2475view
-

個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2491view
-

- 2026.09.16
- 2502view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2507view




