
マイホーム貯金計画の立て方|頭金と諸費用はいくら必要?
人生の中で最も大きな買い物として、マイホームの購入があります。
マイホームを購入することは、自分だけでなく家族全員の夢を実現することでもあり、デザインや規模などを考える時間はとても楽しいものです。しかし実現するには貯金も含めて金銭面を十分に考慮する必要があり、ここでの資金計画がとても大切になります。
この記事では、「いくら貯めれば家が買えるのか」を、最新の公的データをもとに一緒に整理していきます。
 マイホームは、若いうちから購入を目標に貯金を続けているというケースは多くありません。多くは、その時点である貯金を頭金にして借入を行い、購入しています。
一般的には、頭金2割、諸費用1割ともいわれ、最低でも購入資金の3割程度は自己資金を準備すべきだと語られてきました。ただし、これはあくまで昔からの目安です。
前述の2025年度フラット35利用者調査によると、住宅取得にかかった所要資金の全国平均は4,202.9万円、手持金(自己資金)の平均は551.2万円でした。割合にすると13.1%で、「3割」どころか「2割」にも届いていません。
さらに、どんな住宅を選ぶかで手持金の平均は大きく変わります。
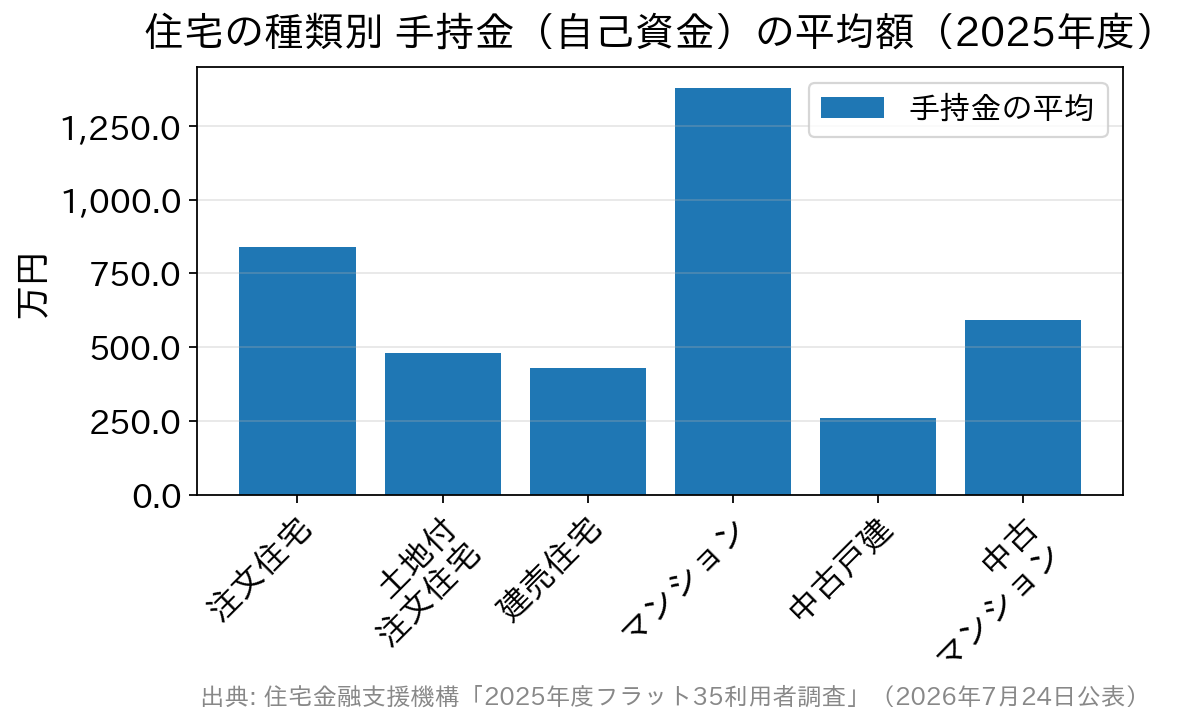
全国平均は551.2万円(所要資金4,202.9万円の13.1%)。選ぶ住宅によって用意している自己資金は大きく異なります
とくに大事なのが1番目です。頭金は多いほど借入額が減って有利ですが、一度払った頭金は戻ってきません。一方、住宅ローンは繰上返済でいつでも減らせます。手元にお金を残しておけば、病気やけが、失業、あるいは家電の故障といった不意の出費にも対応できます。
「頭金を最大化する」のではなく、「手元の安全を確保したうえで頭金を積む」。この順番を守るだけで、購入後の暮らしはずいぶん楽になります。
準備できる資金について
マイホームの購入においては、ローンを組めることが分かった時点で、どうしても物件への夢が先に進んでしまいがちです。 しかし、貯金も含めてどのくらいの資金を準備できるのかを把握しておかなければ、購入は難しくなります。まずは自分の年収からいくらまでなら借入ができるのかを確認することが必要です。 このとき役に立つのが総返済負担率という考え方です。年収に占める年間返済額の割合のことで、金融機関の審査でも重視されます。住宅金融支援機構の「2025年度フラット35利用者調査」(2026年7月24日公表)によると、2025年度に【フラット35】を利用した方の平均総返済負担率は22.8%、平均世帯年収は715.9万円、1か月あたりの予定返済額は平均123,800円でした。 もうひとつの目安が年収倍率(住宅の取得費が年収の何倍か)です。同じ調査での全国平均は6.6倍。年収700万円なら4,600万円前後が一つの相場、ということになりますね。 いくら気に入った物件でも、準備できる資金が不足している場合には購入をすることができないことになります。まずはこの2つの数字で、自分の立ち位置を確かめてみてください。自己資金の目安について
マイホームは、若いうちから購入を目標に貯金を続けているというケースは多くありません。多くは、その時点である貯金を頭金にして借入を行い、購入しています。
一般的には、頭金2割、諸費用1割ともいわれ、最低でも購入資金の3割程度は自己資金を準備すべきだと語られてきました。ただし、これはあくまで昔からの目安です。
前述の2025年度フラット35利用者調査によると、住宅取得にかかった所要資金の全国平均は4,202.9万円、手持金(自己資金)の平均は551.2万円でした。割合にすると13.1%で、「3割」どころか「2割」にも届いていません。
さらに、どんな住宅を選ぶかで手持金の平均は大きく変わります。
購入のポイントとなる総額の確認について
マイホームの購入をする場合には総額を把握しておくことが重要になります。 工事の依頼先にはハウスメーカーや工務店など様々な形態がありますが、契約内容はよく確認する必要があり、特にどこまでが費用に含まれているのかを十分に確かめることが大切です。 ここでの理解の違いは追加工事につながります。想定していた金額以上に費用が必要になり、資金計画が大きく狂ってしまうのです。外構(フェンス・駐車場)、照明やカーテン、地盤改良費などは、見積りに含まれていないことがよくある項目です。 また、工事費だけでなく購入後の諸費用や税金も考慮しておく必要があります。不動産取得税や登記にかかる費用、毎年の固定資産税・都市計画税、火災保険料。マイホームの資金計画では、これらをすべて含んだうえで考える必要があります。 なお、住宅にかかる税金には軽減措置が設けられていることがありますが、適用には期限や要件があります。最新の内容は国税庁やお住まいの自治体の公式サイトでご確認ください。貯める順番は「暮らし→諸費用→頭金」
貯金計画でいちばんつまずきやすいのが、貯めたお金をすべて頭金に回してしまうことです。順番を決めておくと、迷わずにすみます。| 順番 | 何のためのお金か | 目安と考え方 |
|---|---|---|
| 1番目 | 生活防衛資金(暮らしを守るお金) | 生活費の3〜6か月分。会社員より自営業の方は多めに。ここは頭金に回さない |
| 2番目 | 諸費用(契約と入居にかかるお金) | 事務手数料・登記費用・火災保険料・引越し代など。現金で払う場面が多い |
| 3番目 | 頭金(借入額を減らすお金) | 1と2を確保したうえで残った分。融資率9割以下を目標にすると金利面でも有利 |
貯めているあいだに、金利のほうも動きます
もうひとつ、貯金計画で意識しておきたいのが金利です。 「あと2年貯めてから買おう」と考えるあいだにも、住宅ローンの金利は動きます。2026年8月28日の債券市場では、固定金利や【フラット35】の目安になる10年国債の利回りが2.916%(引け値)まで上昇しました。【フラット35】(借入期間21年以上35年以下・融資率9割以下)の2026年8月の金利は年3.290%です。 かつてのような「固定でも変動でもかなりの低金利」という状況ではなくなっている、というのが2026年8月時点の実情です。 ただし、金利がこの先どうなるかは誰にも分かりません。上がることも下がることもありますし、日本銀行の次回の金融政策決定会合は2026年9月17日・18日で、結論はまだ決まっていません。 大切なのは、「貯めてから買う」と「早めに借りる」のどちらが正解かは事前には決められないと知っておくことです。だからこそ、金利の予想に賭けるのではなく、手元の安全資金・毎月の返済額・総返済負担率という、自分でコントロールできる数字で判断してください。まとめ|貯金計画は「金額」より「順番」から
マイホームの資金計画は、まず総返済負担率と年収倍率で借りられる目安をつかむこと。次に生活防衛資金→諸費用→頭金の順に貯めること。この2つを押さえておけば、大きくは外れません。 自己資金の割合によって金利が優遇される金融機関もありますので(自己資金10%以上を条件に優遇があるSBI新生銀行など)、貯める目標額を決めるときは、金融機関ごとの条件もあわせて確認しておくと無駄がありません。 最新の金利や優遇の条件は変わりますので、実際に検討する段階では各金融機関の公式サイトでご確認ください。
住宅購入の基礎知識関連記事
-

中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2433view
-

- 2026.09.16
- 2450view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2475view
-

個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2492view
-

- 2026.09.16
- 2502view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2508view




