
パート・派遣でも住宅ローンは借りられる?フラット35の条件
「正社員じゃないと住宅ローンは組めないの?」と不安な方へ。パートや派遣社員、契約社員でも、住宅ローンを借りることはできます。とくに全期間固定金利の【フラット35】は、利用条件に雇用形態や勤続年数の決まりがなく、年収に対する返済の割合が基準内なら申し込めます。
民間の銀行の住宅ローンは、審査の基準が公開されておらず、非正規雇用だと借入額が抑えられることもあります。この記事では、フラット35の条件と、借りるときに見られるところを順番に説明します。
パートや派遣社員でも条件を満たせばローンの契約は可能
非正規雇用の方でも、金融機関の条件に合っていれば住宅ローンは借りられます。
心強いのが、住宅金融支援機構と民間金融機関が提携して扱う【フラット35】です。フラット35の利用条件には、雇用形態の制限も勤続年数の要件もありません。
主な条件は、申込時の年齢が満70歳未満であることと、総返済負担率が基準内であることです。総返済負担率とは、年収に占める、すべての借入れの年間返済額の割合のことです(住宅金融支援機構「【フラット35】ご利用条件」・2026年10月時点)。
| 年収 | 総返済負担率の基準 | 備考 |
|---|---|---|
| 400万円未満 | 30%以下 | 住宅ローン以外の借入れ(自動車ローン・カードローン等)も含めて計算 |
| 400万円以上 | 35%以下 | 基準に満たない場合は収入合算を利用できる場合あり |
たとえば年収300万円の方なら、すべての借入れの返済を合わせて年90万円(月7万5,000円)までが目安です。車のローンが月2万円あれば、住宅ローンに回せるのは月5万5,000円ほどになります。
つまり問われるのは、どんな働き方かより、収入に対して返済の計画に無理がないかです。
【参考データ】単身女性の約24%は正社員以外で住宅ローンを利用
正社員以外の方がどのくらい住宅ローンを使っているのか、少し古いデータですが参考になる調査があります。
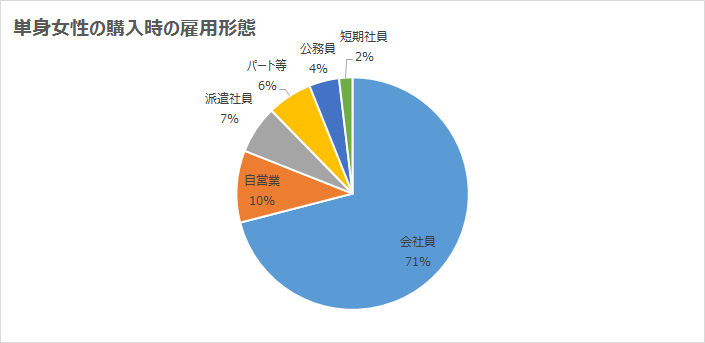
単身女性の購入時の雇用形態(アルヒ株式会社〔現・SBIアルヒ株式会社〕が2017年7月に公開したプレスリリースを元に筆者作成)
住宅ローン専門会社のSBIアルヒ(当時はアルヒ株式会社)が2017年7月27日に公開したプレスリリースによると、単身女性に限った調査で、住宅ローンを借りた方の雇用形態は正社員が68.83%でした。残りは自営業9.72%、派遣社員6.48%、パート6.07%、公務員4.05%、短期社員1.82%という結果です。
自営業と非正規雇用を合わせると約24%で、単身女性のおよそ4人に1人が正社員以外の働き方で住宅ローンを利用していたことになります。
同じ調査では、年収別の平均借入額は年収200万円台で1,248万円、300万円台で1,965万円、400万円台で2,475万円、500万円台で2,766万円でした。
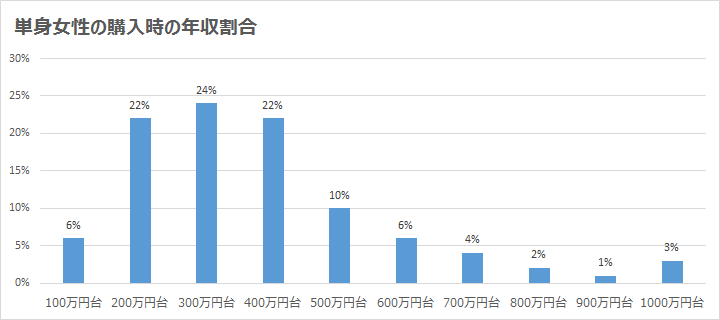
単身女性の購入時の年収割合(アルヒ株式会社〔現・SBIアルヒ株式会社〕が2017年7月に公開したプレスリリースを元に筆者作成)
購入時の年収で最も多いのは300万円台の24%で、200万円台と400万円台が22%ずつで続きます。年収が高くない層でも、借入額を抑えながら家を買っていた様子がうかがえます。
※いずれも2017年時点の調査で、当時の金利水準を前提にした数字です。正社員以外でも住宅ローンを使う人は珍しくない、という傾向をつかむ参考として見てください。
民間の金融機関での借り入れは条件が厳しくなる可能性も
上の調査を行ったSBIアルヒは、雇用形態を問わないフラット35を主力にしている会社です。この点は割り引いて見る必要があります。
フラット35は利用条件が公式に示されていますが、民間の銀行の住宅ローンは、細かな審査基準が公開されていません。多くの銀行は申込条件に「安定継続した収入があること」を掲げており、雇用形態や勤続年数の扱いは銀行ごとに違います。
そのため、非正規雇用の方が銀行に相談しても、必ず契約できるとは限りません。借入可能額が抑えられるなど、条件が厳しくなる可能性があることは、頭に入れておいてください。
その意味でも、条件がはっきりしているフラット35は、非正規雇用の方にとって現実的な選択肢です。フラット35を扱う会社の金利や手数料は、SBIアルヒのフラット35の解説でも紹介しています。
希望額に届かないとき、審査の前にできること
パート収入だけでは、希望の金額に届かないこともあります。審査の前に見直せることを3つ挙げておきます。
家族の収入を合わせる(収入合算)
フラット35では、条件を満たす家族1人の収入を合わせて、総返済負担率を計算できます。条件は、申込時の年齢が満70歳未満であること、申込本人と同居すること、連帯債務者になることなどです。配偶者のほか、親や子でも条件を満たせば合算できます。
ただし連帯債務者は、本人と同じだけ返済の責任を負います。世帯として無理のない返済額に収めることが前提です。
ほかの借入れを先に整理する
審査で大きく見られるのは、総返済負担率と信用情報(クレジットカードやローンの返済履歴)です。スマホ本体の分割払いやカードローンも借入れとして計算されるので、申し込む前に返せるものは返しておくと、そのぶん住宅ローンに回せる枠が広がります。
勤続が短い方は、収入の見込み方を聞いておく
フラット35に勤続年数の要件はありませんが、収入を確認する書類は必要です。勤め始めて間もない場合に年収をどう見込むかは、取扱金融機関によって違います。申し込む前に、どの書類で年収を見るのかを聞いておくと、準備が早く進みます。
金利が上がる局面での借り方の考え方
この記事を最初に公開した2017年は、マイナス金利の時代でした。今は状況が大きく変わっています。日本銀行は2024年3月にマイナス金利政策を解除し、2026年9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げました(日本銀行)。
フラット35の金利も上がっています。2026年10月の最頻金利は、借入期間21年以上35年以下・融資率9割以下で年3.830%です(住宅金融支援機構・新機構団信付き)。
全期間固定は、借りたときの金利が最後まで変わらないので、毎月の返済額が読めます。収入の増減がある働き方の方にとっては、家計の計画を立てやすい借り方です。
とはいえ金利が高いぶん、同じ金額を借りても毎月の返済は増えます。借りられる額ではなく、パートや派遣の収入が減った月でも払える額から借入額を決めるのが、長く続けるためのコツです。
収入合算のほかに、夫婦それぞれが借りるペアローンという方法もあります。働き方が違う夫婦の組み方は契約社員でマイホームを買うときの進め方でも取り上げています。金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

住宅ローンQ&A関連記事
-

- 2026.10.30
- 1402view
-

- 2026.10.30
- 1404view
-

- 2026.10.30
- 1408view
-

- 2026.10.30
- 2795view
-

- 2026.10.30
- 1415view
-

秋田信用金庫(あきしん)の住宅ローン|金利とベストプランの条件
- 2026.10.30
- 2700view




