
マンションと一戸建てどっちを選ぶ?費用と暮らし方で考える選び方
「住宅の購入を考えていますが、マンションと一戸建てのどちらにもよさがあって迷っています。選ぶポイントを教えてください。」——住宅ローンのご相談で、いちばん最初に出てくる質問のひとつです。
マンションを選ぶなら「多少遠くても駅の近く」と言われるように、立地条件が最重要のポイントになります。かたや一戸建ては、何と言っても土地が自分のものになるという点が最大の魅力です。
ただ、この10年ほどで「価格の常識」は大きく変わりました。いまは新築の場合、マンションのほうが一戸建て(建売住宅)より高くつくケースが一般的です。ここを昔のイメージのままにしておくと、資金計画そのものがずれてしまいます。
今回は、価格の実態から毎月かかるお金、そして住宅ローンの組み方まで、一歩踏み込んで整理していきます。
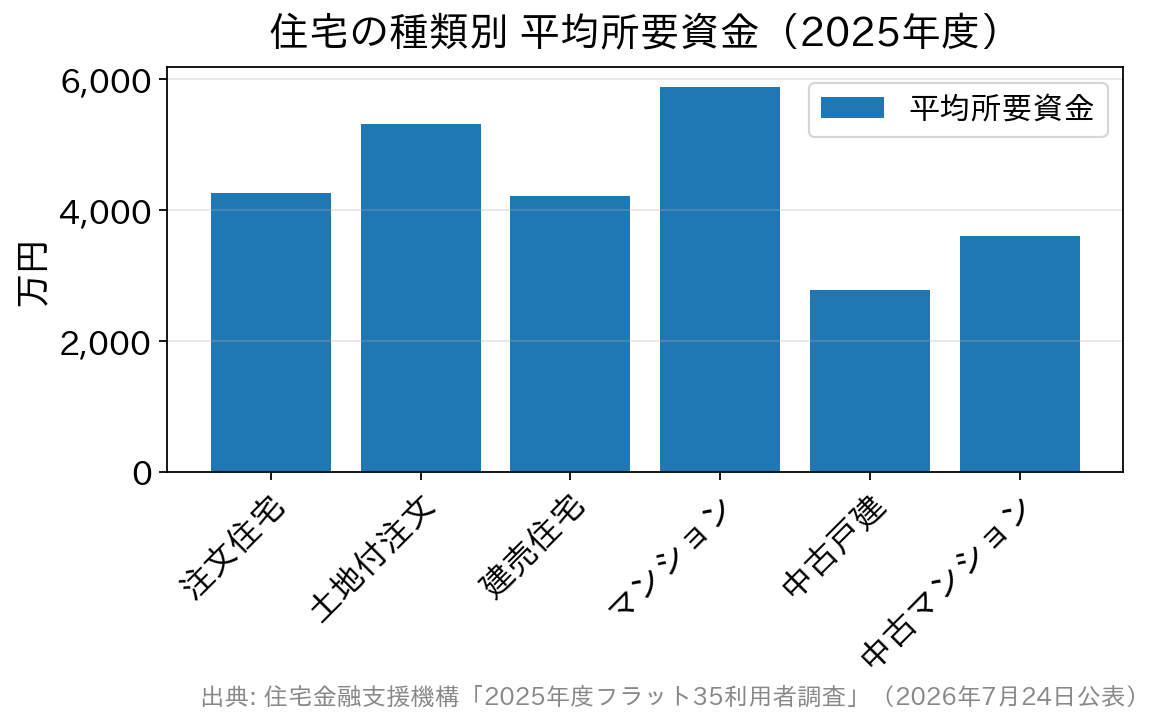
新築ではマンションが最も高く、建売住宅とは1,600万円以上の差があります(2025年度・借換えを除く35,553件)
たとえば延床7,000㎡・70㎡の住戸なら、252円×70㎡でおよそ月1万7,000円台が目安という計算になります(ガイドラインの平均値を単純に掛けたものです)。機械式駐車場がある場合は、これに1台あたり月4,645〜7,210円分の加算が必要になると示されています。ここに管理費が加わりますから、住宅ローンの返済額だけで「毎月いくら払えるか」を考えると、確実に足りなくなります。
さらに注意したいのが積立方法です。ガイドラインは、計画期間中に均等に積み立てる均等積立方式が望ましいとしたうえで、当初を安く抑えて段階的に値上げする「段階増額積立方式」は、いざ増額しようとしたときに合意ができず不足する事例があると指摘しています。新築マンションのパンフレットで修繕積立金が驚くほど安いときは、「その金額がずっと続くのか、それとも上がる前提なのか」を必ず確認してください。
では一戸建てなら維持費がかからないかというと、そうではありません。外壁や屋根、給湯器などの更新費用は同じように発生します。違うのは「強制的に積み立てられるか、自分で積み立てるか」だけです。マンションと同じくらいの金額を、自分名義の口座で毎月よけておく——そう考えておくと計画が狂いません。
まず押さえたい「いくらかかるか」の実態
住宅金融支援機構が2026年7月24日に公表した「2025年度フラット35利用者調査」によると、購入にかかった費用(平均所要資金)は次のようになっています。マンションのメリット・デメリット
交通や買い物などの利便施設が徒歩圏内にそろっていることが、マンションの最大のメリットです。逆にどんなに環境がよくても、それらの施設が整っていない物件はマンションのよさを活かしきれず、売却時の査定でもマイナスに働きやすくなります。 また、1棟の建物を居住者全員で維持管理していくため、計画的な大規模修繕がしやすい点もメリットです。オートロックはもちろん、カードキーや防犯カメラなどセキュリティ機能が充実している点も安心につながります。 一方のデメリットは、敷地の使い方が制限されるため、庭や駐車場の確保、ペットの飼育などに制約が出ることです。遮音性は昔より向上していますが、上下階や隣の住戸への気づかいは日常的に必要になります。 そしてもうひとつ、購入後にずっと続くのが管理費と修繕積立金です。これは住宅ローンの返済とは別に、毎月かかり続けます。一戸建てのメリット・デメリット
専用の土地を所有する一戸建てには、土地の使い方に融通が利くという強みがあります。物置の設置や駐車場の増設、建物の増改築ができますし、庭でのバーベキューやガーデニング・家庭菜園も楽しめます。 家族それぞれの部屋を確保しやすく、収納も取りやすい傾向があります。イメージとしては「アウトドア」と「広さ」が一戸建てのよさです。 一方、マンションのメリットである「利便性・維持管理・セキュリティ」は、そのまま一戸建ての弱点になりがちです。通勤・通学・買い物の利便性は立地次第ですし、維持管理や修繕の費用・段取りはすべて自分で背負うことになります。管理組合という仕組みがないぶん、誰も代わりに積み立ててくれないのです。住んでからかかるお金の違い
マンションの修繕積立金がどのくらいかかるものなのか、国土交通省が公表している「マンションの修繕積立金に関するガイドライン」(令和6年6月改定)に目安が示されています。長期修繕計画の366事例をもとにした、専有面積1㎡あたり・月額の平均値です。| 建物の規模 | 修繕積立金の平均値(月額) | 事例の3分の2が収まる幅 |
|---|---|---|
| 20階未満/延床5,000㎡未満 | 335円/㎡ | 235〜430円/㎡ |
| 20階未満/延床5,000〜10,000㎡未満 | 252円/㎡ | 170〜320円/㎡ |
| 20階未満/延床10,000〜20,000㎡未満 | 271円/㎡ | 200〜330円/㎡ |
| 20階未満/延床20,000㎡以上 | 255円/㎡ | 190〜325円/㎡ |
| 20階以上(タワーマンション等) | 338円/㎡ | 240〜410円/㎡ |
2つの選択肢をひと目で比較
ここまでの内容を整理します。「どちらが優れているか」ではなく「自分の暮らし方に合うか」という目で見てみてください。| 比較の観点 | マンション | 一戸建て |
|---|---|---|
| 立地 | 駅近など利便性の高い場所が中心 | 郊外・住宅地が中心。土地探しの自由度は高い |
| 購入価格の傾向 | 新築は高め(2025年度の平均5,882万円) | 建売なら抑えやすい(同4,215万円) |
| 毎月の追加負担 | 管理費+修繕積立金が継続してかかる | 強制ではないが、自分で修繕費を積み立てる必要 |
| 維持管理 | 管理組合が計画的に実施 | 時期も業者選びもすべて自分で判断 |
| 土地の使い方 | 敷地の利用に制限がある | 駐車場の増設・増改築・庭の活用が自由 |
| セキュリティ | オートロック・防犯カメラなどが標準的 | 自分で対策する必要がある |
| 音の気づかい | 上下階・隣戸への配慮が日常的に必要 | 比較的気にしなくてよい |
住宅ローンの立てかたはどう変わる?
住宅ローンの審査では、年収に対する年間返済額の割合(返済負担率)が見られます。ここで見られるのはあくまでローンの返済額で、管理費や修繕積立金は含まれません。つまり、審査に通る金額と、無理なく払える金額は別物だということです。 マンションを検討する場合は、次のように考えると失敗しにくくなります。 ・毎月出せる住居費の総額を先に決める ・そこから管理費・修繕積立金(と駐車場代)を差し引く ・残った金額で借りられる額を逆算する 一戸建ての場合は、この差し引き分を「将来の修繕のための貯蓄」として同じように確保しておきます。どちらを選んでも、住居費の総額で考える点は変わりません。 金利タイプや諸費用の考え方も、あわせて確認しておきたいところです。たとえばSBI新生銀行の住宅ローンは、保証料や一部繰上返済手数料がかからず、一般団信の保障が上乗せ金利0円で付く点が分かりやすく、「毎月いくら出ていくのか」を組み立てやすい商品のひとつです。店舗での相談とオンライン手続きの両方に対応しているので、はじめての方が比較検討する候補に入れておくとよいでしょう。金利や手数料の最新の条件は、必ず公式サイトでご確認ください。マンションと一戸建てでよく聞かれること
Q. 資産価値が落ちにくいのはどちらですか? 一概には言えません。建物は年数とともに価値が下がっていきますが、土地は下がりにくく、令和8年地価公示では全国の住宅地が5年連続で上昇しています。一戸建ては土地の割合が大きいぶん、その恩恵を受けやすい構造です。一方でマンションは、駅近など人気の立地に建っていることが多く、需要そのものが価値を支えます。建て方の違いよりも「その立地に将来も需要があるか」のほうが影響は大きいと考えてください。 Q. マンションの管理費・修繕積立金は、途中で上がることがありますか? あります。国土交通省のガイドラインでも、均等積立方式を採用していても、長期修繕計画の見直しによって増額が必要になる場合があるとされています。工事費の高騰や、給排水管・エレベーターなど大がかりな修繕が増えることが理由です。購入前に長期修繕計画と積立方式(均等か段階増額か)を確認しておきましょう。 Q. 一戸建てなら、修繕費は積み立てなくても大丈夫ですか? おすすめできません。外壁の塗り替えや屋根の補修、給湯器の交換などはいずれ必ず来ます。マンションの修繕積立金の目安(70㎡なら月1万7,000円台)を参考に、同じくらいの金額を自分で確保しておくと安心です。 Q. 新築と中古で迷っています。 2025年度のフラット35利用者調査では、中古住宅の利用割合が35.9%と、調査開始以来はじめて最多になりました。中古戸建の平均所要資金は2,783万円で、新築の建売住宅より1,400万円ほど低くなっています。ただし中古はリフォーム費用が別にかかることが多く、住宅ローンとリフォーム費用をどう合わせるかが検討のポイントになります。 Q. 家族の意見が割れています。どう決めればよいですか? 「マンションか一戸建てか」から入ると平行線になりがちです。通勤時間、子どもの学区、車の有無、休日の過ごし方——譲れない条件を先に3つだけ書き出してみてください。条件が決まれば、選ぶべき建て方はかなり絞られます。迷ったときの考え方
マンションでも一戸建てでも、住まう目的がはっきりしていて、その目的に合った物件を選べば大きく後悔することはありません。「毎週、友人とバーベキューがしたい」「ペットを飼うのが夢だった」という方なら一戸建てですし、「帰宅が遅い」「セキュリティを最優先したい」という方ならマンションが有力です。 そのうえで、いまの時代に必ず確認しておきたいのが次の3点です。 ・新築ではマンションのほうが高くなる傾向があるため、価格の思い込みで候補を狭めない ・マンションはローン返済+管理費+修繕積立金で住居費を考える ・一戸建ては修繕費を自分で積み立てる前提で資金計画を立てる マイホームは、家族と自分が楽しく、安心して暮らせる場所でなければなりません。建て方の好みだけでなく、「その家に住み続けるあいだ、毎月いくら出ていくのか」まで見たうえで決めていきましょう。
新築一戸建て・マンションの購入関連記事
-

中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2434view
-

- 2026.09.16
- 2450view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2475view
-

個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2493view
-

- 2026.09.16
- 2504view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2508view




