
マンション購入の頭金はいくら必要?1割の目安と決め方をやさしく解説
マンションを購入するときは、銀行などから住宅ローンを借りるのが一般的です。ただし、購入資金の全額を借りるとは限らず、一部を自己資金でまかなうケースも多くあります。
そこで最初につまずきやすいのが「頭金」です。頭金は用意したほうがよいのか、いくら準備すればよいのか——住宅ローンを組む前に、いちど整理しておきましょう。ここでは、はじめてマイホームを買う方に向けて、頭金の考え方をやさしく解説します。
③について補足すると、借入期間の上限は金融機関が定める完済時年齢の上限と、商品ごとの最長期間(一般に35年、【フラット50】など50年の商品もあります)で決まるのが基本です。「頭金が少ないから期間が短くなる」という形で決まるわけではありません。
なお借入額の上限は、借り手の希望どおりになるとは限りません。年収に対する年間返済額の割合(返済負担率)や、購入する物件の担保としての評価によって、金融機関が上限を判断します。頭金を用意して借入額を抑えることは、この審査を通りやすくすることにもつながります。
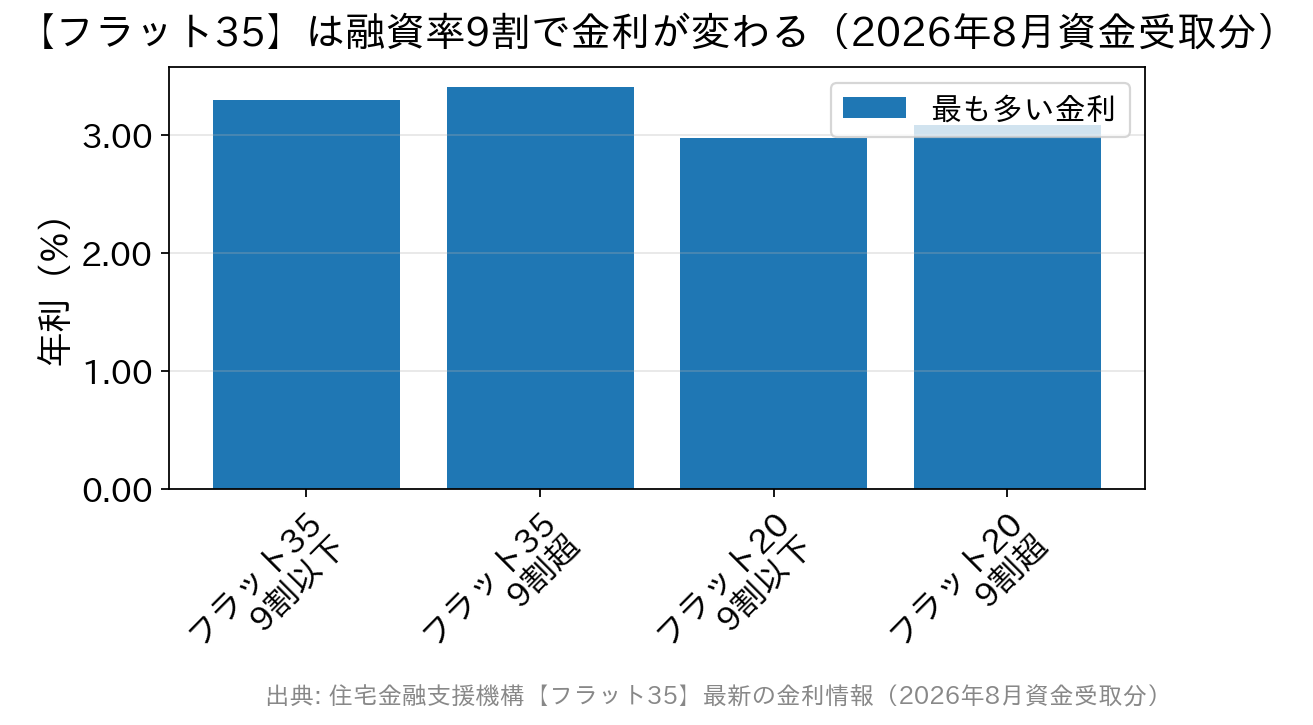
物件価格の1割を頭金として用意できるかどうかで、適用される金利が変わります(新機構団信付き・取扱金融機関のうち最も多い金利)。
差は年0.110%です。小さく見えるかもしれませんが、数千万円を数十年かけて返す住宅ローンでは、この差が総返済額に積み上がります。頭金を1割用意できそうなら、あと少し貯めてから買うという判断も十分に合理的です。
なお、借り換えの場合は融資率にかかわらず「9割以下」の金利が適用されます。また、デュエット(ペア連生団信)は掲載金利+0.18%、新3大疾病付機構団信は+0.24%となります。
(出典:住宅金融支援機構【フラット35】「最新の金利情報」「融資率とは」/2026年8月資金受取分。最新の金利は公式サイトでご確認ください)
そもそも頭金とは?
頭金とは、住宅ローンを利用して住宅を購入するときに、現金で支払う部分のことです。 たとえば売値が5,000万円のマンションで頭金を1,000万円入れれば、住宅ローンの借入額は4,000万円になります。住宅の価格が決まっている以上、購入資金は「頭金+住宅ローン」で組み立てるしかありません。頭金を増やせばローンは減り、頭金を減らせばローンは増える、というシンプルな関係です。「頭金」と「諸費用」は別のお金です
ここが初心者の方の最大のつまずきポイントです。マンションを買うときは、物件価格とは別に諸費用がかかります。- 登記費用(登録免許税・司法書士報酬)
- 住宅ローンの事務手数料・保証料
- 火災保険料・地震保険料
- 印紙税、不動産取得税、管理費・修繕積立金の精算金 など
頭金は住宅ローンの何に影響するのか
住宅ローンの毎月の返済額は、①借入額 ②借入金利 ③借入期間の3つで決まります。頭金は、このうち①と②に直接効いてきます。| 返済額を決める要素 | 頭金との関係 | ひとこと |
|---|---|---|
| ①借入額 | 直接減らせる | 頭金を入れた分だけ借入額が減り、利息も減ります |
| ②借入金利 | 下がることがある | 【フラット35】は融資率で金利が変わります(後述) |
| ③借入期間 | ほとんど関係しない | 期間の上限は主に「完済時の年齢」で決まります |
【フラット35】の「融資率9割」という区切り
頭金の効果がいちばんはっきり数字で見えるのが、全期間固定金利の【フラット35】です。 【フラット35】の融資率とは、「借入額 ÷ 住宅の建設費または購入価額」のこと。この融資率が9割以下か、9割超かで借入金利が変わります。つまり物件価格の1割を頭金として用意できるかどうかが、金利の分かれ目になるわけです。 2026年8月資金受取分の金利(新機構団信付き・取扱金融機関のうち最も多い金利)は次のとおりです。| 商品・返済期間 | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| 【フラット35】(21年以上35年以下) | 年3.290% | 年3.400% |
| 【フラット20】(20年以下) | 年2.970% | 年3.080% |
| 【フラット50】(36年以上50年以下) | 年3.500% | 年3.610% |
金利が上がっている今は、借入額の重みが増しています
2026年8月の【フラット35】(返済期間21年以上35年以下・融資率9割以下)の最も多い金利は年3.290%で、前月の年3.140%から0.150%上昇しました。現在の制度になった2017年10月以降でもっとも高い水準です。 変動金利についても、みずほ銀行と三菱UFJ銀行が2026年9月以降に住宅ローン変動金利の基準金利を見直すと公式に案内しています(適用の時期や反映される返済月は銀行・契約タイプによって異なります)。 金利が高いほど、同じ借入額でも利息の総額は大きくなります。金利が上がる局面では、頭金を入れて借入額そのものを抑えることの効果も大きくなる、と考えておくとよいでしょう。ただし金利は今後も動きますので、最新の水準は必ず各金融機関の公式サイトでご確認ください。頭金のメリットとデメリット
住宅ローンによっては頭金が借入の条件になっているものもありますが、マンション購入では頭金の額は基本的に自由に決められます。整理すると次のようになります。| 観点 | 頭金を多く入れる | 頭金を少なくする |
|---|---|---|
| 毎月の返済額 | 減らせる | 増える |
| 利息の総額 | 減らせる | 増える |
| 金利(フラット35) | 1割入れれば9割以下の金利が使える | 9割超の金利になる |
| 手元の現金 | 減る(ここが最大の注意点) | 残せる |
| 住宅ローン控除 | 残高が減る分、控除額も小さくなる | 残高が大きい分、控除は受けやすい |
メリット:返済の負担を軽くできる
頭金を用意する最大のメリットは、借入額を減らして毎月の返済額と利息の総額を抑えられることです。【フラット35】のように融資率で金利が変わる商品なら、金利面でも有利になります。デメリット:手元の現金が減る
一方のデメリットは、手元に残る現金が少なくなることです。暮らしていれば、住宅ローン以外にもお金がかかる場面は必ず訪れます。教育費、車の買い替え、家電の故障、病気やケガ、収入の一時的な減少——そのときに現金がないと、生活が立ち行かなくなってしまいます。 住宅ローンはいったん借りると簡単には増やせませんが、手元の現金は繰上返済という形であとから返済に回せます。無理をして頭金を積むくらいなら、頭金を減らして現金を手元に置き、生活の見通しが立った時点で繰上返済をする——という進め方も十分に現実的な選択肢です。住宅ローン控除との関係も知っておく
住宅ローン控除(住宅ローン減税)は、年末のローン残高の0.7%を所得税などから控除する制度です。頭金を入れて残高を減らすと、その分だけ控除額も小さくなります。 とはいえ、借入金利が控除率の0.7%を上回る水準になると、利息を減らせる効果のほうが大きくなりやすいのが一般的です。控除には借入限度額や所得の要件、控除期間(既存住宅は原則10年、省エネ性能などの要件を満たす場合は13年)もあるため、ご自身の借入条件で試算してから判断することをおすすめします。よくある質問
Q. 頭金の目安は「物件価格の2割」と聞きましたが、本当ですか?
かつてよく言われた目安ですが、必ず2割必要というルールはありません。【フラット35】で金利の区分が変わるのは1割(融資率9割)のラインです。まずは「1割+諸費用+生活予備費」を目標に考えると、現実的な計画が立てやすくなります。Q. 頭金ゼロ(フルローン)でも買えますか?
金融機関によっては、物件価格の全額を借りられる商品もあります。ただし借入額が大きくなるため、審査は厳しくなりやすく、【フラット35】では9割超の金利が適用されます。「借りられる額」と「無理なく返せる額」は別物ですから、返済額が家計に収まるかを先に確認しましょう。Q. 生活予備費はどのくらい残しておけばよいでしょうか?
一般には、生活費の半年分程度を目安に考える方が多いようです。収入の安定度や家族構成によって適切な金額は変わりますので、「これだけあれば当面は困らない」という金額をご自身で決めておくことが大切です。Q. 親から資金援助を受ける場合、頭金にしてもよいですか?
頭金に充てること自体は可能です。ただし、贈与を受ける場合は贈与税の取り扱いに注意が必要です。住宅取得等資金の贈与に関する非課税措置などの制度もありますので、適用の可否や必要な手続きは、国税庁の情報や税務署でご確認ください。Q. 頭金を入れるのと、あとで繰上返済するのはどちらが得ですか?
利息の削減という点では、早い段階で借入額を減らすほど効果は大きくなります。ただし、手元の現金を確保できる安心感は繰上返済型の強みです。【フラット35】の融資率9割のラインをまたぐかどうかも判断材料になりますので、金利差と手元資金の両方をあわせて考えましょう。まとめ|頭金は「多いほどよい」ではなく「無理のない範囲で」
頭金は、借入額と(商品によっては)金利を下げられる強力な手段です。一方で、手元の現金を減らしすぎると、購入後の暮らしが苦しくなってしまいます。- まず諸費用と生活予備費を確保し、残りから頭金を考える
- 【フラット35】を検討するなら、物件価格の1割(融資率9割以下)がひとつの目安
- 足りない分は、無理に貯めるより入居後の繰上返済で対応する手もある
- 金利が上がっている局面では、借入額を抑えることの効果が大きくなる

新築一戸建て・マンションの購入関連記事
-
マイホーム購入資金の作り方|預金・個人向け国債・新NISAの使い分け
- 2026.09.15
- 2552view
-

空き家900万戸・空き家率13.8%|住宅購入前に知る影響と相続の期限
- 2026.09.15
- 2560view
-

- 2026.09.15
- 2591view
-

興産信用金庫の住宅ローン|みらい・マイホームローンの金利と条件
- 2026.09.15
- 2605view
-

- 2026.09.15
- 2632view
-
- 2026.09.15
- 2740view




