住宅ローンは毎月の返済額から逆算|借入可能額を4ステップで
「銀行が貸してくれる額まで借りても大丈夫?」と迷っている方へ。住宅ローンの予算は、借りられる上限からではなく、毎月無理なく払える返済額から逆算して決めるのが安全です。
手順は4つです。返済負担率で上限の目安を知り、家計から毎月払える額を決め、金利と返済期間で借入額に直し、最後に10年後・20年後の家計で無理がないかを見直します。物件を見に行く前にこの計算をしておくと、予算がぶれません。
「借りられる額」から考えると危ない理由
住宅ローンの相談に行くと、まず「いくらまで借りられるか」を教えてもらえます。ただ、この金額は年収と金利から計算された上限で、あなたの家計の事情までは入っていません。
たとえば、次のような支出は審査では見えません。
- お子さんの進学(高校・大学の入学金や授業料)
- 車の買い替え、家電の故障
- 親の介護、自分や家族の病気
- マンションなら管理費・修繕積立金の値上がり
借りた時点では、多くの方が「返せる」と考えています。それでも途中で苦しくなるのは、借りたあとに起きる出来事まで計画に入っていなかったからです。上限まで借りるのではなく、毎月確実に払える金額から逆算する。これが安全な順番になります。
ステップ1 上限の目安を「返済負担率」で知る
まず、金融機関がどんな物差しで上限を決めているかを知っておきます。使われるのは返済負担率(総返済負担率)で、年収に占める年間返済額の割合のことです。
全期間固定金利の【フラット35】では、基準が公開されています。
| 年収 | 総返済負担率の基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
この割合には、住宅ローン以外の借入れも含まれます。【フラット35】では、自動車ローン・教育ローン・カードローン(クレジットカードのキャッシング、分割払いやリボ払いによる購入を含む)も合算して判定されます。
マイカーローンやリボ払いが残っていると、その分だけ住宅ローンで借りられる額は減ります。心当たりがある方は、申し込む前に整理しておくと選択肢が広がります。
この基準は、あくまで審査に通る上限です。年収400万円で35%なら年間140万円、月にするとおよそ11.6万円ですが、これを何十年も払い続けられるかは別の話です。無理のない水準として、20%台前半を目安に余裕を持たせる考え方をおすすめします。
ステップ2 毎月払える額を家計から決める
次に、実際に払える金額を家計から決めます。ここで気をつけたいのは、いまの家賃をそのまま返済額にしないことです。
家賃を滞納したことがなければ、同じ額なら払えそうに思えます。とはいえ持ち家になると、家賃には含まれていなかった費用が新たにかかります。
| 持ち家で新たにかかる費用 | 内容 |
|---|---|
| 固定資産税・都市計画税 | 毎年課税されます(賃貸では大家さんの負担) |
| 管理費・修繕積立金 | マンションの場合。修繕積立金は将来値上がりすることがあります |
| 修繕・メンテナンス費 | 一戸建ての外壁・屋根・給湯器など。10年〜20年で数十万円〜 |
| 火災保険料・地震保険料 | 【フラット35】では返済終了までの火災保険加入が必要です |
| 駐車場代 | 一戸建てなら不要になることも(プラス要素) |
こうした費用を考えると、毎月のローン返済額は、いまの家賃より3万円ほど少なく見積もっておくのが安全側の考え方です。金額は物件で変わるので、検討中の物件の管理費・修繕積立金・固定資産税の目安を不動産会社に聞いておいてください。
家賃からおおまかな借入額をつかみたい方は、家賃から逆算する速算表も使えます。
ステップ3 毎月の返済額から借入可能金額を逆算する
払える額が決まったら、そこから借入額を逆算します。同じ毎月返済額でも、金利と返済期間によって借りられる額は変わります。
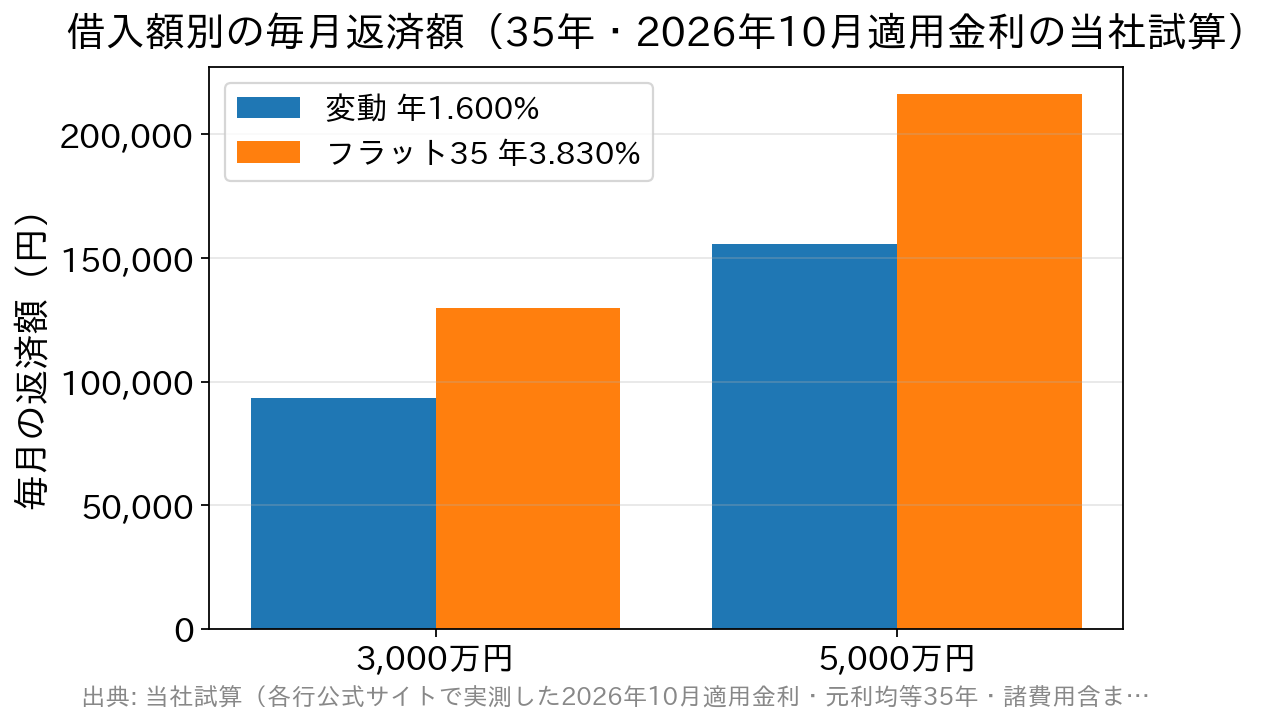
当編集部が各金融機関の公式サイトで実測した2026年10月適用の金利をもとに、元利均等・毎月返済で試算すると、借入額と毎月の返済額の関係は下の表のようになります。
| 借入額(35年返済) | 変動金利 年1.600%の場合 | 【フラット35】年3.830%の場合 |
|---|---|---|
| 3,000万円 | 月 93,331円 | 月 129,790円 |
| 5,000万円 | 月 155,553円 | 月 216,317円 |
※当編集部が各行公式サイトで実測した2026年10月適用金利に基づく当社試算。変動金利はドコモSMTBネット銀行(旧・住信SBIネット銀行)対面相談コースの通期引下げプラン(物件価格80%以下)、【フラット35】は返済期間21年以上35年以下・融資率9割以下の最頻金利。元利均等・ボーナス返済なし。事務手数料・保証料・団信の上乗せなどの諸費用は含まない金利のみの試算です。変動金利は全期間金利が変わらないと仮定した概算で、実際は半年ごとに見直されます。
この表を逆から見てみます。たとえば毎月13万円までなら払える方は、年3.830%の全期間固定なら借入額3,000万円がひとつの目安です。
変動金利の年1.600%なら、同じ13万円でもっと多く借りられます。ただ、変動金利は将来上がる可能性があるので、いまの金利で上限まで借りると、上がったときに耐えられなくなります。
金利が上がると、同じ返済額で借りられる額は減ります
【フラット35】(返済期間21年以上35年以下・融資率9割以下)で最も多い金利は、2026年10月資金受取分で年3.830%です。前月から0.370%上がり、団信の保険料を金利に含める現在の制度になった2017年10月以降でもっとも高い水準が続いています。
金利が上がると、同じ「毎月13万円」でも借りられる額は目減りします。予算を組んだあとに金利が動くこともあるので、資金計画は申し込みの直前に、最新の金利でもう一度試算し直してください。
借入期間と借入額の上限も見ておく
【フラット35】の場合、借入額は100万円以上1億2,000万円以下、借入期間は15年以上(申込本人または連帯債務者が満60歳以上なら10年以上)です。上限は「80歳−申込時の年齢」と「35年」のうち短いほうになります。
つまり、申し込む年齢が上がるほど、選べる返済期間は短くなります。45歳で申し込めば上限は35年、50歳なら30年です。期間が短くなれば毎月の返済額は増えるので、年齢によっては借入額そのものを見直す必要が出てきます。
ステップ4 10年後・20年後の家計を書き出す
最後に、返済が続く期間の家計を書き出してみます。難しい計算はいりません。紙に「年」と「その年に起きること」を並べるだけで十分です。
- お子さんが高校・大学に入るのは何年後か、そのときいくらかかりそうか
- 車の買い替えは何年ごとか
- 自宅の修繕(外壁・屋根・給湯器・水回り)はいつ頃か
- 定年は何年後か、そのとき残債はいくらか
見落としやすいのが、定年後にも返済が残るケースです。35年返済なら、40歳で借りれば完済は75歳。退職金をあてにした計画は、退職金の額が変わったときに崩れます。
定年までに返し終える計画にするか、繰上返済で期間を縮める前提で借入額を抑えるか。どちらにするかを最初に決めておくと、借入額の上限が自然に決まります。
少しでも不安が残るなら、購入金額を下げる、あるいは購入をいったん見送るのも立派な判断です。年収から見た借入額の目安は、年収別の住宅ローン借入可能額でも確認できます。
返済が苦しくなったときの相談先
計画を立てても、想定外のことは起こります。そのときのために、返済が難しくなった場合の相談窓口があることを知っておいてください。
【フラット35】では、収入が減ったり、病気や災害で返済が難しくなったりした場合に、返済期間の延長や一定期間の返済額の軽減、ボーナス返済の見直しなどを相談できるしくみがあります。民間の金融機関でも、同じような相談を受け付けているのが一般的です。
延滞してしまう前に相談することが何より効きます。「払えないかもしれない」と感じた時点で、借入先の金融機関に連絡してください。失業したときの具体的な動き方は、失業で住宅ローンが払えないときの対処法で解説しています。
よくある質問
Q. 返済負担率は何%くらいに抑えれば無理がありませんか?
A. 【フラット35】の基準は年収400万円未満で30%以下、400万円以上で35%以下ですが、これは審査に通る上限です。教育費や修繕費の余地を残すなら、20%台前半がひとつの目安になります。家族構成や他の支出で適切な水準は変わります。
Q. ボーナス返済を使えば、もっと借りられますか?
A. 【フラット35】では借入額の40%以内でボーナス返済を併用できます。毎月の返済額は下がりますが、ボーナスが減ったり出なくなったりしたときのリスクを抱えます。使うとしても、ボーナスに頼る割合は小さくしておくのが安全です。
Q. 変動金利で借りれば、たくさん借りられるのでは?
A. 金利が低いぶん、同じ返済額でも借入額は大きくできます。ただ変動金利は見直しがあり、返済額が増える可能性があります。金利が上がっても払える額で借入額を決め、いまの金利での上限まで借りるのは避けるのが基本です。
Q. 車のローンやリボ払いがあると、住宅ローンに影響しますか?
A. 影響します。【フラット35】では、自動車ローン・教育ローン・カードローン(キャッシング、分割払い・リボ払いによる購入を含む)の返済額も合算して返済負担率が判定されます。申し込む前に整理しておくと、借りられる額が変わってきます。
Q. 自分の条件で正確に計算するにはどうすればいいですか?
A. 住宅金融支援機構や各金融機関のウェブサイトに、返済額を試算できるシミュレーションがあります。借入額・金利・返済期間を入れ替えながら、毎月いくらなら払えるかから逆算する使い方をすると、現実的な予算が見えてきます。
まとめ|「上限」ではなく「毎月払える額」から決める
住宅ローンの予算は、次の4ステップで決めます。
- 返済負担率で上限の目安を知る(上限であって目標ではありません)
- 家賃から管理費・修繕積立金・固定資産税の分を差し引いて、毎月払える額を決める
- その返済額から、金利と返済期間に合わせて借入可能金額を逆算する
- 10年後・20年後の支出を書き出して、途中で苦しくならないかを見直す
金融機関を比べるときは、金利だけでなく、事務手数料や保証料、繰上返済の手数料まで含めた総額で見てください。借入額を抑えて、余裕ができたら繰上返済で前倒しする進め方なら、繰上返済の手数料も見ておきたい項目です。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。
ゼロから学ぶ住宅ローン関連記事
-
- 2026.11.22
- 4254view
-
- 2026.11.22
- 3633view
-
- 2026.11.21
- 2066view
-
- 2026.11.21
- 2768view
-
- 2026.11.20
- 2075view
-
- 2026.11.20
- 1692view