
住宅ローンは勤続年数が短くても借りられる?目安は「1年以上」
「就職してまだ1年ちょっと。こんな勤続年数で住宅ローンは組めるの?」と気になっている方へ。勤続年数が短くても、住宅ローンを借りられる可能性は十分にあります。
国土交通省の最新調査では、勤続年数の基準を「1年以上」とする回答がいちばん多く、「3年以上」は少数派でした。家賃と同じくらいの返済で家を持てないかと考え始めた段階でも、あきらめる必要はありません。
ただし、どこに申し込むかで結果は変わりやすいテーマです。審査で何を見られているのかを公的なデータで追いながら、申し込む前に整えておきたいことまで順にお話しします。
住宅ローンの審査では、どこを見られているの?
住宅ローンを借りるときは、必ず審査を受けます。審査は「この人は無理なく返し続けられそうか」を判断するためのもので、金融機関はいくつもの項目を組み合わせて判断しています。
どの項目をどれくらい重視するかは各社が公表していません。とはいえ、何を見ているのかは公的な調査でわかります。国土交通省が毎年行っている「民間住宅ローンの実態に関する調査」です。
令和7年度調査(2025年10〜12月に実施・994機関が回答)では、融資のときに考慮する項目は次のような割合でした。
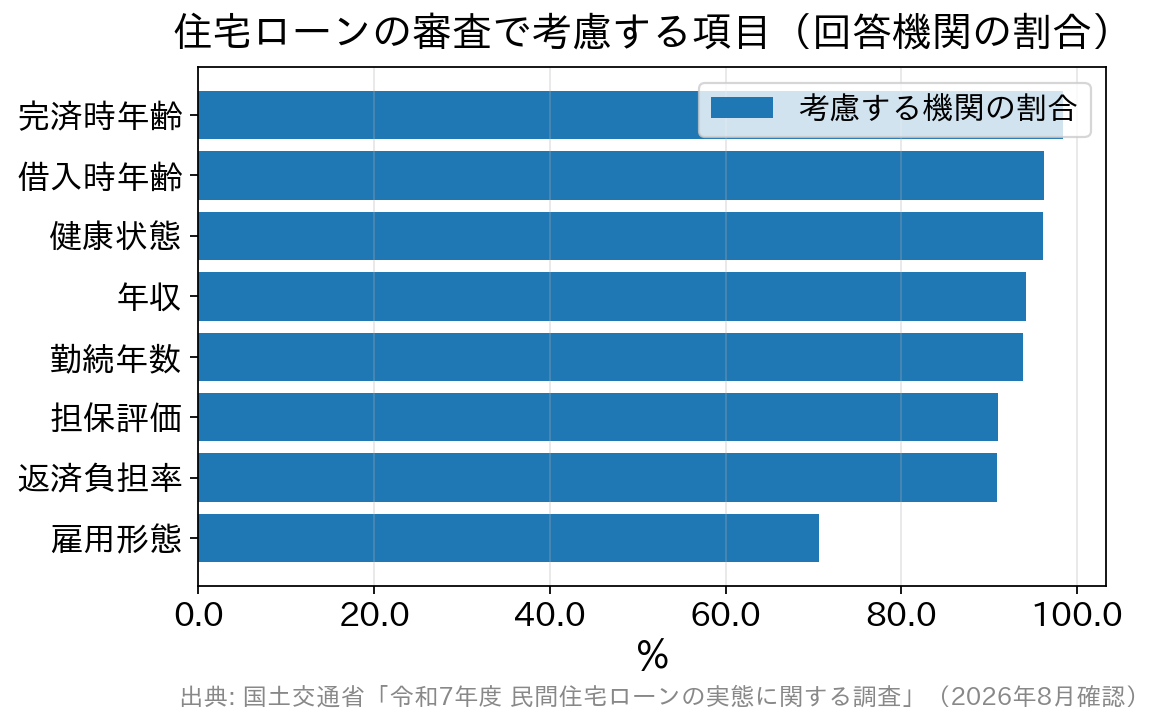
上位は完済時年齢(98.4%)・借入時年齢(96.2%)・健康状態(96.1%)・年収(94.2%)、そして勤続年数(93.9%)です。勤続年数は、ほとんどの金融機関が見ている項目のひとつといえます。
返済中の借入れに滞納や遅延があると、審査には大きく響きます。カードローンやクレジットカードの分割・リボ払いも、年収に占める返済の割合(返済負担率)に含めて計算されます。
出典:国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」
勤続年数が短いと不利になりやすい理由
勤続年数が審査項目になっているのには、はっきりした理由があります。
住宅ローンは20年、30年と続く長い付き合いです。金融機関は「この収入がこの先も続きそうか」を知りたいと考えます。勤続年数は、それを推し量るいちばん手軽な材料なのです。
実務的な事情もあります。審査では原則として前年の収入を証明する書類(源泉徴収票や課税証明書など)を求められます。入社したばかりだと、今の会社での年収を示す書類がまだ手元にないことがあるのです。
例えるなら、引っ越してきたばかりのお店で「いつもの」と注文できないのと似ています。勤続年数の壁は、意欲や能力の問題というより、返済能力を判断する材料がまだそろっていないという技術的な理由によるところが大きいのです。
「勤続3年以上」は本当? 実際にいちばん多い基準
住宅ローンの話題では「勤続3年が目安」という言い方をよく見かけます。けれども、これは現在の実態とはかなりズレています。
令和7年度調査では、勤続年数を審査項目に挙げた金融機関に、具体的な水準も聞いています(複数回答)。結果は次のとおりでした。
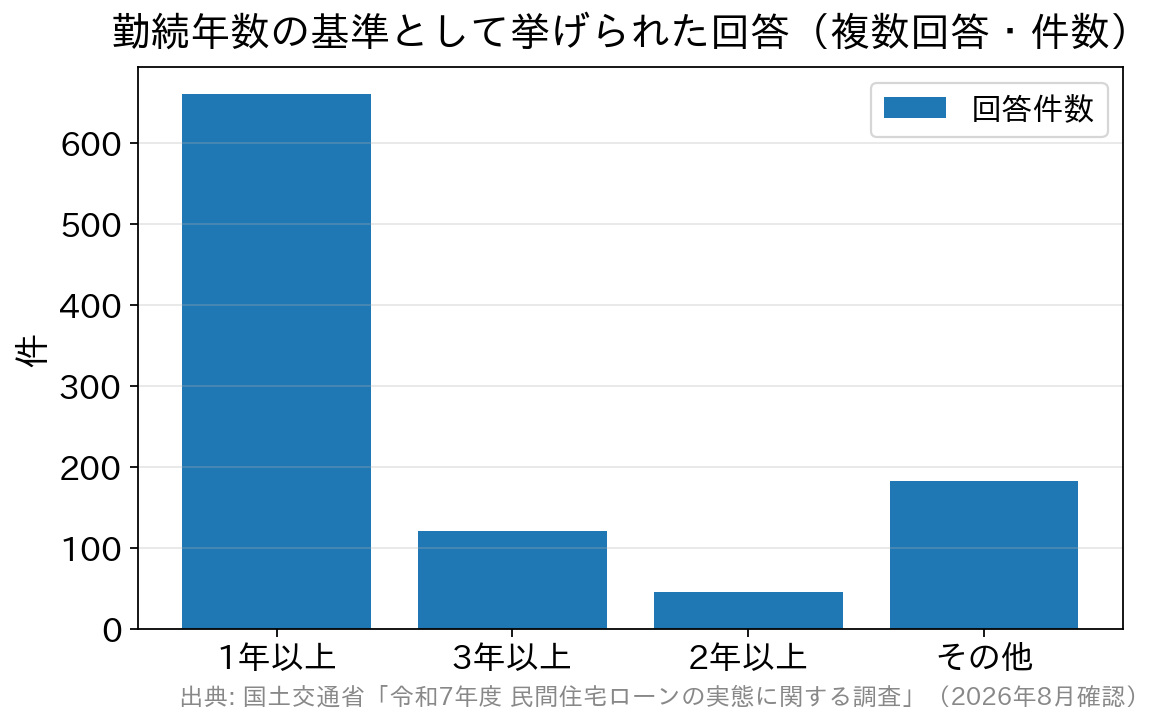
最も多かったのは「1年以上」で661件。「3年以上」は121件、「2年以上」は45件でした。「その他」(183件)には、年数で一律に線を引かず個別に判断するという趣旨の回答も含まれます。
多くの金融機関が置いている目安は、3年より1年に寄っているわけです。1年に届けば必ず通るという話ではありませんが、「3年働かないと無理らしい」と検討そのものをやめてしまうのはもったいない誤解です。
年収の基準は「150万円以上」が最多。勤続が短い人は年収の示し方が大事
勤続年数と並んで気になるのが年収です。同じ調査で、年収を審査項目にしている936機関に基準を聞いた結果(複数回答)を表にしました。
| 年収の基準 | 回答件数 | 読み方 |
|---|---|---|
| 150万円以上 | 387件 | 最も多い基準 |
| 100万円以上 | 307件 | 次に多い基準 |
| 200万円以上 | 65件 | 少数 |
| 250万円以上 | 22件 | 少数 |
| その他 | 219件 | 個別判断などを含む |
出典:国土交通省「令和7年度 民間住宅ローンの実態に関する調査」(複数回答)
この数字だけ見ると、年収のハードルはそれほど高くないことがわかります。実際に問題になりやすいのは、年収そのものより「その年収をどう証明するか」です。
転職して1年未満だと、前年の源泉徴収票には前の職場の収入しか載っていません。そのため金融機関によっては、雇用契約書や直近の給与明細から見込み年収を出して判断します。どの書類で年収を見てもらえるかは金融機関ごとに違うので、相談の段階で聞いておくと、書類の出し直しを減らせます。
借りられる額は年収の基準とは別に、返済負担率でも決まります。基準を満たしていても、希望額がそのまま借りられるとは限らない点に注意が必要です。
勤続年数より重く見られている項目もある
同じ調査を眺めると、勤続年数(93.9%)より高い割合の項目がいくつもあります。完済時年齢・借入時年齢・健康状態・年収です。
- 完済時年齢……具体的な基準では「80歳未満」とする回答が732件と圧倒的でした。借入時の年齢が上がるほど、選べる返済期間が短くなります。
- 健康状態……「団体信用生命保険(団信)への加入が必要」とする回答が866件。団信は、返済中に亡くなったときなどに保険金でローンを返してくれる保険です。持病があると団信に入れず、それが理由で借りられないこともあります。
- 返済負担率……年収に占める年間返済額の割合です。基準は金融機関ごとに異なり、他のローンの返済も合算されます。自動車ローンなどがあると、その分だけ借りられる額が下がります。
- 雇用形態……70.6%の機関が審査項目としています。「派遣社員は対象外」が357件、「契約社員は対象外」が286件。「自営業者は対象外」はわずか7件でした。
住宅ローンの審査は、勤続年数の一点だけで合否が決まるものではありません。年齢・健康・他の借入れといった、自分で整えられる部分をそろえておくほうが結果につながります。
年齢の考え方は住宅ローンは何歳まで借りられるかの目安と注意点で、勤続年数以外の審査項目は住宅ローン審査で見られる項目の解説でくわしく取り上げています。
【フラット35】は勤続年数が申込要件に入っていない
勤続年数が短い方の選択肢としてよく挙がるのが、全期間固定金利の【フラット35】です。住宅金融支援機構と民間の金融機関が提携して提供している住宅ローンで、窓口は金融機関、資金を出すのは機構という形をとっています。
機構が公表している【フラット35】のご利用条件には、勤続年数の項目がありません。公式に示されている主な申込要件は次の3点です(2026年4月1日現在)。
- 申込時の年齢が満70歳未満であること(親子リレー返済を使う場合は70歳以上でも申込み可)
- 日本国籍の方、永住許可を受けている方または特別永住者の方
- すべての借入れについて、年収に占める年間合計返済額の割合(総返済負担率)が年収400万円未満は30%以下、400万円以上は35%以下であること
勤続年数が要件にないからといって、審査が甘いとは限りません。申込みの受付や審査は取扱金融機関も行い、機構も年齢や総返済負担率を確認します。物件も機構の技術基準に適合し、適合証明書を取ることが必要です。通りやすさが違うというより、見ている物差しが違うと考えると正確です。
| 比較の観点 | 民間の住宅ローン(銀行など) | 【フラット35】 |
|---|---|---|
| 勤続年数 | 93.9%の機関が審査項目にしている(令和7年度調査) | 申込要件に勤続年数の定めがない |
| 年収 | 基準は「150万円以上」が最多(同調査) | 総返済負担率の基準で判断 |
| 年齢 | 完済時年齢は「80歳未満」とする回答が最多 | 申込時70歳未満/借入期間は「80歳-申込時年齢」が上限 |
| 返済負担率 | 金融機関ごとに基準が異なる | 年収400万円未満30%以下/400万円以上35%以下 |
| 団体信用生命保険 | 加入を条件とする商品が多い | 加入しなくても利用できる(その場合の金利は団信付きより0.2%低い) |
| 保証料・繰上返済手数料 | 商品により異なる | いずれも不要 |
| 物件の条件 | 金融機関の担保評価による | 機構の技術基準に適合し、適合証明が必要 |
団信については古い解説が残っていることがあるので補足します。【フラット35】の団信は、2017年10月の申込受付分から保険料が金利に組み込まれる形に変わりました。以前のように特約料を毎年別に払う仕組みはなくなっています。
健康上の理由などで加入しない場合も【フラット35】は利用でき、そのときの借入金利は「新機構団信付きの借入金利-0.2%」です。加入しなければ、万一のときに返済義務がご家族に残る点は必ず押さえておいてください。
勤続年数が短いとき、申し込む前にやっておきたいこと
では、何から手をつければいいのでしょうか。順番に整理します。
- 他の借入れを整理する……自動車ローン・カードローン・分割払い・リボ払いは、返済負担率に合算されます。完済できるものを先に片づけると、借りられる枠に余裕が生まれます。
- 支払いの遅れを作らない……クレジットカードや携帯電話の分割払いを含め、直近の支払い状況は信用情報に記録されています。少なくとも申込前の数か月は、うっかりの遅延を出さないこと。
- 収入を証明できる書類をそろえる……源泉徴収票、課税証明書、直近の給与明細など。転職直後なら、雇用契約書で見込み年収を示せる場合もあります。
- 頭金と諸費用の準備状況を確認する……自己資金を入れると借入額が下がり、返済負担率にも余裕が生まれます。【フラット35】は融資率が9割を超える場合、返済の確実性などをより慎重に審査するとされています。
- 手当たり次第に申し込まない……住宅ローンの申込みをすると、その事実が信用情報機関に登録されます。CIC(指定信用情報機関)の場合、申込情報は照会日から6か月間登録されます。短期間に何社も申し込むと、その履歴がマイナスに受け取られることがあります。
数を打つより、勤続年数の扱いが自分に合いそうな先を絞って相談するのが得策です。相談先を比べるときは、勤続年数の考え方だけでなく、保証料・事務手数料・団信の中身も同じ項目で並べてみると違いがはっきりします。
銀行と信用金庫では審査の考え方が違うこともあります。地元の金融機関も候補に入れたい方は、信用金庫の住宅ローンと銀行との違いも参考にしてみてください。
よくある質問
Q. 転職して3か月ですが、いま申し込んでも意味はありませんか?
A. 勤続年数の目安を「1年以上」とする金融機関が多いため、3か月では厳しい先が多いのは事実です。【フラット35】のように勤続年数を申込要件にしていない商品もあるので、まず取扱金融機関に「この勤続年数で相談できるか」を聞くところから始めるのが安全です。
Q. 同じ業界内でのキャリアアップ転職でも、不利になりますか?
A. 一律に不利とは決まっていません。年数だけでなく、収入が上がっているか、業種や職種に連続性があるかも含めて見られます。雇用契約書や前職の源泉徴収票など、転職の経緯を説明できる資料を用意しておくと話が進みやすくなります。
Q. 契約社員や派遣社員でも住宅ローンは組めますか?
A. 令和7年度の調査では「派遣社員は対象外」が357件、「契約社員は対象外」が286件でした。対象外としない金融機関もありますが、選択肢が狭まるのは確かです。雇用形態を申込要件に置いていない【フラット35】を、早めに候補へ入れておくとよいでしょう。
Q. 勤続年数の短い夫婦です。二人の収入を合わせて借りられますか?
A. 【フラット35】には収入合算の仕組みがあり、申し込めるのは連帯債務者を含めて2名までです。合算する相手にも要件があり、合算した分は二人で返し続ける前提になります。片方が働き方を変える可能性があるなら、合算額は控えめにしておくと無理がありません。
Q. 審査に落ちてしまいました。すぐに別の金融機関へ申し込んでもいいですか?
A. 落ちた理由を考えないまま次へ進むと、同じ結果を繰り返しやすくなります。申込みの記録はCICで6か月間残るため、他の借入れの整理や書類の準備など、原因になりそうな部分を先に直すほうが近道です。ご自身の信用情報は開示請求で確認できます。
まとめ
勤続年数は、ほとんどの金融機関が見ている項目です。けれども実際にいちばん多い目安は「1年以上」で、「3年ないと無理」という思い込みは実態と合っていません。年収の基準も「150万円以上」が最多で、ハードルは思われているほど高くありません。
勤続年数という今すぐ変えられない数字より、他の借入れの整理、支払いの遅延をなくすこと、書類の準備といった自分で動かせる部分を整えておくことが先決です。そのうえで、【フラット35】も含めて自分に合う借入先を落ち着いて選んでいけば大丈夫です。
※本記事は2026年10月時点で公表されている資料をもとに整理しています。金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

新規借入の方へ関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4752view
-

- 2026.11.12
- 5193view



