
大光銀行の住宅ローン|金利・引下げ条件と手数料タイプの選び方

大光銀行は、新潟県長岡市に本店を置く第二地方銀行です。新潟県内を中心に店舗を構え、地域に密着した金融サービスを提供しています。住宅ローンでは、事務手数料のタイプが違う2つの住宅ローンと、おまとめプランが用意されているのが特徴です。「どれを選べばいいのか分からない」という方に向けて、それぞれの違いと金利のしくみをやさしく整理していきます。
大光銀行の住宅ローンは大きく分けて3つ
大光銀行の住宅ローンは、公式サイトで大きく次の3つが案内されています(2026年9月7日に確認)。
①手数料定率型(変動金利型)…金利の低さを重視するタイプ。金利タイプは変動のみです。
②手数料定額型(金利選択型)…変動と固定(3年・5年・10年)から選べるタイプ。
③おまとめプラン…他のローンを住宅ローンにまとめられるプラン。こちらは変動金利型のみの取扱いです。
ここでいう「定率型」「定額型」は事務手数料の決まり方の違いです。定率型は借入金額に対して一定の率で手数料がかかり、その代わり金利が低く設定されるのが一般的。定額型は手数料が決まった金額で、そのぶん金利はやや高めになります。金利だけを見比べると必ず判断を誤るので、必ず「金利+手数料(+保証料)」の総額で比べてください。
なお、住宅ローンを取り巻く金利環境は、この記事を最初に公開した2016年当時から大きく変わりました。日本銀行は2024年にマイナス金利政策を解除し、その後も段階的に利上げを進めています。いまは「金利のある時代」です。全期間固定の代表格である【フラット35】は、2026年9月資金受取分の最も多い金利が年3.460%(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)まで上昇しました。数年前の感覚のまま検討しないよう気をつけましょう。
手数料定率型(変動金利型)
金利の低さを重視する方向けのタイプです。公式サイトによると、通常金利は年0.900%〜年1.150%(審査により決定)で、取引内容に応じて最大年▲0.200%の優遇が適用され、最下限金利は年0.700%です(2026年8月10日現在・2026年9月7日に確認)。
金利引下げの対象になるのは、次の項目です。
①給与振込口座を当行に指定(1名分につき▲0.050%・最大▲0.100%)
②NISA口座を当行で開設している
③申込人の年齢が20歳代
④年金受取口座を当行に指定
⑤当行に定期預金を200万円以上保有(200万円以上500万円未満で▲0.050%、500万円以上で▲0.100%)
⑥大光Visaデビットカードを持っている
⑦他の金融機関からの借換え
⑧融資対象物件がZEH等(Nearly ZEH・ZEH Ready・ZEH Orientedを含む)に該当
①〜⑥は、主債務者だけでなく連帯債務者・連帯保証人・配偶者の取引も対象になります(④は同居の家族や、同居の有無を問わず主債務者夫婦の両親の取引も対象)。共働き世帯やご家族と口座をまとめている方は、思ったより条件を満たせることがあります。
もうひとつ見逃せないのが団信で、このタイプの団信は「全疾病保障付団信」または「全疾病保障付連生団信」で、いずれも金利の上乗せがありません。保障を厚くすると金利が上がる金融機関が多いなかで、これは注目してよい条件です。
手数料定額型(金利選択型)
「金利が上がるのが心配なので固定にしたい」という方向けのタイプです。変動に加えて3年・5年・10年の固定金利選択型から選べます。金利は次のとおりです(2026年8月10日現在・保証料一括前払型の場合)。
| 金利タイプ | 通常金利 | 最下限金利(引下げ後) |
|---|---|---|
| 変動 | 年1.475% | 年1.375% |
| 3年固定 | 年2.550% | 年2.450% |
| 5年固定 | 年2.850% | 年2.750% |
| 10年固定 | 年3.200% | 年3.100% |
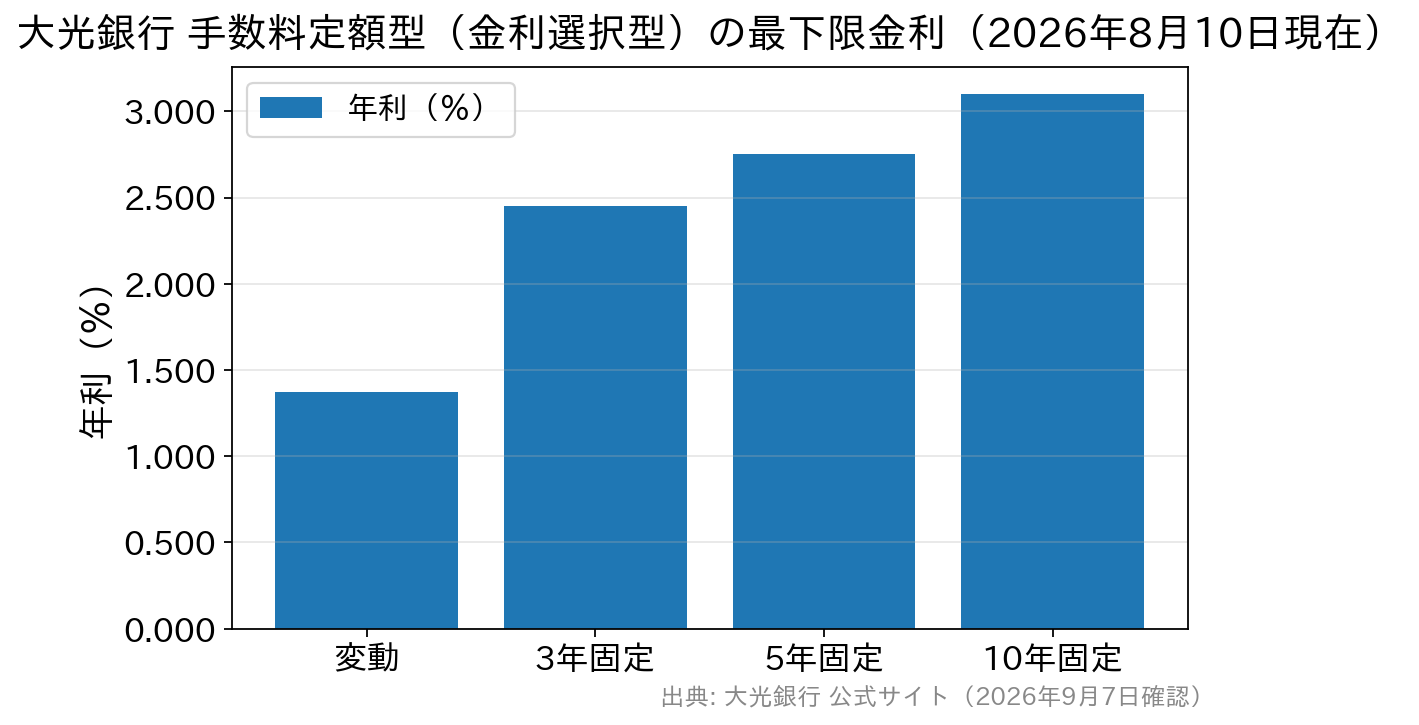
引下げ幅は最大年▲0.100%で、対象は「他の金融機関からの借換え」「当行提携業者からの紹介案件」「新潟県版雪国型ZEH・ZEH(Nearly ZEH、ZEH Ready、ZEH Orientedを含む)に対応した住宅の建築・購入」のいずれかです(資金使途がリフォーム資金のみの場合は対象外)。
そして、はじめての方にぜひ知っておいてほしいのが金利がいつ決まるかです。公式サイトには、変動金利型は「お申込時」ではなく「ご契約時」の金利が適用される一方、固定金利選択型は「お申込時」と「ご契約時」で金利が異なる場合、いずれか低い金利を適用する、と明記されています(申込日から1年後の応答月の月末までに借り入れる場合に限ります)。金利が上がりやすい局面では、この取扱いは心強い仕組みです。
なお、上記の金利は「保証料一括前払型」の場合で、「保証料分割後払型」を選ぶと適用金利が変わります。ここも総額に効いてくるので、窓口で両方の試算を出してもらいましょう。
金利引下げの条件をチェック
借入後に固定金利を再選択するときなどに使われる基準金利は、2026年8月10日現在で変動 年3.375%/3年固定 年3.600%/5年固定 年3.850%/10年固定 年4.400%と公表されています。この基準金利からは、次の10項目に応じた引下げが用意されています。
| 引下げ幅 | 条件 | ひとこと |
|---|---|---|
| 年▲0.3% | 当行に給与振込を指定 | 同一世帯の取引も対象 |
| 年▲0.3% | 当行に年金振込を指定 | 同一世帯の取引も対象 |
| 年▲0.3% | 大光Visaデビットカードまたはたいこうカードのクレジットカードを契約 | デビットは同一世帯も対象 |
| 年▲0.3% | 当行で消費者ローンを利用中 | 同一世帯の取引も対象 |
| 年▲0.3% | 22歳以下の学生(未就学児を含む)を扶養している | 子育て世帯にうれしい条件 |
| 年▲0.1% | 環境対策設備を設置 | 太陽光・エコキュート・新潟県産材住宅など |
| 年▲0.1% | 当行でカードローンを契約 | 新規申込も対象 |
| 年▲0.1% | たいこうパーソナルe-バンキングを契約 | 新規申込も対象 |
| 年▲0.1% | 当行で401Kに加入 | 同一世帯の取引も対象 |
| 年▲0.1% | 他の金融機関からの借換え、または当行提携業者からの紹介 | リフォーム資金のみは対象外 |
注目したいのは「22歳以下の学生(未就学児を含む)を扶養している方は年▲0.3%」という条件です。教育費と住宅費が重なりやすい子育て期に、住宅ローンの負担を抑えられるのは大きな助けになります。実際にどの引下げが適用されるかは商品や審査結果によって変わりますので、自分の場合にいくらになるかは必ず窓口で確認してください。
団信は連生でも上乗せなし
団信(団体信用生命保険)は、返済中に借りた人が亡くなったり所定の高度障害になったりしたときに、残りのローンが保険で完済される仕組みです。大光銀行では、連生団信(夫婦のどちらかに万一のことがあった場合に残債が完済されるタイプ)でも金利の上乗せがないと案内されています。ペアローンや収入合算で借りる共働き世帯にとっては、検討する価値のある条件です。
保障を手厚くしたい場合は、がん団信(借入金利に年0.100%上乗せ)などの選択肢もあります。ただし団信の種類や上乗せ幅は、選ぶ商品や保証会社によって取扱いが異なります。最新の保障内容と上乗せ幅は、必ず公式サイトまたは窓口でご確認ください。
借り換えを考えるときのポイント
大光銀行では、他の金融機関からの借換えが金利引下げの対象になっています(手数料定率型では最大▲0.200%の項目の1つ、手数料定額型では▲0.100%の対象)。いま高めの金利で返済している方には、検討する価値があります。
ただし借り換えは、金利差だけで判断しないことが鉄則です。事務手数料・保証料・登記費用(抵当権の設定と抹消)・印紙税などの諸費用がかかるため、「金利差で減る利息」から「諸費用」を引いてはじめて損得が分かります。一般に、残りの返済期間が長く、残高が大きく、金利差が大きいほど効果は出やすくなります。
まず最初にやることはシンプルです。手元の返済予定表を開いて、いま自分に適用されている金利・残高・残りの返済期間の3つを確認すること。これが分からないまま比較を始めても答えは出ません。数字がそろったら、窓口やシミュレーションで試算してもらいましょう。
住宅ローン選びで見るべきポイント
| 比較の観点 | 見るポイント | チェックの目安 |
|---|---|---|
| 手数料タイプ | 定率型か定額型か | 金利だけでなく手数料込みの総額で比較 |
| 金利の決まり方 | 申込時か契約時か | 大光銀行の固定選択型は低い方を適用 |
| 引下げ条件 | 世帯・取引・住宅性能の条件 | 扶養・給与振込・ZEHなど該当を洗い出す |
| 団信 | 保障の種類と上乗せ幅 | 連生や全疾病が上乗せなしか |
| 借換え | 金利差と諸費用の総額 | 残高・残期間も含めて試算 |
地域の金融機関だけでなく、全国どこからでも申し込めるネット系・グループ系の住宅ローンも比較対象に入れておくと、選択肢が広がります。たとえばSBI新生銀行は、保証料0円・一部繰上返済手数料0円・一般団信0円と諸費用がわかりやすく、融資事務手数料は借入金額×2.20%(税込)の定率型です。上乗せなしで付けられる全疾病保障付団信や、がん診断保障付団信といった保障の選択肢があり、店舗での相談とオンライン手続きの両方に対応している点も、はじめて住宅ローンを組む方には心強いところです。SBIグループとしての安心感もあり、地域の銀行と並べて検討する価値のある一行といえます。最新の適用金利・手数料・キャンペーンは公式サイトでご確認ください。
よくある質問(FAQ)
Q. 手数料定率型と手数料定額型、どちらを選べばいいですか?
A. 一概には決まりません。定率型は金利が低い代わりに借入金額に応じた手数料がかかり、定額型は手数料が定額のかわりに金利がやや高めです。借入額が小さい場合や短期間で完済する予定がある場合は定額型が有利になることもあります。両方で総額を試算して比べましょう。
Q. 申込みのあとに金利が上がったらどうなりますか?
A. 公式サイトによれば、変動金利型は契約時の金利が適用され、固定金利選択型は申込時と契約時のいずれか低い金利が適用されます(申込日から1年後の応答月の月末までに借り入れる場合)。ただし取扱いは変わることがあるため、最新の案内をご確認ください。
Q. 子育て世帯向けの優遇はありますか?
A. 基準金利からの引下げ項目に「22歳以下の学生(未就学児を含む)を扶養されている方 年▲0.3%」があります。対象年齢や条件は改定されることがあるため、申込み前に公式サイトまたは窓口でご確認ください。
Q. 変動金利から固定金利に変えられますか?
A. 変動金利型からは、いつでも固定金利選択型(3年・5年・10年)へ切り替えられると案内されています。その場合の新しい金利は、切替時点の基準金利がもとになります。ただし手数料定率型住宅ローンとおまとめプランは固定金利型へ切り替えできません。
Q. 借換えはいつ得になりますか?
A. 一般に金利差・残高・残りの返済期間が大きいほど効果が出やすいですが、事務手数料や登記費用などの諸費用を含めた総額で判断する必要があります。返済予定表で現在の金利・残高・残期間を確認してから試算しましょう。
大光銀行の住宅ローンは、手数料の考え方が違う2つのタイプから選べること、子育て世帯や借換えを含む幅広い金利引下げ項目があること、連生団信でも金利の上乗せがないことが魅力です。新潟県内で住宅購入や借換えを考える方は、地域の銀行と全国対応の住宅ローンを、諸費用まで含めた総返済額で比較してみてください。

住宅ローン商品について関連記事
-

中古マンション購入前の確認ポイント|設備・管理と住宅ローン控除
- 2026.09.16
- 2434view
-

- 2026.09.16
- 2450view
-

フラット35の注意点2つ|固定金利のリスクと団信のしくみを解説
- 2026.09.16
- 2475view
-

個人版民事再生とは?住宅を残して借金を減らす条件と最低弁済額
- 2026.09.16
- 2493view
-

- 2026.09.16
- 2504view
-

住宅ローン控除はいくら戻る?控除率0.7%と借入限度額の一覧
- 2026.09.16
- 2508view




