
住宅購入の諸費用はいくら?税金・手数料の内訳と目安を解説
住宅を買うときには、物件価格とは別に諸費用がかかります。目安は新築で物件価格の3〜5%、中古で6〜8%ほどで、3,000万円の物件ならおよそ90万〜240万円。しかもその多くは、契約や引き渡しのタイミングに現金で出ていきます。
住宅ローンの相談で「思ったより現金が必要だった」とつまずく方は少なくありません。はじめて住宅を買う方に向けて、いつ・どんなお金が必要になるのか、税金の軽減措置や仲介手数料のルールとあわせて、ひとつずつ整理していきます。
3,000万円の物件なら、いつ・いくら必要?
たとえば、子どもが生まれて賃貸マンションが手狭になり、はじめてのマイホームとして3,000万円の物件を検討している家族を考えてみましょう。
このとき必要なお金をざっくり分けると、次の2つになります。
| 区分 | 内容 | 目安 |
|---|---|---|
| 物件価格 | 住宅そのものの代金 | 3,000万円 |
| 諸費用 | 税金・手数料・保険料・引越費用など | 新築で物件価格の3〜5%、中古で6〜8%が目安(およそ90万〜240万円) |
大切なのは金額そのものより、契約や引き渡しのタイミングで、まとまった現金が出ていくという点です。手付金・印紙代・仲介手数料・登記費用・火災保険料などは、住宅ローンが実行される前後に集中します。
諸費用の金額は、新築か中古か、仲介会社を通すかどうか、選ぶ住宅ローンの手数料方式によって大きく変わります。上の割合はあくまで目安なので、実際の見積もりは不動産会社と金融機関の両方から取り寄せて確かめましょう。
諸費用は4つのグループに分けると整理しやすい
「諸費用」とひとことで言っても中身はさまざまです。大きく4つのグループに分けると、見積もりのチェック漏れを防げます。
| グループ | おもな費用 | 支払うタイミング |
|---|---|---|
| 税金 | 印紙税、登録免許税、不動産取得税 | 契約時・登記時・取得後(不動産取得税は数か月後) |
| 住宅ローン関係 | 融資事務手数料、保証料、団信の上乗せ分、印紙税(金銭消費貸借契約書) | 融資実行時 |
| 物件・登記関係 | 仲介手数料、司法書士報酬、物件検査手数料(フラット35など) | 契約時・引き渡し時 |
| 暮らしの準備 | 火災保険料・地震保険料、引越費用、家具・家電、修繕積立基金(マンション) | 引き渡し前後 |
用語ミニ解説:不動産取得税は「あとから来る」税金です。
登記のときに納める登録免許税と違い、不動産取得税は取得から数か月たってから、都道府県から納税通知書が届きます。引っ越しでお金を使い切ったあとに請求が来て慌てるという失敗が起きやすいので、この分は必ず手元に残しておきましょう。
費用ごとに「値引きや節約ができるもの」と「できないもの」があります。見積もりを受け取ったら、「住宅購入の諸費用は節約できる|交渉できる費用・できない費用」と見比べてみてください。
税金は軽減措置で安くなっています
諸費用のうち税金には、住宅を買う人の負担を軽くする特例が用意されています。どれも期限つきの特例なので、適用期限もセットで押さえておきましょう。
まず印紙税です。不動産の売買契約書と建設工事の請負契約書は、平成26年4月1日から令和9年3月31日までに作成されるものについて税額が軽減されています(国税庁 No.7108)。軽減後の税額は契約金額で決まります。
| 契約金額 | 軽減後の印紙税額 | 例 |
|---|---|---|
| 500万円超〜1,000万円以下 | 5千円 | — |
| 1,000万円超〜5,000万円以下 | 1万円 | 3,000万円の売買契約書はここ |
| 5,000万円超〜1億円以下 | 3万円 | — |
| 1億円超〜5億円以下 | 6万円 | — |
住宅ローンの契約(金銭消費貸借契約)を電子契約で結ぶ金融機関では、紙の契約書を作らないため印紙税がかかりません(そのかわり電子契約手数料が必要な場合があります)。契約方法で費用が変わる点も覚えておくとよいでしょう。
次に、登録免許税(登記にかかる国税)と不動産取得税(都道府県税)の住宅向けの特例です。
| 税金 | 本則 | 住宅向けの特例 | 適用期限 |
|---|---|---|---|
| 登録免許税(建物の所有権保存=新築) | 0.4% | 0.15% | 令和9年3月31日 |
| 登録免許税(建物の所有権移転=中古など) | 2.0% | 0.3% | 令和9年3月31日 |
| 登録免許税(住宅ローンの抵当権設定) | 0.4% | 0.1% | 令和9年3月31日 |
| 不動産取得税(住宅・土地の税率) | 4% | 3% | 令和9年3月31日 |
| 不動産取得税(新築住宅の課税標準) | — | 評価額から1,200万円を控除 | — |
※登録免許税の特例は床面積50㎡以上などの要件あり(財務省・国土交通省)。不動産取得税の控除は床面積要件あり、中古住宅は新築時期などに応じた額を控除。
ここで、2026年に変わった点がひとつあります。不動産取得税の住宅の軽減(1,200万円控除など)の床面積要件が、令和8年(2026年)4月1日以降の取得分から「40㎡以上240㎡以下」に広がりました(それまでは50㎡以上。京都府 不動産取得税の軽減措置)。コンパクトなマンションを検討している方には関係の深い変更です。一方で、登録免許税の特例は引き続き床面積50㎡以上が要件なので、同じ物件でも税目によって扱いが分かれることがあります。
登録免許税の特例の詳細は財務省「登録免許税に関する資料」で確認できます。
仲介手数料には上限があります
中古住宅や仲介物件を買うときに大きいのが仲介手数料です。これは不動産会社が自由に決められる金額ではなく、宅地建物取引業法に基づく国土交通大臣の告示で上限が決まっています。
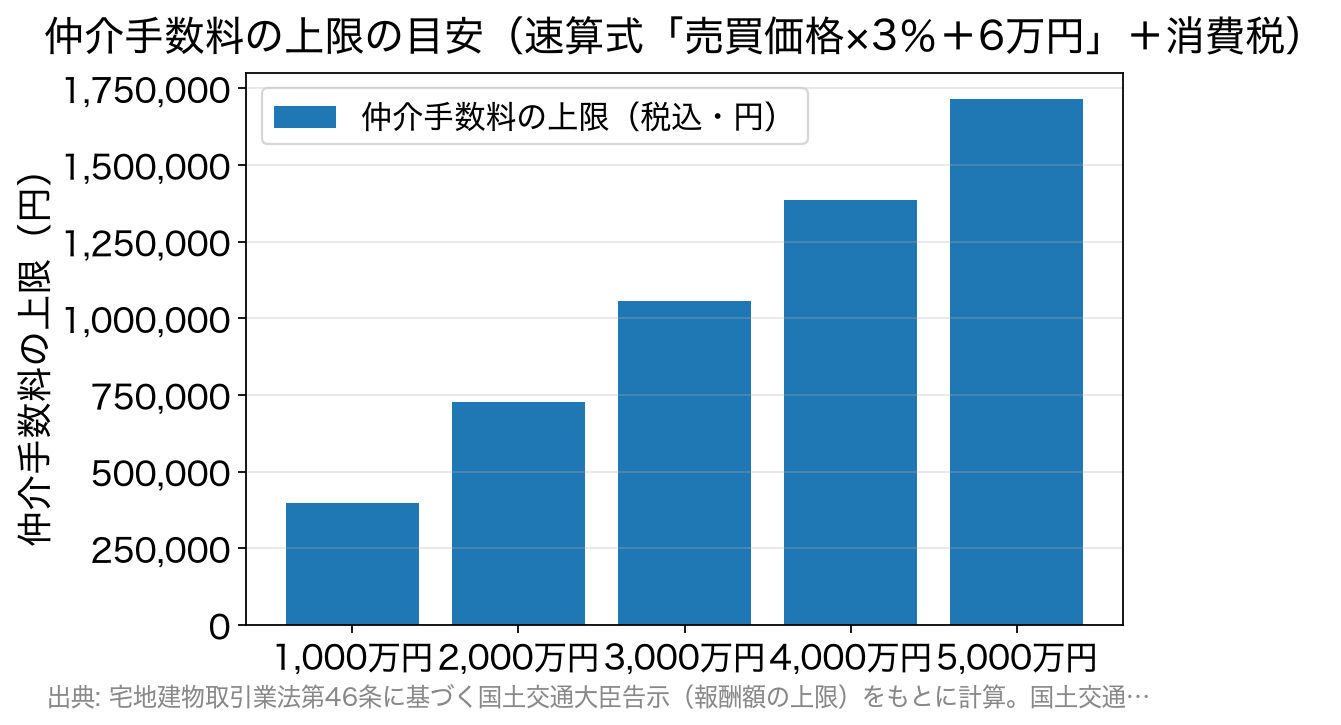
物件価格が800万円を超える場合、上限の目安は「売買価格×3%+6万円」に消費税を加えた額です。3,000万円の物件なら、上限は105万6,000円(税込)です。
一方、2024年7月1日からは、800万円以下の「低廉な空家等」について、売主・買主それぞれから最大33万円(30万円の1.1倍)まで受け取れる特例ができました。空き家などの流通を促すための見直しで、通常より現地調査などの費用がかかる場合に、その費用を勘案して上限の範囲内で決める仕組みです。報酬額は媒介契約を結ぶ前に説明し、合意する必要があります。安い中古物件を検討している方は、「物件は安いのに手数料は33万円」という組み合わせもありうると知っておくと、見積もりに驚かずにすみます。
なお、上限は「上限」であって、必ずその額になるわけではありません。売主が直接販売している新築物件などは、そもそも仲介手数料がかからないこともあります。値引き交渉の考え方は「仲介手数料は値引きできる?住宅購入の諸費用を下げる交渉術」で解説しています。
「自己資金は2〜3割」は今も必要?
かつては「自己資金は購入代金の25〜30%(頭金2割+諸費用)」とよく言われました。自己資金が多いほど借入額が減り、総返済額が抑えられ、審査上も有利になるという原則は今も変わりません。
一方で、住宅ローンの商品は変わってきました。物件価格だけでなく、保証料・火災保険料などの諸費用まで含めて借りられる商品が各地の金融機関にあります。たとえばJAバンクの「住宅ローン(100%応援型)」は、住宅の購入・新築に付随して発生する費用も資金使途に含めています。
つまり「頭金ゼロでは絶対に買えない」ということではありません。ただし、次の2点には注意が必要です。
- 借入額が増えれば毎月の返済も総返済額も増えます。金利が上がっている局面では、この影響は以前より大きくなっています。
- 引越費用・家具家電・不動産取得税など、ローンに含められない支出が必ず残ります。手元の現金をゼロにしない計画にしてください。
住宅ローンの諸費用は、「保証料がかかる代わりに事務手数料が定額」の型と、「保証料なしで事務手数料が借入額の2.20%(税込)前後の定率」の型に大きく分かれます。どちらが安いかは借入額と期間しだいなので、金利だけでなく「最初にいくら要るか」まで含めて、複数の金融機関で見積もってみましょう。
よくある質問
Q. 住宅購入の諸費用も住宅ローンで借りられますか?
A. 金融機関によっては借りられます。保証料・火災保険料などを資金使途に含める商品や、諸費用分を上乗せできる商品があります。引越費用や家具・家電まで含められるとは限らないので、どこまで対象かを窓口で確認してください。
Q. 頭金は絶対に必要ですか?
A. 必須ではありませんが、頭金が多いほど借入額と利息が減ります。フラット35のように融資率(物件価格に対する借入額の割合)が9割以下かどうかで金利が変わる商品もあるため、「1割入れられるか」は判断の分かれ目になりやすいポイントです。
Q. 床面積45㎡のマンションでも不動産取得税の軽減は受けられますか?
A. 令和8年4月1日以降に取得した住宅なら、床面積40㎡以上240㎡以下が軽減の対象です。ただし登録免許税の特例は50㎡以上が要件のため、45㎡だと登録免許税は軽減されない点に注意しましょう。
Q. 新築でも仲介手数料はかかりますか?
A. 売主から直接購入する新築物件では、仲介手数料がかからないのが一般的です。販売会社が仲介として入る場合はかかりますので、広告の「取引態様」欄(売主/仲介など)を確認してください。
Q. 住宅ローンを電子契約にすると、印紙税はかかりませんか?
A. 印紙税は紙の文書にかかる税金なので、電子契約では課税されないのが原則です。ただし電子契約手数料を設定している金融機関もあるため、差し引きでいくらになるかを確認しましょう。
住宅の購入では、物件価格だけを見ていると必ず足が出ます。「物件価格+諸費用」で総額を把握し、そのうちどこまでをローンでまかない、どこからを現金で用意するのかを最初に決めておくと、資金計画はぐっと楽になります。
税金の軽減措置や仲介手数料のルールは改正されることがあります。最新の要件・税額は、国税庁・国土交通省・お住まいの都道府県などの公式サイトでご確認ください。

ゼロから学ぶ住宅ローン関連記事
-

- 2026.11.14
- 2033view
-

住宅購入の初期費用は何がある?項目別に税金・手数料をやさしく解説
- 2026.11.14
- 1605view
-

- 2026.11.14
- 1624view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.11.14
- 2877view
-

きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.11.14
- 2921view
-

- 2026.11.14
- 2918view




