
仙台銀行の住宅ローン|金利・引下げ条件と申込みの流れ
仙台銀行は宮城県仙台市に本店を置く第二地方銀行です。
2012年に山形県のきらやか銀行と経営統合してじもとホールディングスを発足し、現在も同グループの一員として宮城県を中心に営業しています。住宅ローンは変動金利型と固定金利選択型(2年・3年・5年・10年)から選べ、最長50年・最大2億円まで借りられるのが特徴です。
仙台銀行の住宅ローン
仙台銀行の住宅ローンは、住宅の新築・土地購入、建売住宅やマンション・中古住宅の購入、他の金融機関からの借換え、リフォームまで幅広く使えます。融資金額は2億円以内、融資期間は50年以内(1か月単位)で、借入時に「変動金利型」または「固定金利選択型(2年・3年・5年・10年)」のいずれかを選ぶ形です(2026年9月7日に公式サイトで確認)。
また、住宅資金に加えて他の金融機関のローンやマイカー購入資金などを最大500万円までまとめられる「住宅ローンプラス」も用意されています(その他必要資金は500万円以内かつ住宅ローン資金の50%以内が上限)。金利は本店住宅ローンプラザまたは店頭窓口での案内となります。
なお、住宅ローンを取り巻く金利環境は、この記事を最初に公開した2016年当時から大きく変わりました。日本銀行は2024年にマイナス金利政策を解除し、その後も段階的に利上げを進めています。いまは「金利のある時代」で、変動金利も固定金利も上昇局面にあります。数年前の情報をそのまま前提にせず、必ず「いまの数字」で検討してください。
2026年9月時点の金利と引下げ条件
住宅ローンの金利には、いわば定価にあたる「基準金利」と、そこから引き下げられて実際に適用される「適用金利」の2つがあります。仙台銀行の基準金利は、公式サイトの金利一覧で次のように公表されています(2026年8月10日現在・2026年9月7日に確認)。
| 金利タイプ | 基準金利 | 備考 |
|---|---|---|
| 変動金利型 | 年3.125% | 5年ごとに返済額を見直し・上限は1.25倍 |
| 固定金利選択型2年 | 年3.500% | 固定期間中は他の金利タイプへ移行不可 |
| 固定金利選択型3年 | 年3.550% | 同上 |
| 固定金利選択型5年 | 年4.300% | 同上 |
| 固定金利選択型10年 | 年4.900% | 同上 |
このままの数字だと高く見えますが、実際には引下げが入ります。たとえば公式サイトが案内している「環境配慮型住宅応援プラン」では、変動金利型の引下げ後適用金利が年1.50%(基準金利から最大▲1.625%)、固定金利選択型は2年 年1.90%・3年 年1.95%・5年 年2.30%・10年 年2.40% とされています(2026年9月7日に公式サイトで確認)。
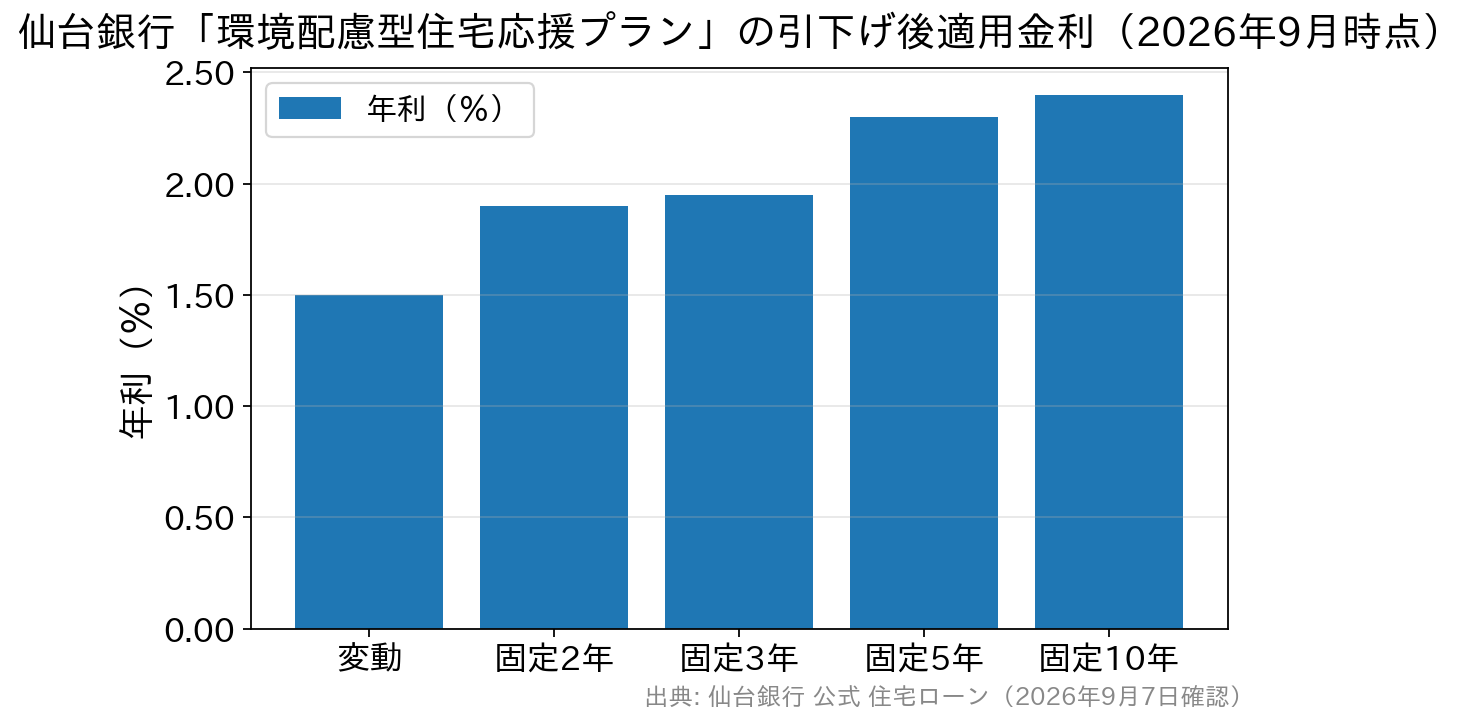
ただしこの引下げは自動では受けられません。公式サイトに示された金利引下げ条件は、次の①〜⑥のいずれかを満たすことです。
①仙台銀行アプリとの口座連携+当行口座への給与振込指定
②仙台銀行アプリとの口座連携+100万円以上の定期預金(同居家族を含む)
③仙台銀行アプリとの口座連携+当行カードローン契約
④SBA会員企業の役職員
⑤R1住宅(適合リノベーション住宅制度)対象物件
⑥マンション管理適正評価制度マンション
さらに、はじめての方が見落としがちなのが固定期間が終わったあとのルールです。固定金利選択型は当初の固定期間が終わると同じ期間で自動更新され、固定2年・3年・5年はその時点の基準金利から年▲1.0%、固定10年は年▲0.5%が適用されます。当初の引下げ幅(変動で最大▲1.625%)より小さくなる点に注意してください。また、途中で金利タイプを変更するとその時点で金利優遇は終了し、切替時点の基準金利が適用されます。
なお、実際の適用金利や引下げ幅は申込内容や審査結果によって決まります。保証料を金利に上乗せして支払う場合も金利が変わります。ご自身に適用される金利は、必ず窓口または住宅ローンプラザでご確認ください。
2026年10月1日に基準金利が引き上げられます
仙台銀行は2026年9月4日、公式サイトで「住宅ローン(変動金利型)の基準金利引き上げについて」というお知らせを公表しました。報道によれば、2026年10月1日に変動金利型の基準金利を0.25%引き上げて年3.375%とし、新規契約は10月から適用されるとされています(河北新報 2026年9月4日)。
ここで大事なのは、これは「基準金利」の話であって、引下げ後の適用金利がそのまま0.25%上がると決まったわけではないという点です。引下げ幅がこれまでと同じであれば適用金利も同じだけ上がりますが、実際にいくらになるかは公表されている条件と審査結果によります。10月以降に申し込む方は、必ず最新の金利を公式サイトまたは窓口で確認してください。
背景には、日本銀行が2026年6月に政策金利を1.0%程度へ引き上げたことがあります。変動金利は短期プライムレートを通じて政策金利の動きが伝わるため、時間差をおいて各行の基準金利に反映されていきます。すでに借りている方の返済額がいつ変わるかは、契約している金利タイプや見直しルールによって異なりますので、こちらも取引店にご確認ください。
金利はいつ決まる?「融資日現在」がポイント
住宅ローンは、申込みから融資実行まで数か月〜1年ほどかかることも珍しくありません。その間に金利が動くと、「申込んだときの金利で借りられるの?」という疑問が出てきます。
仙台銀行の金利一覧には、「ご利用時の金利は、ご融資日現在の所定金利が適用となります」と明記されています(2026年9月7日に公式サイトで確認)。つまり適用されるのは申込時ではなく、お金を受け取る日(融資実行日)の金利ということです。
これは仙台銀行に限った話ではなく、多くの金融機関で採られている考え方です(一方で、フラット35のように資金受取月の金利が適用されるものや、金融機関によっては申込時金利と実行時金利の低いほうを適用する取扱いを設けている場合もあります)。金利が上がりやすい局面では、実行までの期間が長いほど、想定より返済額が増えるリスクがあるということ。引渡しまで期間が空く新築や注文住宅を検討している方は、いまの金利より少し高めの金利でも返済していけるかを確かめておくと安心です。
事前審査から融資までの流れ
はじめての方がいちばん気になるのが「何から始めればいいのか」という点です。仙台銀行の場合、公式サイトで案内されている流れは次のとおりです(2026年9月7日に確認)。
①事前審査…希望の物件が決まったら申し込みます。事前審査は当行窓口または本店住宅ローンプラザで申し込む形で、提出書類にもとづき銀行と保証会社が審査します。事前に「住宅ローン事前審査申込書 兼 保証引受照会書」に分かる範囲で記入して持参すると手続きがスムーズです(分からない部分は空欄のままで構いません)。
②正式審査…来店して申し込みます。連帯債務者・連帯保証人・担保提供者がいる場合は同席し、申込書類に署名・捺印します。申込み前に「住宅ローン説明動画」を見ておくと、来店時の所要時間を短縮できます。
③契約…契約店舗に来店して手続きします。関係者の同席と署名・捺印が必要です。
④融資実行…土地・建物への抵当権設定登記などを行い、指定口座に入金されたあと不動産業者等へ振り込まれます。
本店住宅ローンプラザ(仙台市青葉区一番町二丁目1-1 仙台銀行本店ビル5階)は平日9:00〜19:00のほか日曜日も10:00〜17:00に相談を受け付けています(土曜・祝日・振替休日・年末年始は休業)。キッズルームや授乳スペースもあるため、平日に時間が取りにくい共働き世帯や小さなお子さん連れでも相談しやすいのは、地域の銀行ならではの利点です。待たずに手続きするため、事前予約がすすめられています。
住宅ローン選びで見るべきポイント
| 比較の観点 | ポイント | チェックの目安 |
|---|---|---|
| 金利の決まり方 | 申込時か融資実行日か | 実行日基準なら上昇分を織り込んで試算 |
| 引下げ条件 | どの条件なら引下げを受けられるか | アプリ連携・給与振込・定期預金など |
| 固定期間終了後 | 更新後の引下げ幅 | 仙台銀行は固定2〜5年▲1.0%・10年▲0.5% |
| 手続き | 来店の要否・相談できる曜日 | 事前審査は窓口・住宅ローンプラザは日曜も対応 |
| 諸費用 | 保証料・事務手数料・団信の上乗せ | 金利だけでなく総額で比べる |
地域の金融機関は、対面で相談しながら進められる安心感が大きな強みです。一方で、手続きをオンライン中心で進めたい方や、諸費用の内訳をシンプルに比べたい方は、全国どこからでも申し込める金融機関も比較対象に入れておくと選択肢が広がります。
たとえばSBI新生銀行は、保証料0円・一部繰上返済手数料0円・一般団信0円と諸費用がわかりやすく、融資事務手数料は借入金額×2.20%(税込)の定率型です。上乗せなしで付けられる全疾病保障付団信や、がん診断保障付団信といった保障の選択肢があり、店舗での相談とオンライン手続きの両方に対応している点も、はじめて住宅ローンを組む方には心強いところです。SBIグループとしての安心感もあり、地域の銀行と並べて検討する価値のある一行といえます。最新の適用金利・手数料・キャンペーンは公式サイトでご確認ください。
なお、仙台銀行では提携先のSBIアルヒで【フラット35】の相談・申込みもできます。全期間固定で返済額を最後まで固定したい方は、こちらもあわせて検討してみてください(【フラット35】の2026年9月資金受取分の最も多い金利は、借入期間21年以上35年以下・融資率9割以下・新機構団信付きで年3.460%でした)。
よくある質問(FAQ)
Q. 事前審査はインターネットだけで完結できますか?
A. 公式サイトの案内では、事前審査は当行窓口または本店住宅ローンプラザで申し込む形になっています。申込書は公式サイトから印刷して持参できるため、記入したうえで来店すると手続きがスムーズです。手続き方法は変わることがあるため、最新の案内をご確認ください。
Q. 実行までに金利が上がったらどうなりますか?
A. 仙台銀行の金利一覧には「ご利用時の金利は、ご融資日現在の所定金利が適用となります」と記載されています。つまり融資実行日の金利が適用されます。引渡しまで期間が空く場合は、少し高めの金利でも返済できるかを確かめておきましょう。
Q. 事前審査が通れば必ず借りられますか?
A. 事前審査の通過はあくまで目安で、最終判断は正式審査によります。正式審査では提出書類にもとづき、銀行と保証会社があらためて審査します。
Q. 金利の引下げを受けるには何をすればいいですか?
A. 公式サイトでは、仙台銀行アプリとの口座連携+給与振込指定、アプリ連携+100万円以上の定期預金、アプリ連携+カードローン契約などの条件が示されています。いずれか1つを満たせば対象となるため、自分が満たせる条件を早めに確認しておくとよいでしょう。
Q. 借入期間50年は選んだほうが得ですか?
A. 期間を延ばすと毎月の返済額は下がりますが、総支払額は増え、完済年齢も上がります。「月々いくらなら払えるか」だけでなく「何歳で完済するか」も必ず確認し、繰上返済の計画とあわせて考えてください。
仙台銀行の住宅ローンは、最長50年・最大2億円という柔軟な設計と、日曜日も相談できる住宅ローンプラザが魅力です。一方で、金利は融資実行日の水準が適用され、2026年10月1日には変動金利型の基準金利が引き上げられる予定です。金利が動きやすい局面だからこそ、少し余裕をもった返済計画を立てておきましょう。宮城県で住宅購入を考える方は、地域の銀行と全国対応の住宅ローンをあわせて比較してみてください。

住宅ローン商品について関連記事
-

- 2026.10.30
- 1402view
-

- 2026.10.30
- 1404view
-

- 2026.10.30
- 1408view
-

- 2026.10.30
- 2795view
-

- 2026.10.30
- 1415view
-

秋田信用金庫(あきしん)の住宅ローン|金利とベストプランの条件
- 2026.10.30
- 2700view




