
ネット銀行の住宅ローン|金利・手数料・団信の比べ方
「ネット銀行の住宅ローンって、本当にお得なの?」と気になっている方へ。ネット銀行は変動金利が低めに出やすい反面、事務手数料が借入額の2.20%(税込)の定率型であることが多く、団信の条件も銀行ごとに違います。
ですから比べるときは、金利だけでなく事務手数料と保証料、団信、繰り上げ返済の手数料までそろえて、総額で見てください。店舗のある銀行のほうが金利の低い月もあります。
ネット銀行の変動金利は年1%台が中心(2026年10月時点)
店舗や人員にかかる経費を抑えられる分、ネット銀行は金利の条件を出しやすいといわれます。では、実際の水準はどのくらいでしょうか。
主な銀行の変動金利(新規借入・最優遇)を、2026年10月1日時点で各行の公式サイトにて確認し、表にしました。
| 金融機関・プラン | 変動金利(年) | 条件・補足 |
|---|---|---|
| auじぶん銀行(全期間引下げプラン) | 1.734% | がん50%保障団信付き・物件価格80%以下。50歳以下で一般団信を選ぶと1.680% |
| SBI新生銀行(SBIハイパー預金優遇) | 1.340% | 自己資金10%以上の優遇(1.410%)とは併用できない |
| ソニー銀行(変動セレクト住宅ローン) | 1.847% | 新規借入の表示金利 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行)対面相談コース 通期引下げプラン | 1.600% | 物件価格80%以下。WEB申込コース(2.000%)は2026年10月30日17時で仮審査の受付を終了予定 |
| PayPay銀行(全期間引下型) | 1.580% | 新規借入の表示金利 |
| (参考)みずほ銀行(ネット専用・最大引下げ時) | 1.275%~ | 店舗のある銀行 |
表を見ると、店舗を持つみずほ銀行の変動金利は、ネット銀行と比べても低い水準です。ネット銀行だから一番安いはずと決めつけず、店舗のある銀行も候補に入れて並べてみてください。
載せた金利は、条件をすべて満たしたときの最も低い水準です。実際の金利は申込内容や審査結果で決まります。ドコモSMTBネット銀行の対面相談コースでは、審査結果により最大年0.55%の上乗せがあります。
日銀の利上げを受けて、10月は引き上げが中心
変動金利は、各銀行が短期プライムレートなどを基準に決めています。その土台は、日本銀行の政策金利です。
日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート)を年1.25%程度に引き上げ、9月24日から適用しました(日本銀行の公表資料)。
当編集部が2026年10月1日に14の金融機関・機関の公式金利ページを確認したところ、前月と比べられた変動金利27件のうち21件が引き上げ、6件が据え置きでした(当社調べ)。次の金融政策決定会合は、10月29日・30日に予定されています。
とはいえ、先回りして怖がる必要はありません。大切なのは、金利が上がったときの返済額を先に計算しておくことです。計算の手順は3章、返済額が変わる時期のルールは5章を見てください。
借り換えに使えるネット銀行も多い(諸費用込みで判断)
ネット銀行の住宅ローンの多くは、いま返済中のローンの借り換えにも使えます。借入額が2,000万円、3,000万円と大きいので、金利が少し下がるだけでも利息は目に見えて減ります。
浮いたお金を繰り上げ返済に回せば、返済期間を短くすることもできます。
では、金利が下がれば必ず得をするのでしょうか。借り換えには、事務手数料・登記費用・印紙代などが新たにかかります。諸費用を差し引いても、減る利息のほうが大きいかどうかで判断してください。
一般には、金利差・残りの借入残高・残りの返済期間が大きいほど効果が出やすいとされます。迷ったら、次の章のシミュレーションで諸費用まで含めて計算してみてください。
返済シミュレーションは3段階で使う
住宅の購入や建て替え、土地の購入では、頭金で足りない部分を住宅ローンで補います。借りる額は数千万円になるため、毎月いくら返すのかを先に知っておかないと、あとで家計が苦しくなります。
金利には変動金利型と固定金利型があり、返し方にも毎月均等とボーナス併用があります。組み合わせしだいで、毎月の負担も総返済額も変わります。
多くのネット銀行は、公式サイトに返済シミュレーションを用意しています。次の順番で試してみてください。
- いまの条件で計算する(借入額・返済期間・金利タイプを入れて、毎月の返済額を出します)
- 金利を1%上げて計算し直す(変動金利を選ぶなら、上がったときの返済額も見ておきます)
- 諸費用を足して比べる(事務手数料や保証料まで含めた総額で、候補どうしを並べます)
シミュレーションの結果は概算です。最終的な金利と返済額は、審査のあとに金融機関から示される内容で決まります。
金利だけで決めない。諸費用と団信もセットで見る
初めて比べる方がつまずきやすいのが、金利は安いのに支払総額では逆転するケースです。原因は、借りるときにかかる費用の仕組みの違いにあります。
事務手数料は定率タイプと定額型がある
ネット銀行に多いのは、借入金額×2.20%(税込)の定率タイプの事務取扱手数料です。ドコモSMTBネット銀行の対面相談コースも、事務取扱手数料は借入金額の2.20%(税込)で、保証料は0円です。
SBI新生銀行の事務取扱手数料も、借入金額の2.20%(税込)の定率タイプです。たとえば3,000万円を借りると、手数料は66万円になります。
借入額に比例して増えるので、金額の感覚をつかんでおいてください。
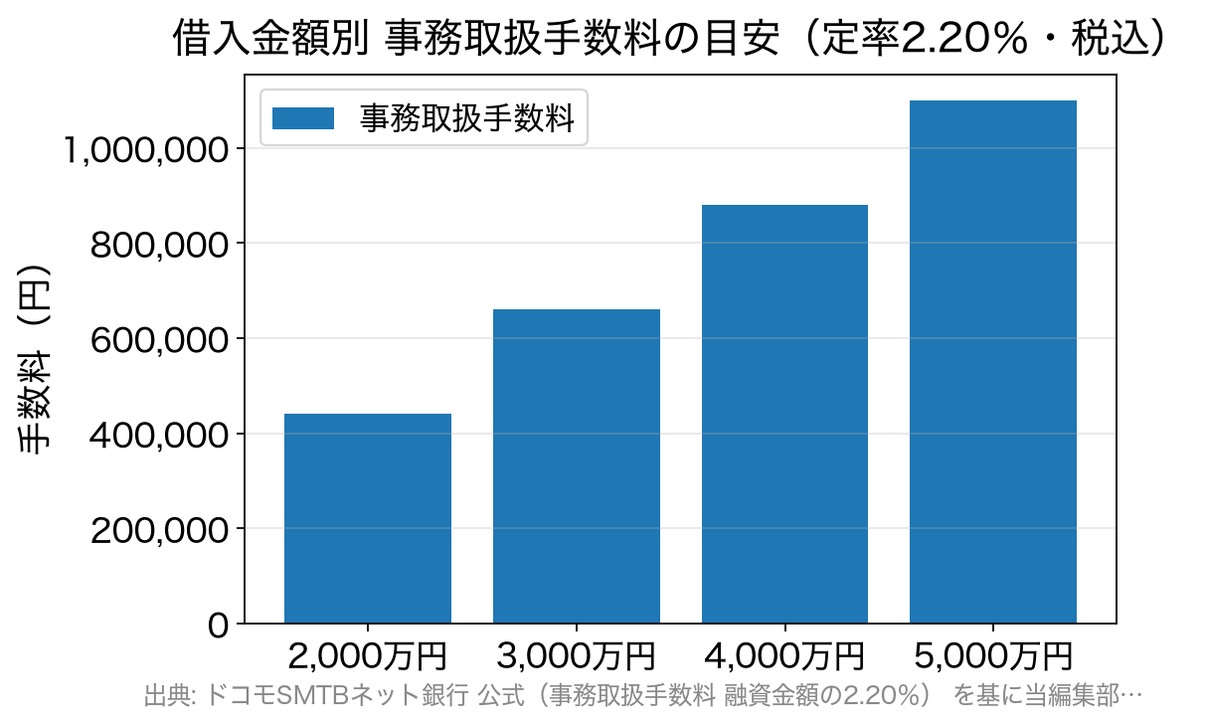
店舗のある銀行には、事務手数料を数万円に抑えるかわりに、保証料が別にかかるタイプもあります。どちらが得かは借入額や返済期間、繰り上げ返済の予定で変わります。金利と諸費用を合計した総額で比べてください。
メガバンクは事務手数料が定額で安い、と一括りにするのも正確とはいえません。みずほ銀行には、借入金額の2.20%(税込)のローン取扱手数料型と、初期費用0円のかわりに金利が高くなる借入時負担ゼロ型があります。
費用の比べ方は、住宅ローンの諸費用は商品で変わる|事務手数料・保証料・団信の比べ方でもくわしく解説しています。
返済中にかかる手数料も比べる
借りたあとにかかる手数料も比べどころです。ドコモSMTBネット銀行の対面相談コースでは、一部繰り上げ返済は1円から何度でも手数料0円です。
全額を繰り上げ返済する場合、変動金利の期間中は無料、固定金利特約の期間中は33,000円(税込)がかかります。SBI新生銀行も、一部繰り上げ返済の手数料は0円です。
期間短縮型と返済額軽減型の違いは、住宅ローンの繰り上げ返済|2つの型の違いと注意点で取り上げています。
団信(団体信用生命保険)の中身を見る
団信とは、契約者に万一のことがあったとき、住宅ローンの残りを保険で返してもらえる仕組みのことです。住宅ローン専用の生命保険のようなもの、と考えるとイメージしやすいでしょう。
ネット銀行には、金利の上乗せなしで病気の保障を付けている銀行が少なくありません。SBI新生銀行は、一般団信のほかに上乗せ0円の全疾病保障付団信を用意しています。ドコモSMTBネット銀行のスゴ団信は、対面相談コースでも付けられます。
ただし、名前が似ていても支払われる条件は違います。スゴ団信の全疾病保障では、がんなどの特定の病気と5つの慢性疾患は最長12か月、それ以外の病気やケガは働けない状態が3か月を超えて続いた場合が対象です(精神障害を除く)。
有料の保障もあります。PayPay銀行のがん50%保障団信は、金利に年0.1%の上乗せです。金利差0.1%を追うより、保障の中身を読み比べたほうが納得できることもあります。
変動金利の5年ルール・125%ルールも知っておく
変動金利を選ぶ方に、知っておいてほしい仕組みがあります。みずほ銀行の公式サイトでは、元利均等返済の場合、金利が変わっても返済額は5年間変わらない(5年ルール)と説明しています。
あわせて、見直し後の返済額は前回の125%が上限になる(125%ルール)とも案内しています。急に返済額が跳ね上がらないのはありがたい仕組みですが、注意点が2つあります。
- 返済額が据え置かれても、利息は減りません。金利が上がると返済額に占める利息の割合が増え、未払利息が残れば、返済期間の終わりに一括で返す必要があります。
- 同じ銀行の説明は、元利均等返済を前提にしています。元金均等返済を選ぶときの扱いは、契約前に銀行へ聞いておく必要があります。
このルールを採用しているかどうかも、銀行によって違います。採用していない銀行では、金利の見直しと同時に返済額も変わります。契約する銀行がどちらの扱いかは、申し込む前に商品説明書で確認が必要です。
反映のタイミングも銀行ごとです。みずほ銀行の変動金利方式は、年2回の金利見直しがあると案内されています。ご自身の見直し基準日と反映月は、返済予定表で確かめられます。
ネット銀行の住宅ローンでよくある疑問
Q. ネット銀行は店舗がなくて不安です。対面で相談できますか?
A. 相談しながら進める方法もあります。ドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザで、店舗やオンラインで相談しながら申し込めます(対面相談コース)。完全オンライン型の銀行でも、電話やチャットの窓口はたいてい用意されています。
相談先を探している方は、SBIマネープラザで話を聞いてみる方法もあります。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
Q. ドコモSMTBネット銀行のWEB申込コースは、今からでも申し込めますか?
A. WEB申込コースは、2026年10月30日(金)17時で仮審査申込の受付を終了します。それまでに仮審査を申し込んだ人は、WEB申込コースで手続きを続けられます。それ以降の申し込みは、対面相談コースが窓口になります。
Q. 表に出ている一番低い金利で借りられますか?
A. 表の金利は、条件をすべて満たしたときの最も低い水準です。引き下げ幅は申込内容や審査結果で決まります。物件価格に対する借入額の割合で金利が変わる銀行もあり、適用される金利は審査のあとに示されます。
Q. ネット完結だと、借りられるまでどれくらいかかりますか?
A. 金融機関や申込内容で変わります。仮審査の申し込みは短時間で済むことが多いものの、本審査では収入や物件の書類が必要で、融資の実行までにも日数がかかります。物件の引き渡し日から逆算して、余裕のある日程を組んでください。
Q. 初めてなら、変動金利と固定金利のどちらを選ぶべきですか?
A. どちらが正解とは一律に決められません。目安は、返済額が変わったときに家計が耐えられるかです。教育費など大きな出費が控えていて返済額を固定したいなら固定金利型、金利が上がっても対応できる余力があるなら変動金利型も選択肢になります。
比べる4項目を表にすると違いが見える
最後に、ネット銀行の住宅ローンを比べるときの4項目を表にまとめました。
| 比較の観点 | ポイント | 備考 |
|---|---|---|
| 金利 | 変動か固定か、最優遇を受ける条件 | 審査結果で上乗せされることがある |
| 事務手数料・保証料 | 定率タイプか、定額タイプ+保証料か | 借入額が大きいほど定率タイプの負担が増える |
| 団信 | 上乗せ金利の有無と、支払われる条件 | 名前が似ていても条件は銀行ごとに違う |
| 繰り上げ返済手数料 | 一部・全額それぞれの手数料 | 固定金利の期間中だけ有料の銀行もある |
候補を2〜3行に絞って、この4項目を横に並べて書き出してみてください。金利の差だけでは見えなかった総額の違いが浮かんできます。最初の一歩は、気になる銀行のシミュレーションで数字を出すことです。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

住宅ローン商品について関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4753view
-

- 2026.11.12
- 5193view



