
三井住友信託銀行の住宅ローン|手数料型と保証料型の選び方

三井住友信託銀行の住宅ローンで最初に決めるのは金利タイプではなく、諸費用を「融資手数料型」で払うか「保証料型」で払うかです。融資手数料型はお借入時に借入金額の2.20%(税込)を払う代わりに保証料が銀行負担、保証料型は保証取扱手数料33,000円(税込)+保証料という組み立てで、お借入期間中の変更はできません(2026年9月時点・公式サイトにて確認)。ここを押さえてから、金利コース・子育て優遇の話に進むと迷いにくくなります。
三井住友信託銀行は2012年4月に発足した信託銀行で、銀行業務と信託・財産管理業務を一体で展開する国内最大級の専業信託銀行です。「信託銀行で住宅ローン?」と意外に感じる方にも分かるよう、仕組みからやさしく解説します。
三井住友信託銀行の住宅ローン
三井住友信託銀行の住宅ローン(住まいのアシスト)は、住宅の新築・購入・借り換えなどに利用でき、諸費用の支払い方式として「融資手数料型」と「保証料型」を選択できるのが特徴です。どちらが有利かは借入額・期間・繰上返済の予定によって変わるため、両方の総費用を試算して比べるのがおすすめです。
かつては「リレープランフレックス」という商品名で案内されていましたが、現在は金利コース(全期間一定/当初期間)と手数料型・保証料型の選択を軸とした商品構成になっています。昔の記事や資料で商品名を見かけても、今の申込画面には出てこないので戸惑わないでください。
なお、名前が似ている三井住友銀行の住宅ローンとは別の銀行・別の商品です。金利も条件も違うので、比較検討のときは取り違えないようにしましょう。フラット35も公式サイトで取り扱いが案内されています。
融資手数料型と保証料型のちがい
初心者の方がいちばんつまずくのがここです。ざっくり言えば、「最初にまとめて払うか」「金利や別の名目で分けて払うか」の違いです。
| 比較の観点 | 融資手数料型 | 保証料型 |
|---|---|---|
| お借入時の費用 | 融資手数料=借入金額の2.20%(税込) | 保証取扱手数料=33,000円(税込)+保証料 |
| 保証料 | 銀行負担(お客さまの負担なし) | 一括前払い方式または金利上乗せ方式を選択 |
| 金利への上乗せ | なし(各金利コースの適用金利) | 一括前払い方式=年0.05%/金利上乗せ方式=年0.25% |
| 繰上返済したとき | 融資手数料の返戻はありません | 一括前払いした保証料は残期間に応じて扱いが異なります |
保証料型の「一括前払い方式」は、公式の例示でお借入期間35年・お借入金額1,000万円・元利均等返済の場合=206,110円とされています。3,000万円を借りるなら、単純計算で融資手数料型は66万円(税込)前後、保証料型は33,000円+保証料60万円強+金利年0.05%、というイメージです。
選び方の目安は次のとおりです。早い時期にまとまった繰上返済や借り換えをする可能性が高い人は、返ってこない融資手数料を先に払う型が不利になりやすい一方、最後まで借り続ける前提なら、金利上乗せのない融資手数料型が総額で有利になりやすい——という関係です。ただし借入額・期間で逆転するので、必ず両方で試算してください。
金利や手数料タイプの詳しい内訳は、三井住友信託銀行の住宅ローンの最新金利と手数料タイプの記事でも整理しています。
2つの金利引下げコース
金利の引下げ方式は大きく2つあります(公式「多彩な金利コース」より)。
①全期間一定金利引下げ……お借入期間中ずっと、店頭表示金利からの引下げ幅が一定のコース。変動金利コースが該当し、長く借りる人が、期間全体でバランスよく優遇を受けたい場合に向いています。
②当初期間金利引下げ……当初の固定期間に大きな引下げを受けられるコース。固定金利コースは2年・3年・5年・10年・15年・20年・30年から選べます。当初期間終了後も引下げは続きますが幅は小さくなり、当初に選んだ固定期間が2・3・5年の場合と10年以上の場合とで、その後の引下げ幅が変わります。
①と②はお借入後に切り替えできません。手数料型・保証料型と同じく、契約時の選択がそのまま完済まで続くと考えてください。
また、投資信託自動購入プラン・専用定期預金・三井住友信託ダイナースクラブカード・外貨積立サービスのいずれかを申し込むと、「住宅ローン 家計応援プラン」としてさらに年0.03%の引下げが受けられます。金利引下げには申込期間や、契約前の説明動画の視聴、返済用口座の指定といった所定の条件が付くため、申込前に公式の「多彩な金利コース」で条件を確認しておくと安心です。
当初適用金利のめやす(当編集部の実測)
適用金利は毎月見直され、市場金利によって変わります。当編集部が2026年9月1日に公式サイトを確認したところ、融資手数料型の当初適用金利は次の水準でした(新規・借り換えとも同水準)。
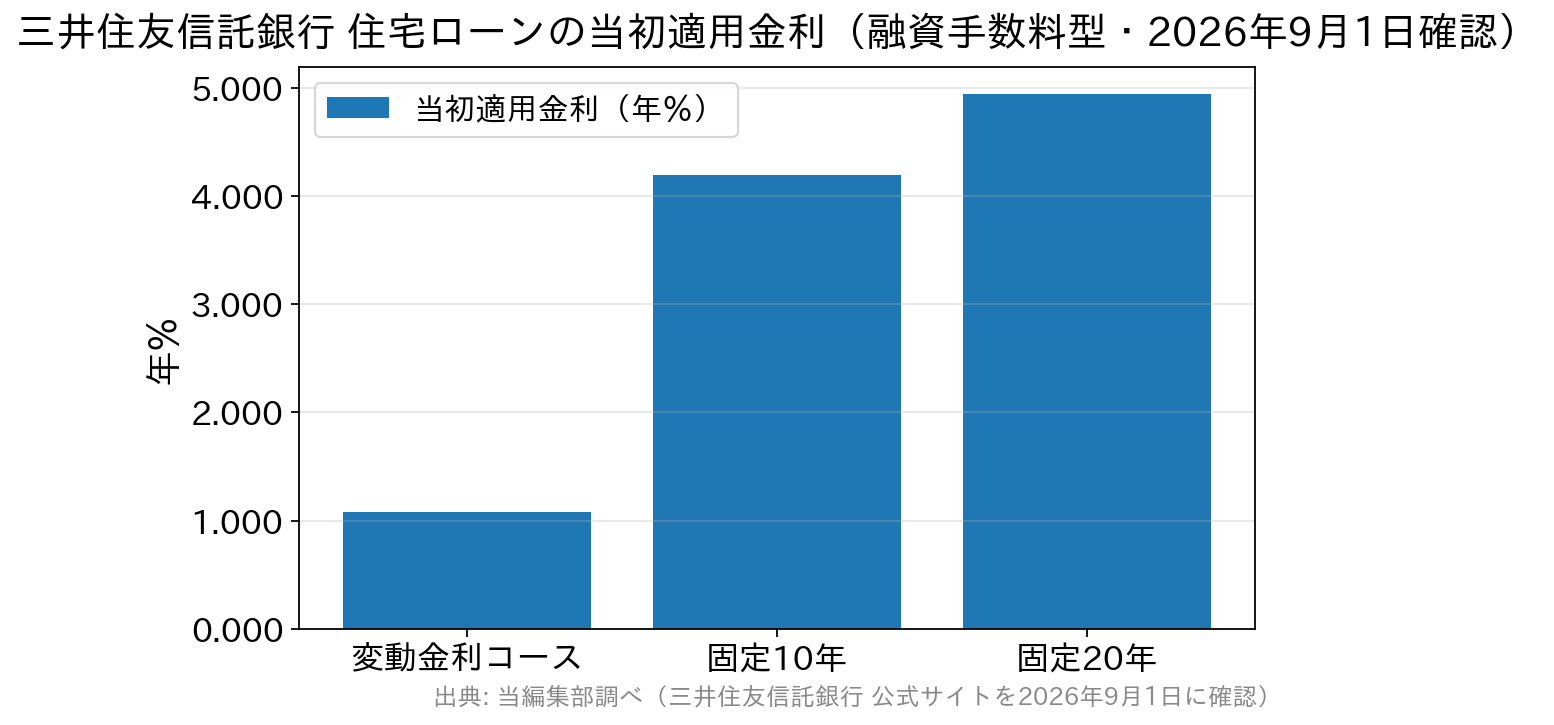
変動金利コース(全期間一定引下げ)が年1.080%、固定10年(当初期間金利引下げ)が年4.195%、固定20年が年4.945%です。2016年ごろは「変動0.6%台・当初10年固定0.4%台」といった案内もありましたが、その後の金利上昇で水準は大きく変わっています。古い記事の数字をそのまま前提にしないでください。
なお保証料型を選んだ場合は、この金利に年0.05%(一括前払い方式)または年0.25%(金利上乗せ方式)が加わります。固定期間は30年までの取り扱いで、35年固定のコースはありません。全期間固定で組みたい場合はフラット35が選択肢になります。
子育て世帯への金利優遇(女性専用サービスの現在)
以前ご紹介していた女性専用サービス「エグゼリーナ」は、2018年10月31日をもって新規申込みの受付を停止しています(すでに申し込み済みの方は引き続き対象)。
現在は代わりに子育てサポートサービス「ジュニさぽ」が用意されています。2021年1月4日以降に借り入れた方が対象で、お子さまのご誕生・6歳の誕生日・15歳の誕生日を迎えてから1年以内に申し出て所定の手続きをすると、その都度、住宅ローン金利を1年間 年0.1%優遇する仕組みです。ご夫婦のペアローンなら、お二人とも優遇の対象になります。
ここは見落としやすいのですが、優遇を受けるには、資産運用の相談をしたうえで「投資信託自動購入プラン」か「三井住友信託ダイナースクラブカード」のいずれかを申し込むことが条件とされています。手続きなしに自動で下がるわけではないので、「子どもが生まれたら申し出る」ことを覚えておきましょう。出産時には、借入金額1,500万円以上・借入期間10年以上などの条件でお祝いクーポンも用意されています。
ちなみに2018年8月1日〜2020年12月末に借り入れた方は「ベビさぽ」という別サービスの対象で、ジュニさぽの対象外です。借入時期でサービスが分かれる点に注意してください。制度の詳細は公式の子育てサポートサービス「ジュニさぽ」のページで確認できます。
借入期間40年という選択肢と、その注意点
三井住友信託銀行は借入期間40年の取り扱いも案内しています。期間を延ばせば毎月の返済額は下がりますが、その分だけ利息の総額は増え、完済年齢も後ろにずれます。
この点は当局も注目していて、片山さつき金融担当相は2026年9月8日の記者会見で、返済期間40年・50年といった超長期の住宅ローンを扱う銀行について「顧客への説明や審査体制について注視していく」と述べています。禁止や規制が決まったわけではありませんが、「借りられる額」と「無理なく返せる額」は別物という、初心者がいちばん最初に意識すべき考え方をあらためて示すニュースだといえます。
期間を長くする前に、完済時に何歳になるか・その年齢でも返し続けられる家計かを先に確認しておきましょう。
よくある質問(FAQ)
Q. 融資手数料型と保証料型はどちらが得ですか?
A. 最後まで借り続ける前提なら、金利上乗せのない融資手数料型が総額で有利になりやすい傾向です。一方、早期の繰上返済や借り換えを考えているなら、返戻のない融資手数料(借入額の2.20%・税込)を先払いする不利が出やすくなります。借入額と期間で逆転するため、必ず両方で試算して比べてください。
Q. 「リレープランフレックス」という商品は今もありますか?
A. 現在の公式サイトでは、この商品名では案内されていません。金利コース(全期間一定引下げ/当初期間金利引下げ)と、融資手数料型・保証料型の組み合わせを選ぶ形の商品構成に変わっています。
Q. 子育てサポートサービスは、子どもが生まれたら自動で適用されますか?
A. いいえ、自動ではありません。誕生・6歳・15歳の各タイミングから1年以内にご自身で申し出て、所定の手続きをする必要があります。資産運用の相談と、投資信託自動購入プランまたは三井住友信託ダイナースクラブカードの申込みも条件とされています。
Q. 三井住友信託銀行で35年固定は組めますか?
A. 当初期間金利引下げの固定金利コースは30年までの取り扱いで、35年固定のコースはありません。35年間ずっと金利を固定したい場合は、同行でも取り扱いのあるフラット35が候補になります。
Q. 借り換えでも同じ条件で使えますか?
A. 借り換え向けにも同じ金利コースが用意されており、当編集部が2026年9月1日に確認した時点では、新規・借り換えで当初適用金利は同水準でした。ただし諸費用の考え方は新規と同じなので、いま払っている金利との差だけでなく、融資手数料・保証料を含めた総額で比べることが大切です。
三井住友信託銀行の住宅ローンは、融資手数料型と保証料型を選べる諸費用の設計、全期間一定・当初期間重視という2つの引下げコース、そして子育て世帯への金利優遇が特長です。普段なじみの薄い信託銀行ですが、資産運用や相続の相談まで同じ窓口でできる点も含め、検討する価値は十分あります。
あわせて、保証料0円・一般団信0円のSBI新生銀行のように諸費用構成の異なる銀行とも比べ、金利だけでなく総返済額ベースで選ぶと失敗しにくくなります。金利・条件は毎月見直されるため、最新の内容は各金融機関の公式サイトでご確認ください。

住宅ローン商品について関連記事
-
北見信金の住宅ローン金利|3商品の違いと無担保ローンの使い方
- 2026.09.25
- 3519view
-
- 2026.09.25
- 5180view
-

- 2026.09.25
- 7332view
-

北海道銀行の住宅ローン|金利と8疾病・全疾病保障の団信を解説
- 2026.09.25
- 3993view
-
- 2026.09.25
- 3390view
-
ろうきんの住宅ローンは金利ミックスができる|会員区分と仕組み
- 2026.09.25
- 3489view



