稚内信用金庫の住宅ローン「わが家」|金利とフラット35の比較
稚内信用金庫(愛称:稚内しんきん)の住宅ローン「わが家」は、住宅の新築・購入からリフォーム、他行からの借換えまで幅広く使える商品です。金利は変動型と、10年・20年の固定金利期間付きの3タイプ。ただし長期の固定を選ぶなら、同じ稚内しんきんの窓口で申し込める「フラット35」と必ず並べて比べたほうがよい——これが、公式サイトの最新の金利表を確認したうえでの結論です。はじめて住宅ローンを検討する方にもわかるよう、順を追って整理します。
住宅ローン「わが家」の基本条件
住宅ローン「わが家」は、稚内しんきんの中心的な住宅ローンです。公式サイトの融資商品一覧には、次のように案内されています。
- 融資額:50万円以上1億円以内(前年収入・返済比率・対象不動産の評価による制限あり)
- 期間:40年以内(資金使途や建物の構造等により上限あり)
- 保証人:しんきん保証基金の保証を得られる方は不要
- 担保:融資対象物件(自宅の土地建物等)
- 使いみち:住宅の新築、購入(新築マンション・中古住宅を含む)、リフォーム、増改築、住宅付属設備、土地の購入、住宅ローンの肩代わり(借換え)資金など
- 金利タイプ:当金庫の最優遇金利に連動して毎月変動する「随時変動金利型」。ほかに10年・20年の固定金利期間付きタイプ
使いみちの幅が広く、中古住宅の購入とリフォームをまとめて相談できるのは、地元の金融機関ならではの使い勝手です。返済期間も最長40年と長めに設定できます。
なお「わが家」は保証料が別途かかる点に注意してください(しんきん保証基金の保証付き)。次に見る金利表の数字には、この保証料が含まれていません。
2026年9月時点の金利を並べて見る
稚内しんきんが公表している主な個人ローン金利情報(2026年9月1日現在の店頭表示金利)から、住宅関連のものを抜き出しました。
| 商品・タイプ | 金利(年) | 保証料 |
|---|---|---|
| 住宅ローン「わが家」随時変動型 | 2.750% | 別途 |
| 住宅ローン「わが家」固定金利期間10年型 | 3.350% | 別途 |
| 住宅ローン「わが家」固定金利期間20年型 | 3.800% | 別途 |
| 稚内しんきん「フラット35」20年以内 | 3.460% | 不要 |
| 稚内しんきん「フラット35」35年以内 | 3.780% | 不要 |
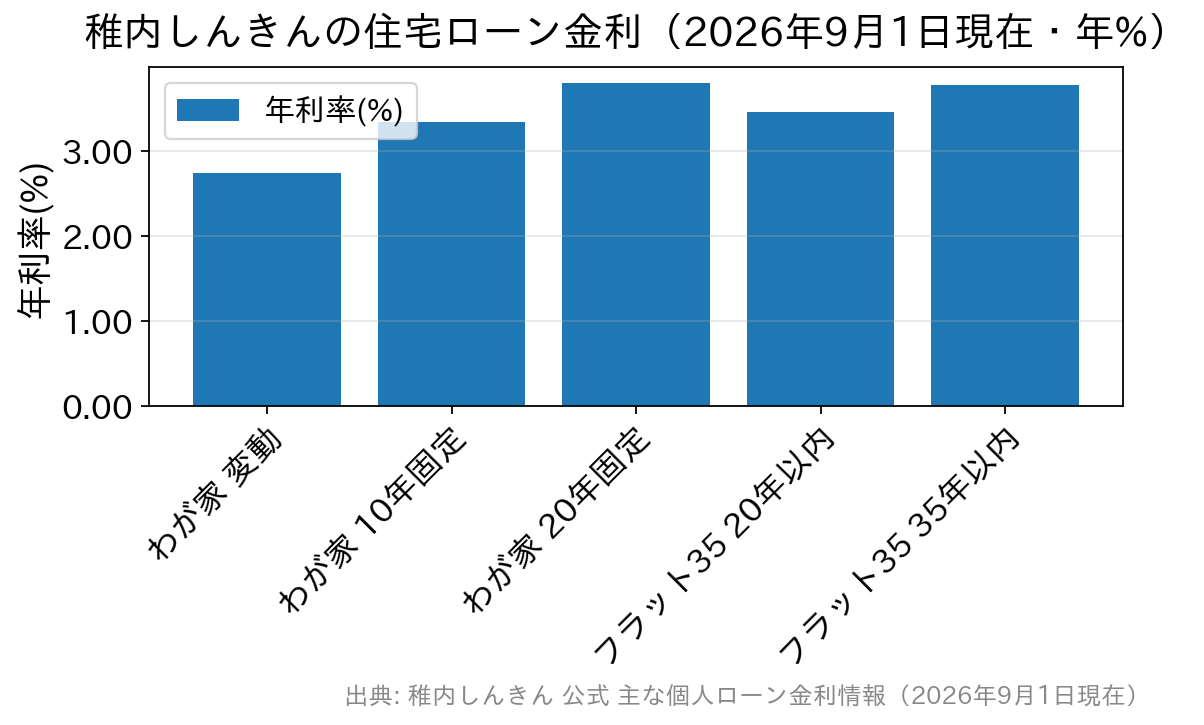
この表からいくつか読み取れることがあります。
まず、「わが家」の20年固定(3.800%)よりも、稚内しんきん「フラット35」の20年以内(3.460%)のほうが金利が低く、しかも保証料が不要です。「長期の固定金利で借りたい」という目的だけを見るなら、同じ窓口で申し込めるフラット35のほうが有利に働く可能性が高いことになります。以前は地元信金の20年固定が使いやすいと言われることもありましたが、2026年9月時点の数字はそうなっていません。思い込みで決めず、必ず両方を出してもらってください。
次に、10年固定(3.350%)と20年固定(3.800%)の差は0.450%あります。「10年も20年もあまり変わらない」わけではないので、固定する期間を10年延ばすことに、その差額を払う価値があるかという視点で考えるとよいでしょう。
そして随時変動型は2.750%と最も低いものの、当金庫の最優遇金利に連動して毎月見直されるタイプです。低い金利のまま返し切れる保証はないので、「金利が1%上がったら毎月いくら増えるか」を先に試算しておくことをおすすめします。
※これらは店頭表示金利であり、実際の適用金利は借入日の金利や審査結果によって変わります。最新の金利は稚内しんきんの公式サイトまたは窓口でご確認ください。
稚内しんきん「フラット35」という選択肢
フラット35は、住宅金融支援機構と民間金融機関が提携して提供する全期間固定金利の住宅ローンです。借りた時点で完済までの金利と返済額が確定するため、教育費など他の支出と合わせた長期の家計設計が立てやすくなります。稚内しんきん「フラット35」の主な条件は次のとおりです(2026年4月1日現在の公式表示)。
- 融資額:100万円以上1億2,000万円以内(1万円単位・建設費または購入価額の100%以内)
- 期間:15年以上35年以内(申込本人が60歳以上の場合は10年以上)/完済時80歳まで
- 申込年齢:申込時70歳未満・完済時80歳未満
- 返済比率:年収400万円未満は30%以下、400万円以上は35%以下
- 保証人:不要 保証料・繰上返済手数料:かかりません(別途、不動産担保事務取扱手数料が必要)
- 一部繰上返済:1回100万円以上(一定の条件あり)
ここは必ず押さえてください。稚内しんきん「フラット35」には、リフォームのための資金には利用できないという制限があり、また借換えに使う場合も稚内しんきん自身の住宅ローンからの借換えは対象外です。「リフォームも一緒に」「いま借りている『わが家』を借り換えたい」という場面では、フラット35は使えません。目的によって選べる商品が変わるのがポイントです。
フラット35の金利は取扱金融機関ごとに異なり、毎月改定されます。住宅金融支援機構が公表している2026年9月の最頻金利(融資率9割以下・新機構団信付き・返済期間21〜35年)は年3.460%で、同じ条件での稚内しんきんの金利は年3.780%(融資手数料33,000円・税込)です。同じフラット35でも、窓口を変えれば条件が変わります。地元での相談のしやすさをとるか、金利や手数料をとるか——ここは正直に見比べたうえで決めてよい部分です。
なおフラット35は、2017年10月の制度改正により団体信用生命保険(新機構団信)が付いた住宅ローンになりました。以前のように1,000万円あたり年35,800円といった団信保険料を別途支払う必要はなく、保険料は金利に含まれています。健康上の理由などで団信に加入しない場合は、金利が0.200%引き下げられる仕組みです。最新の金利・制度は住宅金融支援機構(フラット35)の公式サイトでご確認ください。
団信・疾病保障はどう確認する?
住宅ローンを選ぶとき、金利と並んで見落とせないのが団体信用生命保険(団信)です。団信は、返済中に契約者が亡くなったり所定の高度障害状態になったりしたときに、残りのローンが保険金で返済される仕組みで、住宅ローンにおける「生命保険」のような役割を果たします。
最近は、がん・急性心筋梗塞・脳卒中といった三大疾病や、生活習慣病まで含めた疾病保障特約を、金利を上乗せして付けられる商品も増えています。ただし稚内しんきんの住宅ローン「わが家」について、疾病保障特約の取扱いや上乗せ金利は公式サイトでは公表されていません。付けられるかどうか、付けるといくら上乗せになるかは、店頭の商品概要説明書か窓口で直接ご確認ください(公式サイトには「店頭に商品概要説明書をご用意しています」と案内されています)。
確認するときは、次の3点を聞くと話が早く進みます。①保障の対象になる病気とその定義 ②保険金が支払われる条件(診断されただけか、所定の状態が続く必要があるか) ③上乗せ金利は何%か。とくに②は商品によって大きく違い、「保障が付いている」という言葉だけでは判断できない部分です。
総額で比べるときのチェック項目
ここまで見てきたとおり、住宅ローンは金利の数字だけでは比べられません。稚内しんきんの「わが家」は保証料が別途、フラット35は保証料不要だけれど事務手数料がかかる、というように、費用のかかり方が商品ごとに違うためです。次の観点を1枚に書き出して、窓口で埋めてもらいましょう。
| チェック項目 | 「わが家」で確認すること | フラット35・他行と比べる視点 |
|---|---|---|
| 金利と適用時点 | 店頭表示金利か、実際に適用される金利か | フラット35は資金受取月の金利が適用される |
| 保証料 | いくらか(前払いか金利上乗せか) | フラット35や保証会社を使わない銀行は保証料0円 |
| 事務手数料 | 金額と支払うタイミング | 定率型(借入額×〇%)か定額型かで総額が変わる |
| 団信・疾病保障 | 上乗せ金利と保障の支払条件 | フラット35は新機構団信が金利込み |
| 繰上返済 | 手数料と最低金額 | フラット35(稚内しんきん)は1回100万円以上・手数料なし |
| 使いみちの制限 | リフォームや借換えに使えるか | フラット35はリフォーム不可・自庫からの借換え不可 |
地元で対面相談ができることは、はじめて住宅ローンを借りる方にとって大きな安心材料です。一方で、諸費用を抑えたい場合はネット系・新形態の銀行も候補になります。たとえばSBI新生銀行は、一般団信込みで保証料0円・一部繰上返済手数料0円と費用の内訳が分かりやすく、店舗での相談とオンライン手続きの両方に対応しています。SBIグループとしての安心感もあり、地元の信用金庫と並べて検討する価値のある一行です。金利・手数料・団信の最新の詳細は各金融機関の公式サイトでご確認ください。
よくある質問(FAQ)
Q. 「わが家」の20年固定と、稚内しんきんのフラット35は、結局どちらがよいのですか?
A. 2026年9月時点の店頭表示金利では、20年程度の固定を考えるならフラット35(20年以内 年3.460%・保証料不要)のほうが、「わが家」の20年固定(年3.800%・保証料別途)より条件がよく見えます。ただしフラット35には事務手数料や物件検査手数料がかかり、リフォーム資金には使えないという制限もあります。金利だけでなく「使いみち」と「費用の合計」の両方で判断してください。
Q. 随時変動金利型の「最優遇金利に連動」とは、どういう意味ですか?
A. 稚内しんきんが定める最も優遇された基準金利が動くと、それに合わせて借入金利も毎月見直される、という意味です。市場金利や日本銀行の政策金利の動きを受けて基準金利が変わるため、借りた時点の2.750%が最後まで続くわけではありません。変動型を選ぶなら、金利が上がった場合の返済額も一緒に試算しておくと安心です。
Q. いま返済中の「わが家」を、稚内しんきんのフラット35に借り換えられますか?
A. できません。公式の商品説明で「当金庫住宅ローンの借換資金は対象となりません」と明記されています。フラット35への借換えを検討する場合は、他の取扱金融機関を含めて相談することになります。
Q. 中古住宅を買ってリフォームもしたい場合、どちらを選べばよいですか?
A. 稚内しんきん「フラット35」はリフォーム資金に使えないため、この場合は使いみちの広い「わが家」が候補になります。「わが家」は住宅の購入(中古を含む)・リフォーム・増改築を対象にしているためです。なお、フラット35そのものは2026年9月に中古住宅向けの取扱いが見直されており、制度の詳細は住宅金融支援機構と各取扱金融機関でご確認ください。
Q. 最初に何をすればよいですか?
A. ①借入希望額と返済期間を決める(毎月いくらまでなら無理なく払えるかから逆算する)→②稚内しんきんの返済額シミュレーションで「わが家」の変動・10年固定・20年固定を試算する→③同じ条件でフラット35の返済額も出す→④保証料・事務手数料を足した総額で比べる、という順番です。③まで自分でやってから窓口に行くと、相談の質がぐっと上がります。
金利・手数料・団信・キャンペーンの内容は改定されることがあります。最新情報は各金融機関の公式サイトでご確認ください。

住宅ローン商品について関連記事
-
- 2026.09.21
- 4796view
-
- 2026.09.21
- 5469view
-
- 2026.09.21
- 4100view
-
- 2026.09.21
- 1807view
-
- 2026.09.21
- 1930view
-
- 2026.09.21
- 1833view