住宅ローンの比較ポイント7つ|金利以外に見る項目をやさしく解説
「金利がいちばん低いところを選べば、それで正解では?」と考える方は多いと思います。住宅ローンを比べるときは、金利の数字に加えて金利タイプ、返済方式、手数料と保証料、団信の保障範囲、借りたあとの使いやすさまで見ておく必要があります。
同じ借入額でも、手数料や保障の中身が金融機関ごとに違うからです。金利表だけで決めると、あとで「思っていたより負担が大きかった」となりかねません。ここからは、初めて借りる方が見ておきたい比較の観点を、考える順番に沿って説明します。
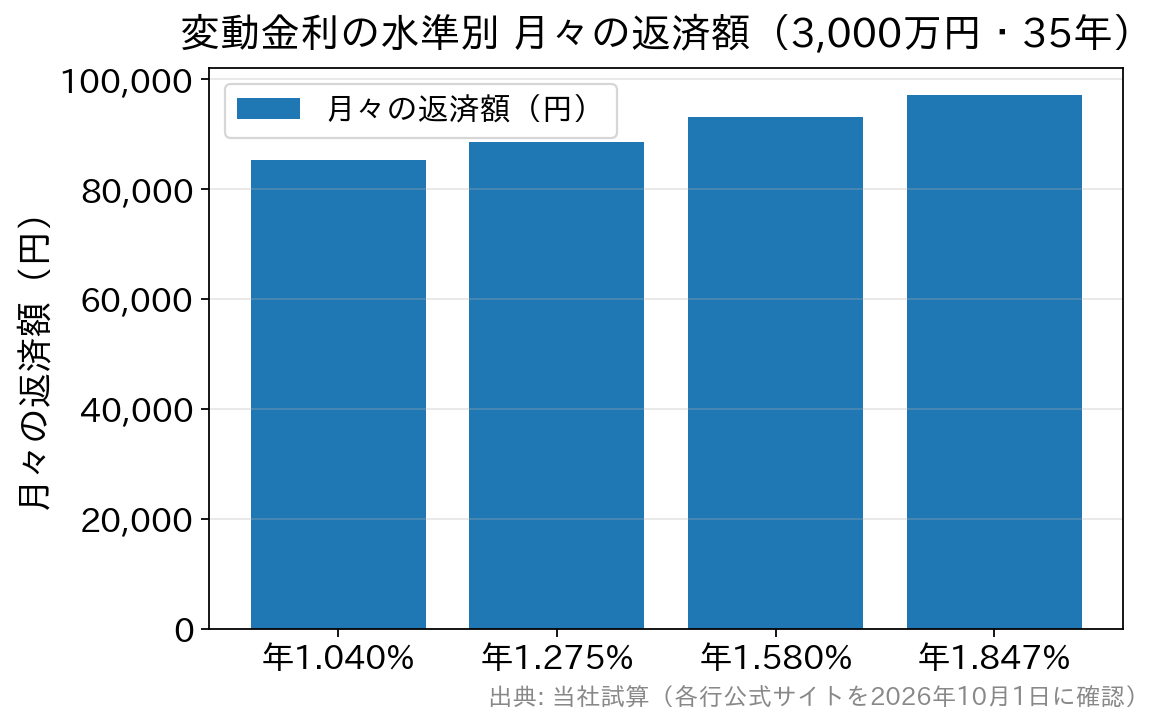
当編集部が2026年10月適用の主要行の公式金利を実測して試算(元利均等・ボーナス返済なし・諸費用含まず・変動は全期間金利一定と仮定)。
まず「どこから借りられるのか」を知りましょう
住宅ローンを扱っているのは都市銀行だけではありません。地方銀行、信用金庫、信用組合、労働金庫(ろうきん)、JAバンク、ネット銀行、モーゲージバンク(住宅ローンを専門に扱う会社)など、借りる先はいろいろあります。 全期間固定金利の【フラット35】は、住宅金融支援機構と民間の金融機関が提携して提供する商品です。同じフラット35でも、取扱金融機関によって金利や事務手数料が異なります。どこで借りても同じ、というわけにはいかないのです。 さらに、同じ金融機関の中にも複数のプランがあります。選択肢の全体像をつかんでから比べる軸を決めると、途中で迷いにくくなります。金利の水準よりも金利のタイプは大事なポイント
住宅ローンは20年、30年と付き合う長い借り入れです。だからこそ、金利の高い低いより先に、どのタイプを選ぶかが結果を左右します。主なタイプは3つあります。 変動金利は、返済中に金利が定期的に(一般に半年に一度)見直されるタイプです。3つの中で最も低い金利が適用されるのが一般的ですが、金利が上がれば利息の負担も増えます。 全期間固定金利は、借りたときの金利が完済まで変わらないタイプです。フラット35が代表例で、借りた時点で総返済額が決まります。その分、金利は変動より高めに設定されています。 固定金利選択型(固定期間選択型)は、当初10年などの一定期間だけ金利を固定する方式です。教育費がかさむ時期の金利上昇を抑えたいときに使われます。固定期間が終わったあとの金利は分からないため、借入時に総返済額は決まりません。 変動金利を比べるときは、次の2つの仕組みがあるかどうかも見てください。- 5年ルール…金利が見直されても、毎月の返済額は5年間据え置かれる
- 125%ルール…返済額が見直されるときも、直前の125%までしか上がらない
返済方式は元利均等返済と元金均等返済
返済方式にも2つの選択肢があります。 元利均等返済は、元金と利息の合計が毎月同じ額になるように返していく方式です。毎月の支払額が一定なので、返済計画を立てやすいのが利点です。多くの方がこちらを選んでいます。一方で、返済の初めは利息の割合が大きく、元金がなかなか減りません。 元金均等返済は、毎月同じ額の元金に、その月の利息を足して返していく方式です。元金の減りが早いため、総返済額は元利均等より少なくなります。その代わり、返済開始直後の負担が最も重くなります。 先ほど触れたとおり、元金均等返済は5年ルール・125%ルールの対象外です。変動金利で元金均等を選ぶと、金利の上昇がすぐ毎月の返済額に表れます。元金均等を扱っていない金融機関もあるため、希望する場合は申し込み前に聞いておくと話が進めやすいでしょう。利息以外のコストにも注目することが必要
金利は住宅ローンで最も大きなコストです。とはいえ、借りるときにはほかにもさまざまな費用がかかります。 事務手数料(融資手数料)には大きく2つの型があります。定率型は借入額の2.20%(税込)といった料率で決まり、3,000万円なら66万円(税込)です。定額型は借入額にかかわらず数万円程度で、そのぶん金利がやや高めだったり、保証料が別にかかったりします。 保証料は、保証会社に支払う費用です。借入時に一括で払う方法と、金利に上乗せして払う方法があります。保証料0円の商品も多いのですが、その分が事務手数料に含まれていることもあります。手数料と保証料は必ずセットで比べてください。 このほか、団信の上乗せ金利、繰上返済手数料、印紙税、登記費用(登録免許税・司法書士報酬)、火災保険料も必要です。 同じ銀行の中でも費用の払い方を選べる場合があります。たとえばみずほ銀行には、借入額の2.2%の手数料を払うかわりに金利が低い「ローン取扱手数料型」と、初期費用0円で金利がやや高い「借入時負担ゼロ型」があります(2026年10月時点)。早めに完済する見込みがあるかどうかで、有利なプランは変わります。団信の「保障の範囲」も比較の対象です
団体信用生命保険(団信)とは、借りた人に万一のことがあったとき、残りのローンが保険金で返済される保険のことです。民間の住宅ローンでは多くの場合、加入が条件になっています。 比べたいのは、どこまでの状態が保障されるかです。死亡と所定の高度障害を保障する一般団信は、上乗せ金利0円の銀行が多くあります。一方、がん保障や全疾病保障は、上乗せ0円の銀行と金利が上乗せされる銀行に分かれます。金利表の数字に、どこまでの保障が含まれているかまで見て比べてください。 フラット35では団信の加入は任意で、加入しない場合は金利が低くなります。ただ、万一のときにローンが残るため、ほかの生命保険で備えられているかを見直しておく必要があります。借りたあとの「使いやすさ」も差が出ます
住宅ローンは借りて終わりではありません。返済が始まってからの満足度は、次のような点で変わります。- 繰上返済のしやすさ…手数料の有無、最低金額(1円からできる銀行もあります)、ネットで手続きできるか
- 金利タイプの変更…変動から固定へ切り替えられるか、手数料がかかるか
- 相談の窓口…店舗や銀行代理業者で対面相談できるか、オンラインだけか
- 手続きの方法…来店不要か、電子契約に対応しているか(電子契約なら契約書の印紙税がかかりません)
専門家は金利以外のどこを見ているのでしょうか
参考になる調査があります。株式会社oricon MEの「2026年 オリコン顧客満足度®調査『住宅ローン(専門家評価)』」です。ファイナンシャルプランナーなどの専門家40人が、11行を「金利」「返済サポート」「団体信用生命保険」の3項目で評価し、2026年8月3日に結果が発表されました。 総合1位はドコモSMTBネット銀行で2年連続、2位はソニー銀行、3位はSBI新生銀行でした。項目別では、ドコモSMTBネット銀行が団体信用生命保険で、SBI新生銀行が金利でそれぞれ2年連続の1位です。 見ておきたいのは、評価の項目に返済サポートと団信が入っていることです。専門家も金利だけでなく、保障や借りたあとの対応を含めて比べています。 もちろん、これは評価の調査であって、商品の優劣を決めるものではありません。借入額や返済期間、家族構成によって合う住宅ローンは変わります。比べる観点のヒントとして使ってください。比較の観点をまとめると
| 比較の観点 | ポイント | 備考 |
|---|---|---|
| 金利タイプ | 変動/固定期間選択/全期間固定のどれか | 金利水準より先に決める |
| 金利上昇時の仕組み | 5年ルール・125%ルールの有無 | 元金均等返済は対象外 |
| 返済方式 | 元利均等/元金均等 | 取扱いのない金融機関もある |
| 事務手数料 | 定率タイプ(例:2.20%〈税込〉)か定額タイプか | 保証料とセットで総額を見る |
| 保証料 | 0円か、一括払いか金利上乗せか | 0円でも手数料が高いことがある |
| 団信 | がん・全疾病の保障と上乗せ金利 | フラット35は加入が任意 |
| 繰上返済 | 手数料・最低金額・ネット対応 | 1円から無料の銀行もある |
| 相談・手続き | 対面相談の有無、電子契約への対応 | 申込の窓口が変わることもある |
同じ借入額でも、月々はこれだけ変わります
金利の差がどのくらい返済額に表れるのか、当編集部が2026年10月適用の各行公式金利を実測し、3,000万円・35年で試算しました。比べたのは、主要行の変動金利のうち4つの水準です。よくある質問
Q. 結局、いちばん金利が低いところを選べばよいのではないですか?
A. 金利は最大のコストですが、事務手数料・保証料・団信の上乗せを含めた総額で並べ直すと順位が変わることがあります。借入額が大きいほど、定率タイプの事務手数料の差も大きくなります。
Q. 比較するときは何社くらい見ればよいでしょうか?
A. 金利タイプを先に決めてから、3〜5社に絞って条件を並べるのが現実的です。最初から1社に絞らず、事前審査も複数社に申し込んで比べられます。
Q. 事前審査に複数申し込むと、審査に不利になりますか?
A. 住宅ローンの事前審査を複数の金融機関に出すことは一般的で、比べるために行われています。短期間に数多く申し込むのが気になる方は、本命を含む数社に絞るとよいでしょう。事前審査を行わず本審査だけで進める金融機関もあります。
Q. ネット銀行と店舗のある銀行、どちらがよいですか?
A. 手数料や金利はネット銀行が低めのことが多く、対面で相談しながら進めたい方には店舗のある銀行が向いています。ネット銀行でも、銀行代理業者の窓口で対面相談できる住宅ローンがあります。
Q. 借りたあとで、もっと条件のよいところに変えられますか?
A. 借り換えはできます。ただし事務手数料や登記費用などの諸費用がかかるため、金利差だけでなく諸費用を含めて損得を計算します。考え方は借り換えで見る金利差と手数料で詳しく説明しています。
まとめ|「金利」→「総額」→「使いやすさ」の順で見る
住宅ローンの比較は、①金利タイプを決める、②諸費用まで含めた総額で比べる、③借りたあとの使いやすさと相談の窓口を見る、の順に進めると迷いません。 候補を絞り込む段階では、住宅ローン比較のチェックポイント5つもあわせて読むと、見落としを防げます。 金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。対面で相談しながら比べたい方へ
ドコモSMTBネット銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗で、専門のスタッフに相談しながら申し込めます。新規の借入れにも借換えにも対応しています。
WEB申込コースの仮審査申込は2026年10月30日(金)17時で受付を終了し、その後は対面相談コースでの申し込みになります。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。

ゼロから学ぶ住宅ローン関連記事
-
住宅売却の仲介手数料はいくら?上限の計算と800万円以下の特例
- 2026.10.26
- 1486view
-
- 2026.10.26
- 1496view
-
- 2026.10.26
- 1496view
-

- 2026.10.26
- 2891view
-
- 2026.10.26
- 1636view
-
- 2026.10.26
- 1668view