中古物件の値引き交渉の進め方|根拠の集め方と伝え方の例
「中古の家、値引きをお願いしても大丈夫?」と迷っている方へ。中古物件の値引き交渉は、客観的な根拠を集め、不動産会社の担当者を通して伝え、落としどころを先に決めておくという順番で進めれば、初めてでも落ち着いて臨めます。
値引きの根拠そのものの作り方は、中古物件の値引き交渉のコツと相場の調べ方で紹介しています。ここでは、その根拠をどう使って交渉を進めるかを見ていきます。
交渉の根拠は、文書と口頭のどちらで伝える方が効果的か?
値引きの理由は、あとで言った言わないにならないよう、文書で残しておくのが確実です。
とはいえ、売主が値引きの理由をびっしり並べた書面をいきなり受け取ったらどうでしょう。細かそうな買主だ、あとで面倒なことになりそう、と身構えてしまうかもしれません。
中古物件の売主は不動産のプロではなく、多くはその家に住んでいた個人です。売主にも、この家を大事にしてきたという気持ちがあります。そこを忘れると、金額の話だけが独り歩きしてしまいます。
そこで役に立つのが、買主と売主の間に入ってくれる存在です。
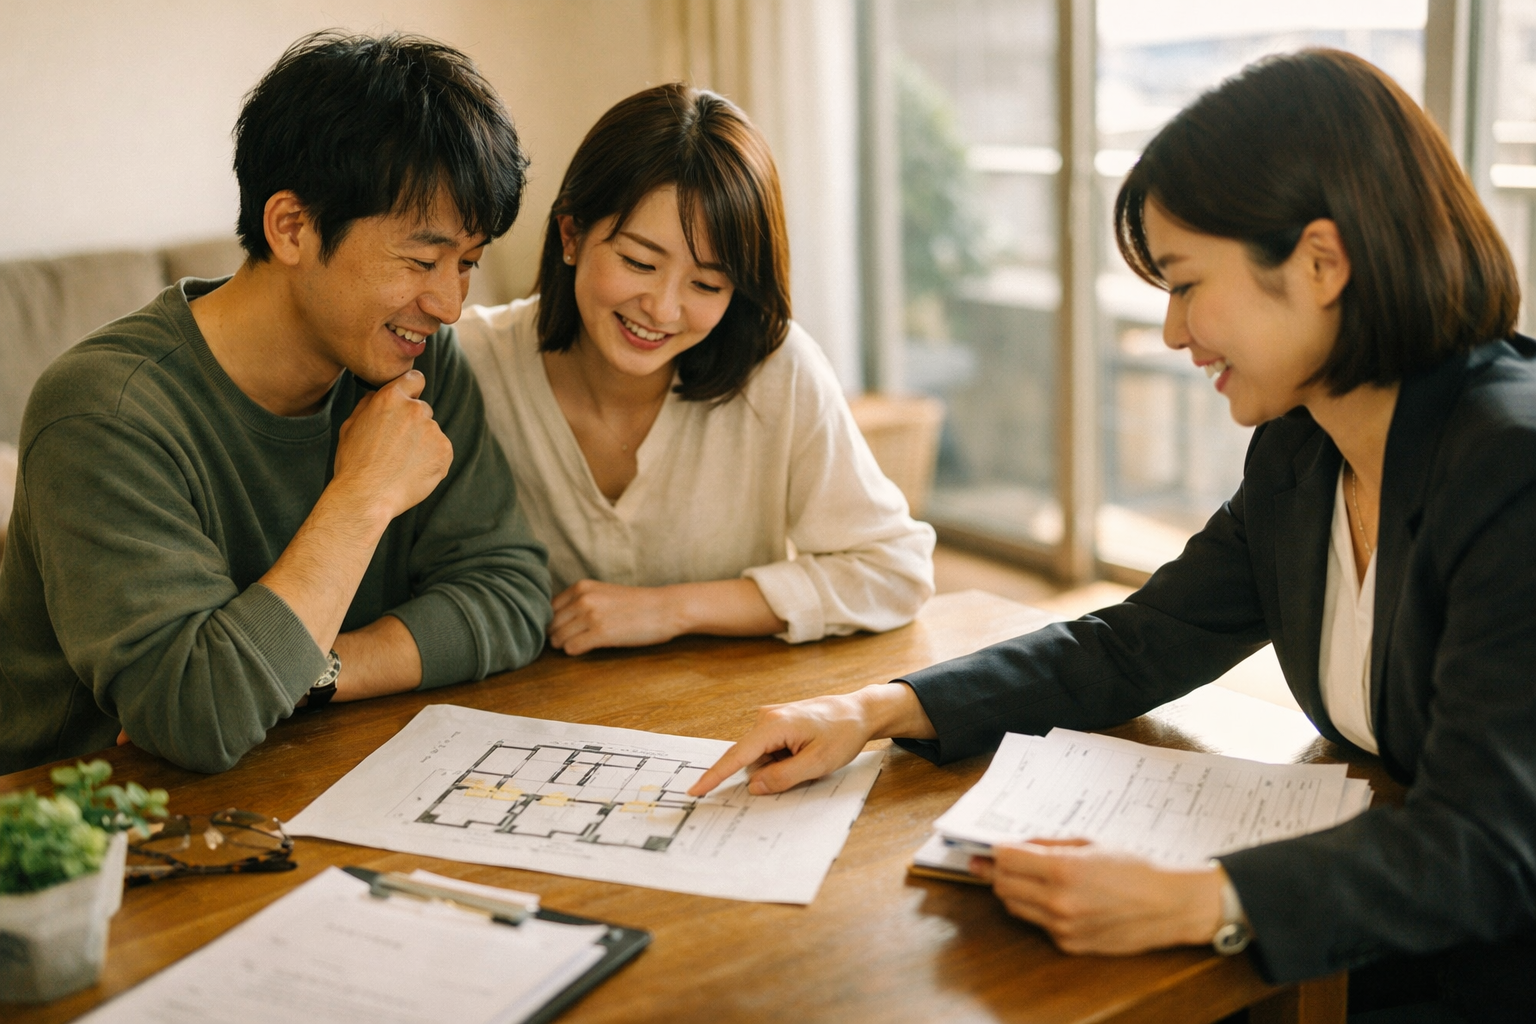
不動産会社の担当者に間に入ってもらう

個人が売る中古物件は、不動産会社が仲介に入って売買を進めます。担当者は売主から売却を任されているので、売主の事情や気持ちをある程度知っている人です。
ですから、交渉の根拠はまず担当者に伝えます。担当者は、売主に届く前に言葉の角を丸めてくれる、いわばクッションの役割を果たしてくれます。
担当者も人なので、この人の話ならまとめてあげたいと思ってもらえるかで、売主への伝わり方は変わります。頼りにしています、とひと言添えるだけでも空気はやわらぎます。
具体的には、次のような姿勢が効きます。
- 連絡への返事を早くする(担当者は複数の案件を同時に抱えています)
- 買う意思をはっきり示す(安ければ買うかも、ではなく、この条件なら買います、と伝える)
- 住宅ローンの事前審査を先に通しておく(資金の裏付けがある買主は、売主にとって安心材料になります)
なかでも事前審査は効き目があります。同じ金額を示されても、審査が通っている買主と、これから申し込む買主では、売主の受け取り方が大きく違うからです。値引きを頼むつもりなら、資金の準備を先に済ませておくと話が早く進みます。
交渉の根拠は客観的なデータで用意する
なんとなく高い気がする、だけでは交渉になりません。根拠は数字で示せると強くなります。初めての方でも無料で使える調べ方は次のとおりです。
1. 周辺の実際の取引価格を調べる
国土交通省の不動産情報ライブラリでは、実際に成立した取引価格情報や成約価格情報を、地図やエリア、駅名から無料で検索できます。データは取引の時期ごとに3か月単位で追加されていきます。売り出し価格ではなく実際に売れた価格なので、相場をつかむのに向いています。
2. 売り出しからの経過期間を確認する
長く売れ残っている物件ほど、売主も価格を見直す気持ちになっている可能性があります。担当者に、いつから売り出しているか、価格の改定はあったかを聞いてみてください。
3. 建物状況調査(インスペクション)の結果を見る
中古住宅では、2018年4月1日の宅地建物取引業法の改正で、宅建業者は媒介契約のときに建物状況調査を行う人をあっせんできるかを書面で示し、重要事項説明で調査結果の概要などを説明することになりました。
2024年4月1日からは、媒介契約書であっせんを「無」とするときに、その理由を書くことが求められています。同じ日から、鉄筋コンクリート造などのマンションでは、重要事項説明の対象になる調査結果の期間が、調査から2年以内のものに広がりました(国土交通省「建物状況調査(インスペクション)活用に向けて」)。
調査で見つかった不具合は、そのまま補修費用という金額の根拠になります。なんとなく古い、ではなく、この部分の補修に◯万円かかる見込み、と言えるかどうかで説得力はまるで違います。
4. 設備の交換時期を確認する
給湯器・エアコン・キッチンなどの設備には寿命があります。交換の記録がなければ、近いうちの出費として交渉材料にできます。
伝え方の例:根拠と希望額をセットで渡す
では、実際にどう伝えればいいのでしょう。担当者に渡す内容は、短く、根拠と希望額がひと目で分かる形にまとめるのがコツです。たとえば次のような伝え方です。
- 購入の意思 この物件をぜひ購入したいと考えています。住宅ローンの事前審査は承認をもらっています。
- 根拠 建物状況調査で浴室まわりの補修が必要と分かり、見積もりは◯万円でした。近くの同じ広さの物件は、不動産情報ライブラリで◯万円前後で成約しています。
- 希望 以上を踏まえて、◯万円でご検討いただけないでしょうか。引渡し時期は売主さまのご都合に合わせられます。
ポイントは、値引きのお願いと一緒に、売主にとってのメリット(確実に買う・日程を合わせる)を差し出すことです。一方的に下げてほしいと伝えるより、受け入れてもらいやすくなります。
伝えるタイミングは、内覧で物件をよく見て、根拠がそろってからが基本です。購入の意思を示す書面(買付証明書)に希望額を書いて出すのが一般的な流れです。
交渉の妥結ラインはどのくらい?
妥結の目安としてよく使われるのが、こちらが示した値引き額の6〜7割が通れば成功、という考え方です。
たとえば2,500万円の中古マンションに2,200万円を提示した場合、差額は300万円です。その6〜7割の180〜210万円が値引きされれば、2,290〜2,320万円あたりが妥結ラインになります。
もちろん、立地がよく問い合わせの多い物件なら、値引きのハードルは上がります。どこまで下げられそうかは、担当者に率直に聞いてみるのが近道です。
これはあくまでひとつの目安で、物件の状況や売主の事情で結果は大きく変わります。数字にこだわりすぎないことも大事です。
交渉しやすい物件・しにくい物件
交渉が通りやすいかは、物件の置かれた状況でおおよそ決まります。無理に押して心証を悪くするより、見極めてから動くほうが結果的に早道です。
| 状況 | 交渉のしやすさ | 考え方 |
|---|---|---|
| 売り出しから期間が経っている | 通りやすい | 売主が価格を見直す時期に入っている可能性がある |
| 売主に期限がある(住み替え・転勤など) | 通りやすい | 金額より、早く確実に決まることを重視する場合がある |
| 補修が必要な箇所がはっきりしている | 通りやすい | 補修費の見積もりという客観的な根拠が使える |
| 売り出し直後・内覧が集中している | 通りにくい | 無理に押すと他の買主に流れる。条件面の交渉に切り替える |
| 相場より明らかに安い価格設定 | 通りにくい | すでに戦略的に安くしている。スピード勝負になりやすい |
長く売れ残っている物件の見極め方は、売れ残り物件の理由の見極め方と価格交渉も参考になります。
値引き以外にも交渉できることはある
交渉の材料は金額だけではありません。売主が受け入れやすい条件から入ったほうが、話がまとまることもあります。
- 引渡し時期 売主の都合に合わせると、そのぶん金額で譲ってもらえることがある
- 残置物の扱い 不要な家具やエアコンを撤去してもらう、使えるものは残してもらう
- 設備の補修 引渡し前に故障箇所を直してもらう
- 契約不適合責任の範囲 個人が売主の中古住宅では、責任を負う期間を短く定める特約がよく置かれます。この範囲や、既存住宅売買瑕疵保険を付けられるかも話し合えます
申し込みから契約までの流れ
交渉の場面がどこにあるかを知っておくと、落ち着いて動けます。
- 住宅ローンの事前審査を受けておく
- 買付証明書(購入申込書)を出す。希望金額や引渡し時期を書いて意思を示す書面で、一般に法的な拘束力はありませんが、安易に出したり撤回したりすると信用を失います
- 売主との条件のすり合わせ(ここが交渉の山場)
- 重要事項説明を受ける。建物状況調査の結果、ハザードマップ上の位置、設備の状況などを確認します
- 売買契約・手付金の支払い
- 住宅ローンの本審査・契約
- 決済・引渡し
契約のときに必ず見ておきたいのが住宅ローン特約(融資利用の特約)です。住宅ローンの審査に通らなかったとき、契約を白紙に戻して手付金を返してもらえる取り決めで、期限が決まっているのが一般的です。期限を過ぎると使えなくなるので、日程には余裕を持たせてください。
申込書の書き方や条件交渉の進め方は、住宅購入の申込みで失敗しない進め方でも詳しく解説しています。
よくある質問(FAQ)
Q. 値引き交渉をすると、印象が悪くなって断られませんか?
A. 根拠のある金額を担当者経由で丁寧に伝えるなら、心配はいりません。嫌がられやすいのは、根拠のない大幅な値引き要求や、合意したあとで条件を何度も蒸し返すことです。交渉は一度でまとめるつもりで臨むと安心です。
Q. 不動産の値引き交渉で、いくらまで下げてもらうのが普通ですか?
A. 決まった相場はありません。売主の事情、売り出しからの期間、ほかの検討者の有無で変わります。不動産情報ライブラリで周辺の成約価格を確かめ、相場より高いかどうかを見てから金額を決めてください。
Q. 買付証明書を出したら、必ず買わないといけませんか?
A. 一般に法的な拘束力はないとされています。ただ、売主はほかの検討者を断って待つことになるので、軽い気持ちで出すものではありません。
Q. 交渉がまとまったあとで、建物の不具合が見つかったら?
A. 契約前なら、その内容を踏まえて条件を見直せます。だからこそ建物状況調査は契約前に行うのが基本です。契約後に見つかった場合の扱いは、契約書の契約不適合責任の定めによります。
Q. 値引きできた分、住宅ローンの借入額も減らすべきですか?
A. 借入額を減らすか、諸費用や当面の生活費に残すかを考えて決めます。中古住宅は入居後にリフォームや設備交換の出費が出やすいので、すべてを借入の圧縮に回さず、手元資金を残す判断もあります。
まとめ
中古物件の値引き交渉は、駆け引きのうまさより準備の量で決まります。
- 根拠は客観的なデータで用意する(不動産情報ライブラリ・建物状況調査・設備の交換時期)
- 伝えるときは不動産会社の担当者に間に入ってもらい、味方になってもらう
- 事前審査を先に通しておくと、買主としての信用が上がる
- 妥結ラインは目安として持ち、物件の状況で柔軟に判断する
- 金額以外(引渡し時期・残置物・補修)でも交渉できる
- 契約時は住宅ローン特約の有無と期限を必ず確認する
焦って押し切ろうとせず、根拠をそろえて落ち着いて臨むほうが、結果的に良い条件で決まりやすくなります。住宅ローンの金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

中古物件の購入関連記事
-
- 2026.10.24
- 1547view
-
入居後のトラブルを防ぐには?引渡し前の立会いと契約不適合責任
- 2026.10.24
- 1666view
-
- 2026.10.24
- 1556view
-
- 2026.10.24
- 2952view
-
- 2026.10.24
- 1556view
-
住宅売却で必要な書類は?場面別の一覧と準備のコツをやさしく解説
- 2026.10.24
- 1563view