住宅ローン控除(住宅借入金等特別控除)とは、住宅ローンを組んでマイホームを取得したときに、その年末のローン残高をもとに計算した金額を
所得税から差し引ける制度です。そして、所得税から引ききれなかった分は、
翌年度の個人住民税からも差し引くことができます。
「所得税は全部戻ってきたけれど、住民税からはいくら戻るの?」——ここでつまずく方がとても多いところです。この記事では、住民税から取り戻せる金額の考え方を、実際に手を動かして計算できるように、順を追って説明していきます。
※この記事は2026年8月時点の制度にもとづいています。住宅ローン控除は改正が多い制度なので、最終的な判断は国税庁・国土交通省の公式サイトや、お住まいの地域の税務署でご確認ください。
まず前提:控除額は「年末残高×0.7%」
住宅ローン控除を受けるにあたり、年末のローン残高が1つのカギとなります。この
ローン残高の0.7%に相当する金額が、その年の控除額になるからです。
かつては「1%」でしたが、2022年(令和4年)の改正で0.7%に変わりました。古い記事や資料には1%のまま書かれているものがあるので注意してください。国土交通省も「控除率は、控除期間中一律で0.7%です」と説明しています。
そして、残高がいくらでも無制限に計算できるわけではなく、住宅の性能に応じた
借入限度額が決まっています。2026年(令和8年)以降に入居する新築住宅の場合は次のとおりです。
| 住宅の種類(新築) | 借入限度額 | 控除期間 |
|---|
| 長期優良住宅・低炭素住宅 | 4,500万円(子育て世帯・若者夫婦世帯は5,000万円) | 13年 |
| ZEH水準省エネ住宅 | 3,500万円(子育て世帯・若者夫婦世帯は4,500万円) | 13年 |
| 省エネ基準適合住宅 | 2,000万円(子育て世帯・若者夫婦世帯は3,000万円) | 13年(2026年・2027年入居の場合) |
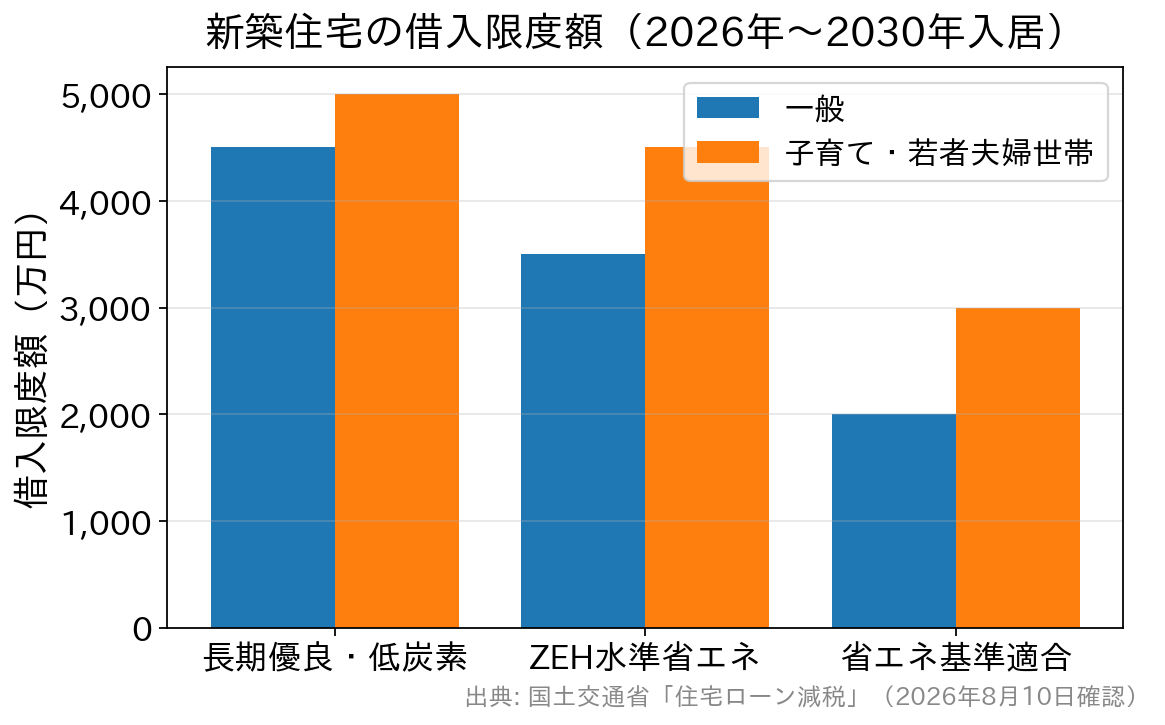 省エネ基準適合住宅の控除期間13年は2026年・2027年入居の場合です。子育て世帯は19歳未満の扶養親族がいる方、若者夫婦世帯は夫婦のいずれかが40歳未満の世帯を指します。
「子育て世帯」は19歳未満の扶養親族がいる方、「若者夫婦世帯」は夫婦のいずれかが40歳未満の世帯を指します(入居した年の12月31日時点で判定)。
なお、令和8年度の税制改正で
住宅ローン減税の適用期限は5年延長され、2026年1月1日から2030年12月31日までに入居した場合が対象になりました。合計所得金額が2,000万円以下であること、返済期間が10年以上であることなども共通の要件です。
控除は先に所得税から、引ききれない分が住民税へ
ここからが本題です。控除の順序としては
先に所得税から行い、所得税で控除し切れなかった分が住民税に回ります。
例えば、年末のローン残高が3,000万円だったとしましょう。3,000万円の0.7%で、その年の控除額は
21万円となります。
仮にその年の所得税が15万円であれば、まず所得税15万円が丸々戻ってくる計算です。そして残った6万円は、
翌年度の住民税から差し引かれます。住民税を年15万円払っていたとすれば、6万円引かれて9万円に減ることになります。
逆に、所得税が控除額を上回った場合には住民税まで控除額が残らないため、住民税からの控除は受けられません。また、ローン残高は年々減っていくため、その恩恵も段々と小さくなっていきます。所得や税額が変われば、今まで住民税まで残っていたものが残らなくなったり、反対に残るようになったり、と変化することもあります。
ここが落とし穴:住民税から引けるのは「最大97,500円」まで
多くの方が見落とすのがここです。
所得税から引ききれなかった分が、そのまま全額住民税から引けるわけではありません。
総務省の説明によると、住民税から控除できる金額には上限があり、
「前年分の所得税の課税総所得金額等の5%(最高97,500円)」が限度とされています。この上限を超えた部分は、残念ながら切り捨てになります。
具体例で確かめてみましょう。
| ケース | 控除額(残高3,000万円×0.7%=21万円)の行き先 | 実際に戻る額 |
|---|
| 所得税が15万円のとき | 所得税から15万円/残り6万円は住民税へ(上限97,500円の範囲内) | 21万円すべて |
| 所得税が8万円のとき | 所得税から8万円/残り13万円のうち、住民税から引けるのは97,500円まで | 17万7,500円(3万2,500円は切り捨て) |
※いずれも住民税側の上限(課税総所得金額等の5%)が97,500円に達している場合の例です。課税総所得金額等が少ない方は、5%を計算した金額のほうが上限になります。
つまり、
「借入限度額いっぱいまで借りれば、その分まるごと戻ってくる」わけではないということです。所得税と住民税で受けられる枠には天井があるので、借入額を決めるときは「いくら控除されるか」だけでなく「自分の税額でどこまで使い切れるか」を見ておくと安心です。
手続き:住民税のために市区町村へ申告する必要はありません
「所得税は確定申告したけれど、住民税のほうも別に手続きが要るの?」と心配される方がいますが、その必要はありません。総務省も
「個人住民税の住宅ローン控除の適用にあたって、市区町村への申告は不要です」としています。確定申告や年末調整の内容が市区町村に伝わり、自動的に翌年度の住民税で調整されるしくみです。
手続きの流れを整理すると、次のようになります。
| タイミング | すること | ポイント |
|---|
| 入居した年の翌年 | 確定申告(2月16日〜3月15日ごろ) | 初年度は会社員の方も必ず自分で確定申告が必要です |
| 2年目以降 | 会社員は年末調整でOK | 年末残高等証明書などを勤務先に提出します |
| 住民税の分 | 手続き不要 | 翌年度の住民税から自動的に控除されます |
住民税から引かれた金額は、勤務先から配られる
住民税の「税額決定通知書」で確認できます。6月ごろに配られる細長い紙で、「住宅借入金等特別税額控除額」といった欄に記載されています。気になる方は探してみてください。
はじめての方からよくある質問
Q. 住民税から控除された分は、現金で戻ってくるのですか?
いいえ。所得税は納めすぎた分が「還付」として振り込まれますが、
住民税は翌年度に納める税額そのものが減る形になります。会社員の方は、毎月の給与から引かれる住民税が軽くなるイメージです。
Q. 「課税総所得金額等」とは何でしょうか?
ざっくり言うと、収入から給与所得控除や社会保険料控除・扶養控除などを差し引いた後の、税率をかける前の金額です。源泉徴収票や確定申告書で確認できます。この5%と97,500円を比べて、
小さいほうが住民税側の上限になります。
Q. ローン残高が多いほど得なのですか?
控除の観点だけを見ればそう見えますが、借りた分だけ利息も増えます。控除は最大でも13年間で終わり、そのあとも返済は続きます。
控除額のために借入額を増やすのは本末転倒なので、あくまで無理のない返済額から逆算しましょう。
Q. 共働きで夫婦それぞれがローンを組むと、控除も2人分になりますか?
ペアローンや連帯債務でそれぞれが要件を満たしていれば、それぞれが控除を受けられます。合計所得金額の2,000万円以下という要件も、国土交通省のQ&Aでは「合計ではなくそれぞれ1人ずつ判断されます」と説明されています。ただし持分と負担割合をそろえないと贈与とみなされることがあるため、事前に確認しておきましょう。
まとめ:控除の内容は変わるので、入居する年の制度で確認を
住宅ローン控除は
その中身が数年ごとに見直される制度です。控除率は1%から0.7%に変わり、借入限度額は住宅の省エネ性能によって差がつくようになり、適用期限も改正のたびに延長されてきました。ネット上には古い情報が残り続けるので、
必ず「自分が入居する年」の制度を国税庁・国土交通省の公式サイトで確認してください。
そのうえで押さえておきたいポイントは3つです。
①控除額は年末残高×0.7%、②先に所得税から引き、③引ききれない分は住民税から最大97,500円まで。この順番さえ分かっていれば、自分がいくら戻るのかはご自身で計算できます。
なお、控除で戻る金額と同じくらい、あるいはそれ以上に総額を左右するのが
金利と諸費用です。金利タイプの選び方に迷ったら、変動・当初固定・長期固定を一通り扱っている金融機関で相談してみるのも一つの方法です。たとえばSBI新生銀行は変動金利(半年型)・当初固定金利・長期固定金利を用意しており、事務手数料は借入金額に対して2.20%(税込)の定率型、一部繰上返済の手数料はかかりません。店舗での相談とオンライン手続きの両方に対応しています(2026年8月時点・公式サイトにて確認)。
今借りるべきなのか、それとももう少し待つべきなのか。住宅ローン金利の動向や地価、税制の見直しなどをしっかりチェックしながら、まずは
いろいろな条件でシミュレーションしてみることから始めてみてください。