
住宅ローン金利の仕組み|変動・固定はどう決まるかをやさしく解説
住宅ローンを選ぶときには、まず金利のタイプを決めなければなりません。固定タイプ、変動タイプ、固定期間選択タイプなど、いくつかの選択肢の中から選ぶことになります。
どれを選ぶかによって支払う利息もリスクも変わりますから、よく考えて決めたいところです。とはいえ「そもそも金利はどうやって決まっているの?」という部分がわからないと、比べようがありませんよね。
そこでこの記事では、住宅ローンの金利がどんな仕組みで決まっているのかを、専門用語をかみ砕きながら順番に見ていきます。
※本記事の金利は2026年8月時点で公表されている数値です。金利は随時改定されますので、最新の水準は各金融機関の公式サイトでご確認ください。
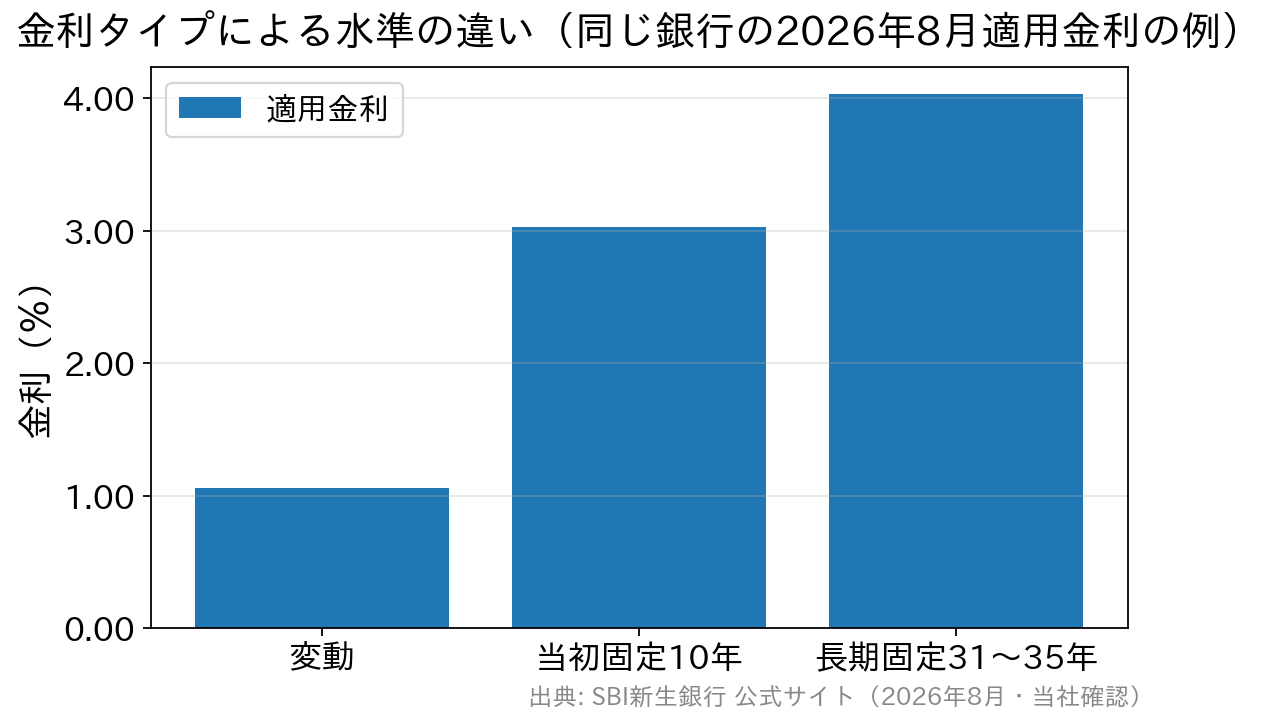
SBI新生銀行の2026年8月の新規借入金利(自己資金優遇の適用時)を例にしたものです。金利は毎月見直されます。
まずは金利タイプを整理しましょう
細かい仕組みに入る前に、3つのタイプの違いをざっくりつかんでおきましょう。| 金利タイプ | どんなもの? | 向いている人 |
|---|---|---|
| 変動タイプ | 一定期間ごとに金利が見直される。当初の金利はいちばん低いことが多い | 金利が上がったときに、返済額の増加を受け止められる余裕がある人 |
| 全期間固定タイプ | 借入時の金利が完済まで変わらない(【フラット35】など) | 返済額を最初から確定させ、計画を崩したくない人 |
| 固定期間選択タイプ | 当初10年など決めた期間だけ金利が固定され、その後に選び直す | 教育費など、支出が読みにくい時期だけ固定したい人 |
銀行が定める「プライムレート」が出発点
住宅ローンの金利は、銀行が定めるプライムレートが基準になります。 プライムレートとは、その銀行がもっとも信用力の高い企業に貸すときの最優遇の利率のことです。信用力がそこまで高くない相手には、これより高い利率が設定されるのが普通です。 このプライムレートには長期と短期の2種類があります。銀行は融資を行うにあたって、まず長期プライムレートと短期プライムレートを決め、それを基準にしていろいろなローンの利率を決めていきます。住宅ローンもそのひとつです。 ここで覚えておきたいのは、変動タイプは短期プライムレート、固定タイプは長期の金利(長期国債の利回りなど)を見て決まるという点です。この2つは動く理由も動くタイミングも違うので、「金利が上がった」というニュースを見たときは、どちらの話なのかを確かめる習慣をつけておくと混乱しません。変動タイプの決まり方
変動タイプは短期プライムレート(短プラ)を基準に決まります。 短期プライムレートも銀行が独自に定める利率ですが、その土台になっているのが無担保コール翌日物の金利です。無担保コールとは、金融機関どうしが短期の資金を融通し合う取引のことで、担保を設定しないことからこう呼ばれます。「翌日物」は翌日には返す、という意味です。 そしてこの無担保コール翌日物の水準を誘導しているのが、日本銀行の政策金利です。つまり、日銀が政策金利を動かす → 短期プライムレートが動く → 変動金利が動くという流れになっています。 日本銀行は2026年6月16日の金融政策決定会合で政策金利を年0.75%程度から年1.0%程度へ引き上げ、7月30日・31日の会合ではこれを据え置いています。これを受けて、たとえば三菱UFJ銀行の短期プライムレートは2026年8月3日から年2.375%となりました(同行公式サイトによる)。 かつてマイナス金利政策が続いていた頃と比べると、変動金利をとりまく環境はすっかり変わっています。「変動はずっと低いままだった」という過去の感覚のままで判断しないようにしましょう。固定タイプの決まり方
一方、固定タイプは長期の金利を基準にして決まります。長期プライムレートは長期国債の利回りが土台になっているため、長期国債の利回りが下がれば長期プライムレートも下がるという関係にあります。 長期国債は市場で日々取引されていますから、その利回りは常に動いています。銀行はこれをもとに長期プライムレートを決め、さらにリスクプレミアムや手数料などを上乗せして、住宅ローンの金利を決めているのです。 全期間固定の代表格である【フラット35】も、この長期の金利水準を反映して毎月見直されます。2026年8月の【フラット35】(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)で最も多い金利は年3.290%で、現行制度になった2017年10月以降ではもっとも高い水準です(住宅金融支援機構の公表による)。 ここが変動タイプとの大きな違いです。変動は日銀の政策次第でゆっくり動きますが、固定は市場の長期金利を映してもっと早く動きます。同じ「金利上昇」でも、変動と固定では上がるタイミングも幅も違うのです。見直しは「年2回」が一般的。ただし返済額はすぐには変わりません
変動タイプを選んだ場合、金利は年2回のタイミングで見直されるのが一般的です。 たとえばみずほ銀行の場合、すでに借入中の方は4月1日・10月1日を基準日として見直し、新しい金利は3か月後の返済(7月・1月)から適用されると案内されています(2026年7月時点の同行公式サイトによる)。基準日も反映される月も金融機関や契約のタイプによって違いますので、自分の契約がいつ見直されるのかは返済予定表や借入先の公式サイトで確認しておきましょう。 なお、「見直し」と「返済額が変わる」は別の話です。次の項目で説明します。5年ルールと125%ルール
はじめて住宅ローンを借りる方がいちばん驚くのが、この部分かもしれません。 多くの銀行では、元利均等返済(毎月の返済額が一定になる返し方)を選んだ場合に、次の2つのルールが用意されています。 5年ルール……金利が変わっても、毎月の返済額は5年間そのままという仕組みです。ただし返済額の中身は変わり、金利が上がると利息の割合が増えて元金がなかなか減りません。結果として総返済額は増えます。 125%ルール……5年たって返済額を見直すときも、新しい返済額は前回の125%が上限になります。返済額が急に跳ね上がらないよう守ってくれる仕組みです。ただし、本来必要な利息を払いきれない場合は未払利息として残り、返済期間が終わってもなお残っていれば一括で払う必要が出てきます。 つまりこの2つのルールは、返済額の急増を先送りしてくれるものであって、支払う利息そのものを減らしてくれるものではありません。ここは誤解されやすいので気をつけてください。 また、元金均等返済にはこれらのルールは適用されません(みずほ銀行の案内にも明記されています)。さらに、そもそも5年ルール・125%ルールを設けていない銀行もあります。金利が上がればその都度、返済額に反映される仕組みです。どちらが良い悪いではありませんが、契約前に「自分の借りる銀行にこのルールがあるか」は必ず確認しておきましょう。「基準金利」と「適用金利」は別物です
もうひとつ、初心者の方がつまずきやすいのがこの2つの違いです。 基準金利(店頭金利)は、その銀行が定めている“定価”のような金利です。これに対して、実際に自分が払うのが適用金利で、基準金利から一定の引下げ幅を差し引いたものになります。 ですから、「基準金利が見直された」=「自分の適用金利が同じだけ上がる」とは限りません。引下げ幅は契約時に決まっていて、その後は変わらないのが一般的です。ニュースで「基準金利の引き上げ」と聞いても、まずは自分の契約書と返済予定表を確認してみてください。よくある質問
Q. 変動と固定、結局どちらを選べばいいのでしょうか? どちらが有利かは将来の金利次第なので、誰にも断定できません。判断の軸は「金利が上がったときに、返済額が増えても家計が回るかどうか」です。余裕が小さいなら固定、余裕があって当初の返済を抑えたいなら変動、というのが基本的な考え方になります。 Q. 固定期間選択タイプは、期間が終わったらどうなりますか? その時点の金利で、変動に移るか再び固定期間を選ぶかを決めることになります。注意したいのは、固定期間終了後は5年ルール・125%ルールの対象外となる銀行が多いことです。期間が明けたタイミングで返済額が大きく変わる可能性があるので、契約前に条件を確認しておきましょう。 Q. 借りたあとに金利タイプを変えられますか? 変動から固定期間選択へ変更できる銀行は多いのですが、手数料がかかったり、逆方向(固定から変動)はできなかったりと、条件は銀行によってさまざまです。申込みの前に確認しておくと安心です。 Q. ニュースで見る「長期金利」と住宅ローンは関係がありますか? 関係があります。長期金利(新発10年国債利回り)は固定金利の目安になる指標です。ただし、変動金利の基準である短期プライムレートは日銀の政策金利に連動して動くため、長期金利が動いてもすぐに変動金利が動くわけではありません。まとめ
住宅ローンの金利の仕組みを、あらためて整理しておきましょう。 ・変動タイプは短期プライムレート(=日銀の政策金利)を基準に決まる ・固定タイプは長期国債の利回りなど長期の金利を基準に決まる ・変動の見直しは年2回が一般的だが、返済額が変わる時期は契約によって違う ・元利均等返済には5年ルール・125%ルールがある銀行が多いが、無い銀行もある ・基準金利と適用金利は別物。引下げ幅を差し引いたものが自分の金利 仕組みがわかると、金利のニュースを見たときに「これは自分に関係がある話かどうか」を自分で判断できるようになります。 そして、金利タイプを選ぶときにもうひとつ見ておきたいのが、その銀行がどんな金利タイプをそろえているかです。変動しか扱っていない銀行もあれば、変動・当初固定・長期固定を一通りそろえている銀行もあります。選択肢が多ければ、家計の事情に合わせて組み立てやすくなります。 たとえばSBI新生銀行は、変動(半年型)から当初固定、31〜35年の長期固定まで幅広く用意されており、上のグラフのようにタイプごとの水準を並べて比べることができます。保証料や一部繰上返済手数料がかからない点も、比較の際に押さえておきたいところです。金利は毎月見直されますので、最新の水準と適用条件は公式サイトでご確認ください。
住宅ローンの注意点関連記事
-

住宅ローン返済が苦しくなる前に|収入減・失業・病気への備え方
- 2026.09.18
- 1254view
-

住宅ローンの担保に預金や有価証券は使える?預金連動型と証券担保ローン
- 2026.09.18
- 2141view
-
- 2026.09.18
- 2147view
-
投資信託で住宅資金を準備する方法|NISA活用と注意点をやさしく解説
- 2026.09.18
- 2198view
-

- 2026.09.18
- 1341view
-

- 2026.09.18
- 2259view




