マンションの頭金はいくら必要?1割が目安になる理由と決め方
「マンションを買うとき、頭金はいくら用意すればいいの?」と迷っている方へ。頭金に決まった金額はなく、ゼロでも買えるローンはあります。
とはいえ目安はあります。全期間固定の【フラット35】では、物件価格の1割を頭金にできるかどうかで金利が変わります。まずは諸費用と生活予備費を残したうえで、1割を目標にするのが現実的です。
そもそも頭金とは?
頭金とは、住宅ローンを使って家を買うときに、現金で支払う部分のことです。
たとえば5,000万円のマンションで頭金を500万円入れると、住宅ローンの借入額は4,500万円になります。購入資金は頭金と住宅ローンの組み合わせでできています。頭金を増やせばローンが減り、減らせばローンが増える関係です。
頭金と諸費用は別のお金です
初めての方がいちばんつまずきやすいのがここです。マンションを買うときは、物件価格とは別に諸費用がかかります。
- 登記費用(登録免許税・司法書士報酬)
- 住宅ローンの事務手数料・保証料
- 火災保険料・地震保険料
- 印紙税、不動産取得税、管理費・修繕積立金の精算金 など
金額は物件やローンの種類で大きく変わります。貯金の全額を頭金にできるわけではないので、諸費用や引っ越し代、家具・家電の費用を先に差し引いて考えてください。諸費用の内訳は住宅購入の諸費用の種類と支払う時期で詳しく紹介しています。
頭金が減らすのは「借入額」と「金利」
住宅ローンの毎月の返済額は、借入額・借入金利・借入期間の3つで決まります。頭金が直接かかわるのは、このうち借入額と金利です。
| 返済額を決める要素 | 頭金との関係 | ひとこと |
|---|---|---|
| 借入額 | 直接減らせる | 頭金を入れた分だけ借入額が減り、利息も減ります |
| 借入金利 | 下がることがある | 【フラット35】は融資率で金利が変わります(後述) |
| 借入期間 | ほとんど関係しない | 上限は主に完済時の年齢と商品の最長期間で決まります |
借入期間の上限は、金融機関が決める完済時の年齢と、商品ごとの最長期間で決まるのが基本です。一般的な住宅ローンは最長35年、【フラット50】のように50年まで組める商品もあります。
借りられる額の上限も、希望どおりになるとは限りません。年収に対する年間返済額の割合(返済負担率)や、物件の担保評価で金融機関が判断します。頭金で借入額を抑えると、この審査の面でも余裕が生まれます。返済負担率の考え方は住宅ローンの返済比率とは?借りられる額と返せる額の違いが参考になります。
【フラット35】は「融資率9割」で金利が分かれる
頭金の効果がいちばん数字ではっきり出るのが、全期間固定金利の【フラット35】です。
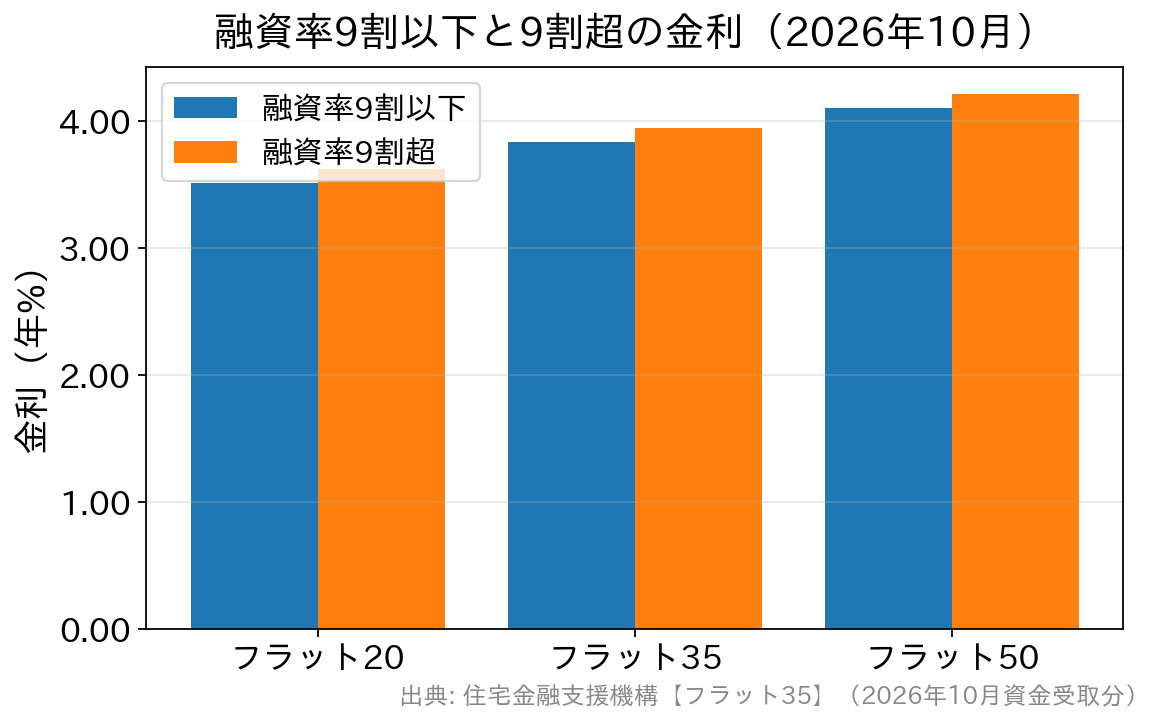
融資率とは、借入額を物件の購入価額で割った割合のことです。【フラット35】は、この融資率が9割以下か9割超かで金利が変わります。つまり物件価格の1割を頭金にできるかが、金利の境目になります。
2026年10月資金受取分の金利(新機構団信付き・取扱金融機関で最も多い金利)は、下の表のようになっています。
| 商品・返済期間 | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| 【フラット35】(21年以上35年以下) | 年3.830% | 年3.940% |
| 【フラット20】(20年以下) | 年3.510% | 年3.620% |
| 【フラット50】(36年以上50年以下) | 年4.100% | 年4.210% |
出典は住宅金融支援機構の【フラット35】公式サイトです(2026年10月時点)。デュエット(ペア連生団信)は表の金利に年0.18%、新3大疾病付機構団信は年0.24%が上乗せされます。借り換えでは、融資率にかかわらず9割以下の金利が使われます。
5,000万円のマンションで比べると
では、頭金の有無で返済がどれくらい変わるのでしょうか。2026年10月の【フラット35】の金利がずっと続くと仮定して、35年・元利均等・ボーナス払いなしで計算しました。
| ケース | 頭金1割(500万円) | 頭金なし |
|---|---|---|
| 借入額 | 4,500万円 | 5,000万円 |
| 適用金利 | 年3.830%(9割以下) | 年3.940%(9割超) |
| 毎月の返済額 | 約19万4,700円 | 約21万9,600円 |
| 利息の総額 | 約3,677万円 | 約4,223万円 |
毎月の差はおよそ2万5,000円、利息の総額では500万円以上の差になります。頭金の500万円よりも利息の差のほうが大きいのは、借入額が減るうえに金利も下がるためです。
実際の返済額は、団信の種類や諸費用、金利の動きで変わります。あくまで頭金の効き方をつかむための目安として見てください。
金利が高い時期ほど、借入額の重みが増します
【フラット35】の金利は2026年10月も上がり、高い水準が続いています。日本銀行も2026年9月に政策金利を年1.25%程度へ引き上げており、変動金利も上がりやすい状況です。
金利が高いほど、同じ借入額でも利息は大きくなります。金利が上がる局面では、頭金で借入額を抑える効果も大きくなると覚えておくとよいでしょう。
頭金を多く入れる?少なくする?メリットと注意点
住宅ローンによっては頭金を条件にしているものもありますが、マンション購入では頭金の額は基本的に自分で決められます。違いを表にしました。
| 観点 | 頭金を多く入れる | 頭金を少なくする |
|---|---|---|
| 毎月の返済額 | 減らせる | 増える |
| 利息の総額 | 減らせる | 増える |
| 金利(フラット35) | 1割入れれば9割以下の金利 | 9割超の金利 |
| 手元の現金 | 減る | 残せる |
| 住宅ローン控除 | 残高が減る分、控除額も小さくなる | 残高が大きい分、控除額は大きくなりやすい |
メリットは返済の負担を軽くできること
頭金を入れると借入額が減り、毎月の返済額と利息の総額を抑えられます。【フラット35】のように融資率で金利が変わる商品なら、金利も下がります。
注意したいのは手元の現金が減ること
頭金を入れすぎると、手元に残る現金が少なくなる点に注意が必要です。教育費や車の買い替え、家電の故障、病気やけが、収入の一時的な減少など、住宅ローン以外の出費は必ずあります。
住宅ローンはあとから借り増すのが難しい一方、手元の現金は繰上返済であとからローンに回せます。傘を持って出かけるのと同じで、使わなければ返済に回せばいいだけです。
無理に頭金を積むより、現金を残して入居後に繰上返済する進め方も現実的です。繰上返済の仕組みは繰り上げ返済の2つの型と効果で紹介しています。一部繰上返済の手数料は金融機関によって0円のところも有料のところもあるので、ローン選びの段階で見ておくと後で困りません。
住宅ローン控除との関係
住宅ローン控除(住宅ローン減税)は、年末のローン残高の0.7%を所得税などから差し引く制度です。頭金を入れて残高を減らすと、その分だけ控除額も小さくなります。
とはいえ、借入金利が0.7%を大きく上回る今の水準では、利息を減らす効果のほうが大きくなりやすいのが一般的です。控除には借入限度額や所得の要件、控除期間の決まりもあるので、自分の条件で試算してから決めてください。
頭金の決め方は3ステップ
「結局いくらにすればいいの?」という方は、次の順番で考えると決めやすくなります。
- 諸費用を見積もる:不動産会社に物件ごとの諸費用の概算を出してもらいます。
- 生活予備費を決める:生活費の半年分程度を目安に、手元に残す額を決めます。
- 残りから頭金を考える:物件価格の1割に届くか、届かないなら不足額と貯める期間を比べます。
1割に少し足りないだけなら、数か月貯めてから買う判断もあります。逆に何年もかかるなら、頭金を少なくして早めに買い、繰上返済で調整する考え方もあります。
よくある質問
Q. 頭金は物件価格の2割が必要と聞きましたが、本当ですか?
A. 2割は以前よく言われた目安で、必ず必要というルールはありません。【フラット35】で金利が分かれるのは1割(融資率9割)のラインです。まずは1割と諸費用、生活予備費を目標にすると計画が立てやすくなります。
Q. 頭金ゼロ(フルローン)でもマンションは買えますか?
A. 物件価格の全額を借りられる住宅ローンはあります。ただし借入額が大きくなるぶん審査は厳しくなりやすく、【フラット35】では9割超の金利になります。借りられる額と無理なく返せる額は別なので、返済額が家計に収まるかを先に確認してください。
Q. 生活予備費はどのくらい残せばいいですか?
A. 生活費の半年分程度を目安にする方が多いようです。収入の安定度や家族構成で必要な額は変わるので、当面困らない金額を家族で決めておくと安心です。
Q. 親からの援助を頭金にしてもいいですか?
A. 頭金に充てることはできます。ただし贈与にあたる場合は贈与税の扱いに注意が必要です。住宅取得等資金の贈与の非課税措置などがあるので、使えるかどうかと手続きは国税庁の案内や税務署で確認してください。
Q. 頭金を入れるのと、あとで繰上返済するのはどちらが得ですか?
A. 利息だけを見れば、早く借入額を減らすほど効果は大きくなります。一方で現金を手元に残せるのは繰上返済の強みです。【フラット35】の融資率9割のラインをまたぐかどうかも含めて、金利差と手元資金の両方で考えてください。
まとめ|頭金は無理のない範囲で、1割をひとつの目安に
頭金は借入額を減らし、商品によっては金利も下げられます。とはいえ手元の現金を減らしすぎると、入居後の暮らしが苦しくなります。
- まず諸費用と生活予備費を確保し、残りから頭金を考える
- 【フラット35】なら物件価格の1割(融資率9割以下)が金利の境目
- 足りない分は、入居後の繰上返済で対応する方法もある
- 金利が高い時期は、借入額を抑える効果が大きくなる
住宅ローンは金利だけでなく、事務手数料や保証料、繰上返済の手数料まで含めた総額で比べるのがコツです。金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

新築一戸建て・マンションの購入関連記事
-
- 2026.10.24
- 1555view
-
入居後のトラブルを防ぐには?引渡し前の立会いと契約不適合責任
- 2026.10.24
- 1667view
-
- 2026.10.24
- 1564view
-
- 2026.10.24
- 2952view
-
- 2026.10.24
- 1556view
-
住宅売却で必要な書類は?場面別の一覧と準備のコツをやさしく解説
- 2026.10.24
- 1563view