
ゼロから学ぶ住宅ローン審査(後編)|契約内容の3つのポイント
前編では、住宅ローンの「契約者(人)に関する審査」についてお話ししました。でも、審査で見られているのは申込む人のことだけではありません。
今回は「契約内容に関する審査」――つまりいくらを、何歳まで、どんな物件を担保にして借りるのかという「契約そのものの中身」がどう見られるのかを、はじめての方にもわかるようにかみくだいて説明します。
出典:住宅金融支援機構【フラット35】ご利用条件(2026年4月1日現在の掲載内容)。基準は改定される場合があるため、最新の内容は公式サイトでご確認ください。

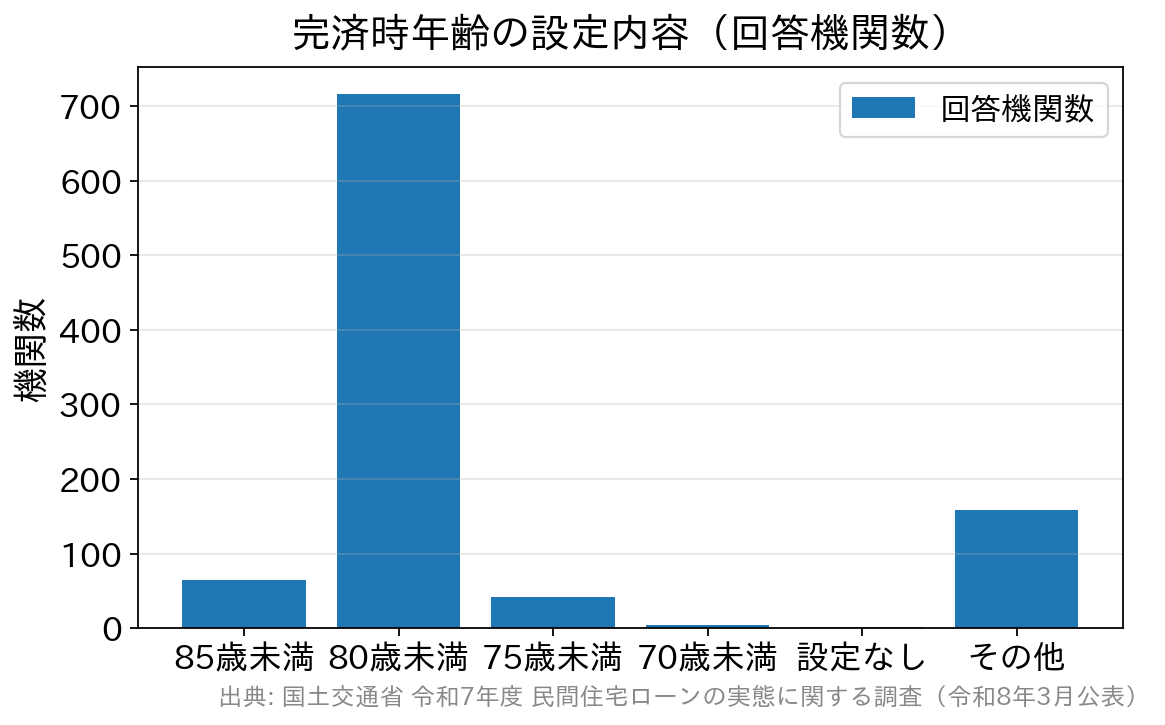
完済時年齢を審査項目とする金融機関の設定内容。「80歳未満」が圧倒的多数(複数回答) 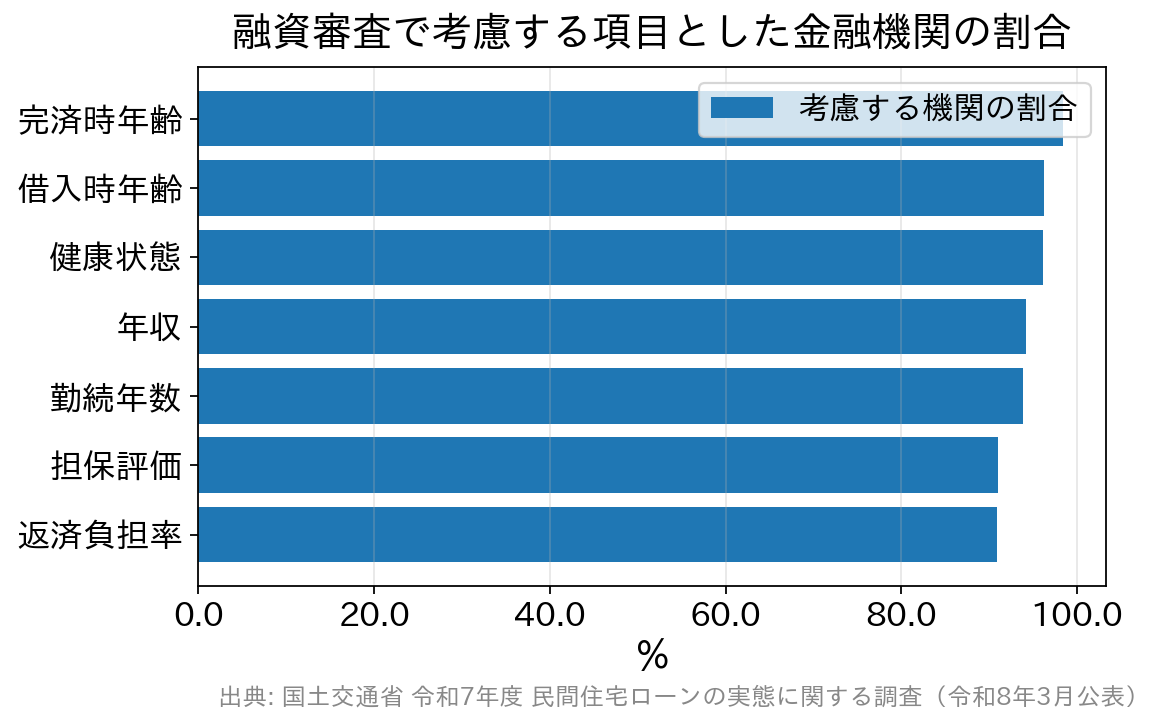
いずれも9割超。「人」と「契約内容」の両方が見られている(令和7年度調査・回答994機関/複数回答)
契約内容の審査で見られるのは、大きく3つ
むずかしそうに聞こえますが、押さえるポイントは次の3つだけです。- 返済負担率……収入に対して、1年間の返済額が重すぎないか
- 完済時年齢……何歳で返し終わる契約になっているか
- 担保評価……万一のときに、その不動産にどれくらいの価値があるか
① 返済負担率――収入に対する返済額の割合
「身の丈を知る」という言葉がありますが、住宅ローンでも収入に見合った購入額・返済額になっているかはとても重要です。 この「収入に対する年間返済額の割合」を、一般に「返済負担率(総返済負担率)」と呼びます。計算式はとてもシンプルです。返済負担率(%)= 年間の合計返済額 ÷ 年収 × 100たとえば年収500万円の方で、住宅ローンの返済が年間125万円なら、返済負担率は25%ということになります。
「年収400万円」がひとつの分かれ目になる
全期間固定金利の【フラット35】では、この総返済負担率の基準が年収によって2段階に分かれていて、公式サイトで公開されています。| 年収 | 総返済負担率の基準 | 年収500万円なら年間返済額は |
|---|---|---|
| 400万円未満 | 30%以下 | ― |
| 400万円以上 | 35%以下 | 175万円以下(月およそ14.5万円) |
見落としがちなのは「住宅ローン以外の返済」も足されること
ここが初めての方のいちばんのつまずきポイントです。返済負担率に含まれるのは住宅ローンだけではありません。【フラット35】では、自動車ローン・教育ローン・カードローン(クレジットカードのキャッシング、商品の分割払いやリボ払いを含む)なども合算して計算すると明記されています。 「毎月のカードの分割払いくらい大丈夫だろう」と思っていたら、借入可能額が思ったより伸びなかった――これは実際によくある話です。申込みの前に、いま返済中のものを一度ぜんぶ書き出してみてください。 なお、民間の金融機関の基準は各社それぞれで、公表もされていません。国土交通省の調査では、一律の上限を決めている機関はむしろ少数で、多くは年収に応じて基準を変えていることがうかがえます(一律に定めている機関では「40%以内」「35%以内」「30%以内」といった回答が並びます)。 いずれにしても、基準はあくまで「上限」です。上限ぎりぎりまで借りると、教育費や車の買い替え、金利が上がったときの余裕がなくなります。基準の内側で、さらにゆとりを持たせる――これが長く付き合う住宅ローンのコツです。② 完済時年齢――何歳まで返す契約か
人生のうち、実際に働いて収入を得られる期間は限られています。ですから働き盛りのうちに返し終わる契約かどうかは、審査でとても重視されます。 借りる側からすれば「何かあったときのために毎月の返済は少なめに、長い期間で」と考えたくなりますよね。その気持ちはとても自然です。ただ、たとえば「85歳で完済」といった超長期のプランは、そもそも受け付けていない金融機関がほとんどです。
実際の上限は「80歳未満」が主流
国土交通省の「民間住宅ローンの実態に関する調査」(令和7年度調査)では、完済時年齢を審査項目としている金融機関の設定内容として、「80歳未満」と答えた機関が圧倒的多数という結果が出ています。「期間を短くすれば通る」とは限らない
ここで気をつけたいのが、①の返済負担率とのシーソー関係です。完済時年齢を下げようと借入期間を短くすると、そのぶん毎月の返済額が増え、返済負担率のほうが上がってしまいます。 期間と毎月返済額はセットで考える。これが計画づくりの基本です。③ 担保評価――その不動産にどれくらいの価値があるか
まず「担保」という言葉を、かんたんに説明させてください。 住宅ローンを組むと、金融機関はその土地や建物に「抵当権」を設定します。抵当権とは、万が一ローンの返済が続けられなくなった場合に、金融機関がその不動産を競売にかけて資金を回収できる権利のことです。この権利の対象になる不動産を「担保」といいます。 金融機関は高額を融資するわけですから、返済が滞っただけで貸し倒れになっては困ります。そのための備えが抵当権なのです。【フラット35】でも、対象の住宅とその敷地に住宅金融支援機構を抵当権者とする第1順位の抵当権を設定することが条件になっています(登録免許税や司法書士報酬などの設定費用は利用者の負担です)。だから「その物件に価値があるか」が見られる
「万が一、競売にかけることになったときにきちんと売れる物件か」という点が、審査で重要になってきます。具体的には次のような点が確認されます。- 新築か、中古か(築年数や構造はどうか)
- 建築基準法などの法令に違反した建物になっていないか
- 土地と建物の権利関係(共有・借地など)に問題がないか
結局、どこまで見られているの? 国の調査データで確認
「各社が何を見ているのか」は公表されていませんが、国が毎年おこなっている調査を見ると全体の傾向がわかります。国土交通省「民間住宅ローンの実態に関する調査」(令和7年度調査/審査項目の回答は994機関)で、融資を行う際に考慮する項目としている機関の割合は次のとおりです。よくある質問(契約内容の審査編)
Q. 返済負担率は「手取り」と「額面」のどちらで計算しますか?
A. 【フラット35】では「年収」=原則として前年の収入を証する公的証明書に記載された金額(給与収入のみの方は給与収入金額)で計算します。つまり額面です。手取りで計算すると割合はもっと高くなりますので、「基準はクリアしたのに家計が苦しい」を避けるには、手取りベースでも一度シミュレーションしておくと安心です。Q. 車のローンやカードの分割払いも返済負担率に入りますか?
A. はい。【フラット35】では、自動車ローン・教育ローン・カードローン(キャッシング、分割払い・リボ払いを含む)などを合算すると公式に明記されています。申込前に整理できる小口の残債は、できるだけ片づけておくのが定石です。Q. 借入期間をできるだけ長くしたいのですが、どこまで伸ばせますか?
A. 【フラット35】は「80歳-申込時年齢」と「35年」の短いほうが上限です。民間の金融機関も完済時年齢の上限を「80歳未満」とするところが多数派です。ただし期間を伸ばせば総返済額(利息の合計)は増えますので、「返せる範囲でいちばん短く」を出発点に考えるのがおすすめです。Q. 中古住宅を買うと、審査は不利になりますか?
A. 一概に不利とは言えません。担保評価は築年数だけでなく、構造・法令適合・立地など総合的に見られるためです。【フラット35】の場合は機構が定める技術基準に適合していることが条件で、適合証明が必要になります。判断は物件ごとに異なるため、気になる物件は不動産会社と金融機関の双方に早めに確認してください。Q. 審査基準は公開されていますか?
A. 各金融機関の具体的な基準は公開されていません(【フラット35】のように利用条件を公表しているものは例外です)。ですので本記事のような一般的なポイントは目安として捉え、最終的には申し込む金融機関に直接確認するのがいちばん確実です。まとめ――最初の一歩は「数字を書き出すこと」
契約内容の審査で見られるのは、返済負担率・完済時年齢・担保評価の3つでした。どれも特別な知識が要るものではなく、「いくらを、何歳まで、どんな家で」を自分で説明できる状態にしておくことが、そのまま準備になります。 まずやってみていただきたいのは、この3つを紙に書き出すことです。- 年収と、いま返済中のものすべて(車・カード・教育ローンなど)
- 今の年齢と、何歳で返し終えたいか
- 買いたい物件の種類(新築/中古)と、おおよその価格

ゼロから学ぶ住宅ローン関連記事
-

マンションの資金計画書は営業任せでいい?10年先まで見る家計の作り方
- 2026.09.24
- 3170view
-

売り建てと建て売りの違い|契約2本と資金の流れをやさしく解説
- 2026.09.24
- 3912view
-

道路付けとは?南・北・東・西道路の違いを価格と日当たりで解説
- 2026.09.24
- 3262view
-

マイホーム購入で得する3つのタイミング|値引き・引越し・金利
- 2026.09.24
- 3259view
-

- 2026.09.24
- 7132view
-

40代でマイホーム購入は遅い?晩婚世帯の賢い住宅ローンの組み方
- 2026.09.24
- 3201view



