住宅ローンの保証料とは?仕組みと払い方をやさしく解説【保証料0円も】
住宅ローンを組むときに忘れてはいけないのが諸費用です。金利ばかりに目が向きがちですが、借りるときにはまとまったお金が別に必要になります。
たとえば、契約書に貼る印紙代、だれが所有者でだれが債務者か、どの機関が担保をつけたかを登記するための登記費用、そして保証会社に支払う保証料です。住宅ローンを借りるには保証会社の承認が必要で、審査の可否は金融機関だけで決まっているわけではありません。
この保証料、名前は聞いたことがあっても「何を保証してくれるお金なのか」までは意外と知られていません。ここでは、はじめて住宅ローンを検討する方に向けて、保証料の仕組みと支払い方、そしていまは「保証料がかからない住宅ローン」も増えているという最近の変化まで、順番に整理していきます。
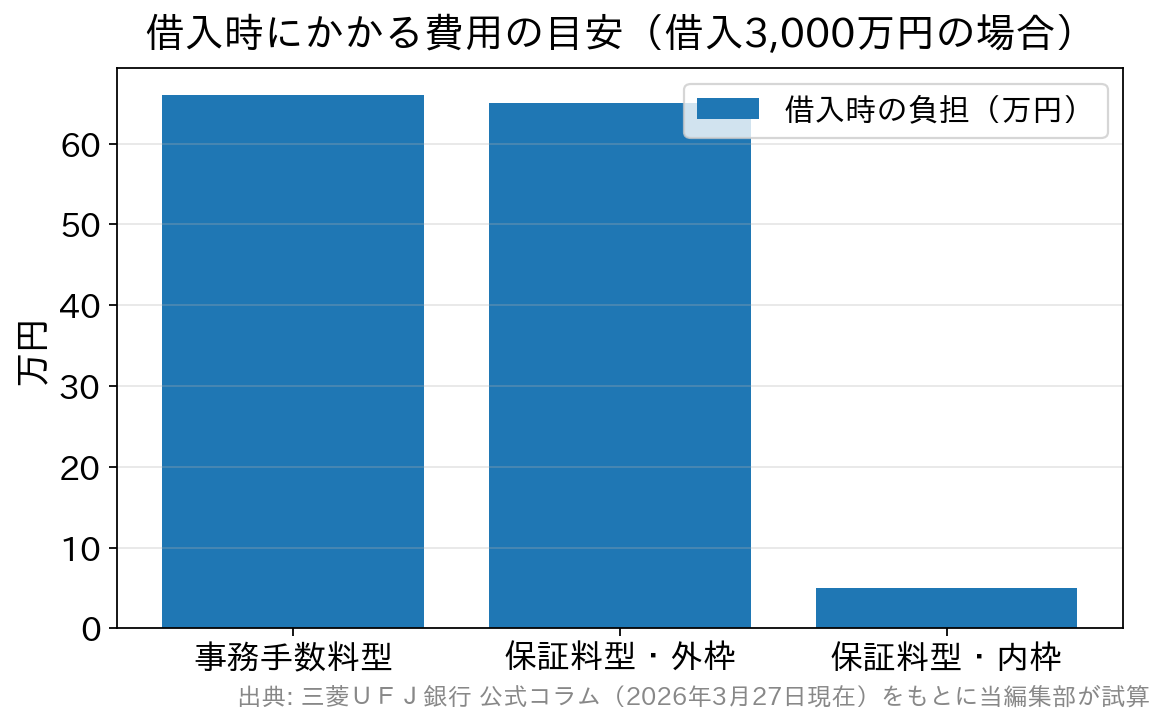
※三菱UFJ銀行が示す目安(事務手数料の定率は借入額×2.2%、保証料の外枠は借入額×2%、定額の事務手数料は3〜5万円)で試算した当編集部の概算です。内枠方式は借入時の負担が小さいだけで、金利に年0.2%程度が上乗せされるため総返済額は増えます。実際の金額は金融機関・保証会社によって異なります。
保証料ってどんなもの?
住宅ローンの申し込みは、必ず金融機関を通じて保証会社も審査しています。保証会社が承認しなければ、金融機関は住宅ローンを実行できません。 保証料は、この保証会社に支払うお金です。万一、借りた人が返済できなくなったとき、保証会社が本人に代わって金融機関に残高を返済します(これを代位弁済といいます)。金融機関から見れば貸し倒れの心配が減るため、保証会社の承認が住宅ローン実行の前提になっているわけです。保証会社が保証してくれることで、個人の連帯保証人を立てずに借りられるという利点もあります。 支払う保証料は借入金額よりずっと少ない金額です。多くの人は滞りなく完済しますが、ごく一部に完済できない人が出ます。その分を大勢から集めた保証料でまかなう——いわば保険と同じ考え方だからです。ここは誤解しやすいポイントです
ここで、はじめての方がいちばん誤解しやすい点をお伝えしておきます。 保証会社が代わりに返済してくれても、借りた人の返済義務がなくなるわけではありません。三菱UFJ銀行の公式解説でも、代位弁済のあと「借入人は保証会社に対して返済義務を負うことになり、借り手の債務がなくなるわけではない」と明記されています。返済先が金融機関から保証会社に変わるだけ、とイメージしてください。 保証料は金融機関を守るための仕組みであって、借りた人を守る保険ではない——ここを押さえておくと、団体信用生命保険(団信)との違いもすっきり理解できます。団信は、契約者に万一のことがあったときに残りのローンが返済不要になる仕組みで、こちらは家族を守るためのものです。保証料の支払い方法とは?
保証料の支払い方には、大きく借入時に一括で前払いする方法(外枠方式)と、金利に上乗せする方法(内枠方式)の2つがあります。| 比較の観点 | 一括前払い型(外枠方式) | 金利上乗せ型(内枠方式) |
|---|---|---|
| 保証料の目安 | 借入額×2%程度を借入時に一括 | 金利に年0.2%程度を上乗せ |
| 借入時の負担 | まとまった自己資金が必要 | 数万円の事務手数料程度で済む |
| 総返済額 | 金利上乗せ型より抑えられる傾向 | 一括前払い型より高くなる傾向 |
| 繰上返済したとき | 期間短縮に応じて「戻し保証料」が返ることがある | 返金はない |
実は「保証料0円」の住宅ローンが増えています
ここからが、いまの住宅ローン選びで大事になってきた変化です。近年は保証料がかからない代わりに、事務手数料を借入金額の定率で支払うタイプが広がっています。 三菱UFJ銀行の公式解説によれば、住宅ローンの手数料の形は大きく次の2つに分けられます。- 事務手数料型……事務手数料が定率(借入額×2.2%が目安)で、保証料は不要。保証料型より金利が低く設定されていることが多い。ただし早期完済しても返金はない。
- 保証料型……事務手数料は定額(3〜5万円が目安)で、別途保証料が必要。保証料の払い方が上の「外枠」「内枠」に分かれる。
住宅ローンの諸費用にはどんなものがある?
保証料以外にも、借入時にはいくつかの費用がかかります。全体像を知っておくと資金計画が立てやすくなります。- 事務手数料(融資手数料)……定率型(借入額×2.2%など)か定額型(3〜5万円など)
- 保証料……保証料型の商品の場合。外枠か内枠かを選ぶ
- 印紙税……金銭消費貸借契約書に貼付。借入金額に応じて決まります
- 登記費用……抵当権設定の登録免許税と司法書士報酬
- 火災保険料……住宅ローンを借りる際は加入が求められるのが一般的です
- 団信の保険料……金利に含まれる商品が多く、保障を厚くすると上乗せされる場合があります
よくある質問
Q. 保証料を払えば、返せなくなっても家は残りますか? 残りません。保証会社が代位弁済したあとは、保証会社に返済していくことになります。保証料は借りた人を守る保険ではないとご理解ください。返済が難しくなりそうなときは、延滞する前に借入先へ早めに相談することが何より大切です。 Q. 保証料はいくらくらいかかりますか? 借入金額と借入期間で決まり、金融機関・保証会社によって異なります。目安としては一括前払い型で借入額の2%程度、金利上乗せ型で年0.2%程度とされていますが、実際の金額は必ず借入先の公式サイトや保証料一覧でご確認ください。 Q. 保証料0円のネット銀行のほうがおトクですか? 一概には言えません。保証料が0円でも事務手数料が借入額の2.2%(税込)かかるのが一般的です。「借入時にいくら払うか」と「完済までの総額」の2つで比べるのがおすすめです。 Q. 外枠と内枠、どちらを選べばよいですか? 繰上返済や早期完済を考えていて、手元資金に余裕があるなら外枠(一括前払い)が向いています。借入時の現金を抑えたい場合は内枠ですが、総返済額は増えやすく、繰上返済しても返金がない点に注意してください。まとめ
いまは金融機関どうしの競争が激しく、自己資金がなくても諸費用まで含めて借りられる金融機関もあります。街に支店のある都市銀行・地方銀行・信用金庫と、支店を持たないネット銀行とでは仕組みが違うことも多いので、どちらが諸費用を抑えられるかは必ず比較してください。「保証料」ではなく「手数料」という名目で支払うことになる場合もありますから、名前ではなく中身で見るのがコツです。 たとえばSBI新生銀行の住宅ローンは、保証料が0円、一部繰上返済手数料も0円(1円から何度でも)で、一般団信は金利の上乗せなしで付帯します。事務取扱手数料は借入金額×2.20%(税込)の定率型です。店舗での相談とオンライン手続きの両方に対応しているので、諸費用の内訳を相談しながら確認したい方にも検討しやすい選択肢のひとつでしょう。 保証料や手数料の取り扱いは改定されることがあります。最新の条件は必ず各金融機関の公式サイトでご確認ください。
住宅ローンの注意点関連記事
-

- 2026.09.22
- 3447view
-
- 2026.09.22
- 4035view
-

- 2026.09.22
- 4112view
-

- 2026.09.22
- 4097view
-

- 2026.09.22
- 3393view
-

- 2026.09.22
- 3840view