住宅購入の諸費用はいくら?種類・支払う時期・軽減措置を解説
住宅を手に入れるという夢を実現するには、頭金を貯めたり物件を探したりと、具体的に取りかからなければならないことがいくつかあります。
なかでも大切なのが資金の話です。住宅購入に必要なお金は頭金だけではありません。物件価格とは別に「諸費用」がかかり、しかもその多くは現金で用意する必要がある場面があります。どのような諸費用が、いつ、どのくらいかかるのかを、順に確認していきましょう。
 印紙代は契約書を作るときに必要なので、売買契約の前に準備しておくことになります。仲介手数料は、売買契約時と引渡し時に半額ずつ支払う形が一般的です(不動産会社によって扱いが異なるので、媒介契約を結ぶ際に確認しておきましょう)。
売買契約が終わったら金融機関で融資の実行が行われます。この日に、融資事務手数料・保証料・登記費用(登録免許税+司法書士報酬)がまとめて動きます。火災保険にも、融資実行までに加入しておく必要があります。
一戸建てやマンション、土地といった不動産を購入すると不動産取得税も課税されますが、この税金は売買契約のときではなく数か月後に支払う形になります。忘れたころに納税通知書が届くので、あらかじめ心づもりをしておきましょう。なお、一定の要件を満たす住宅・土地には軽減措置があります(適用期限がある措置なので、最新の内容は各都道府県の公式サイトでご確認ください)。
固定資産税や都市計画税は年に一回発生する税金となります。購入した年の分は、引渡し日を基準に売主と日割りで精算するのが一般的です。
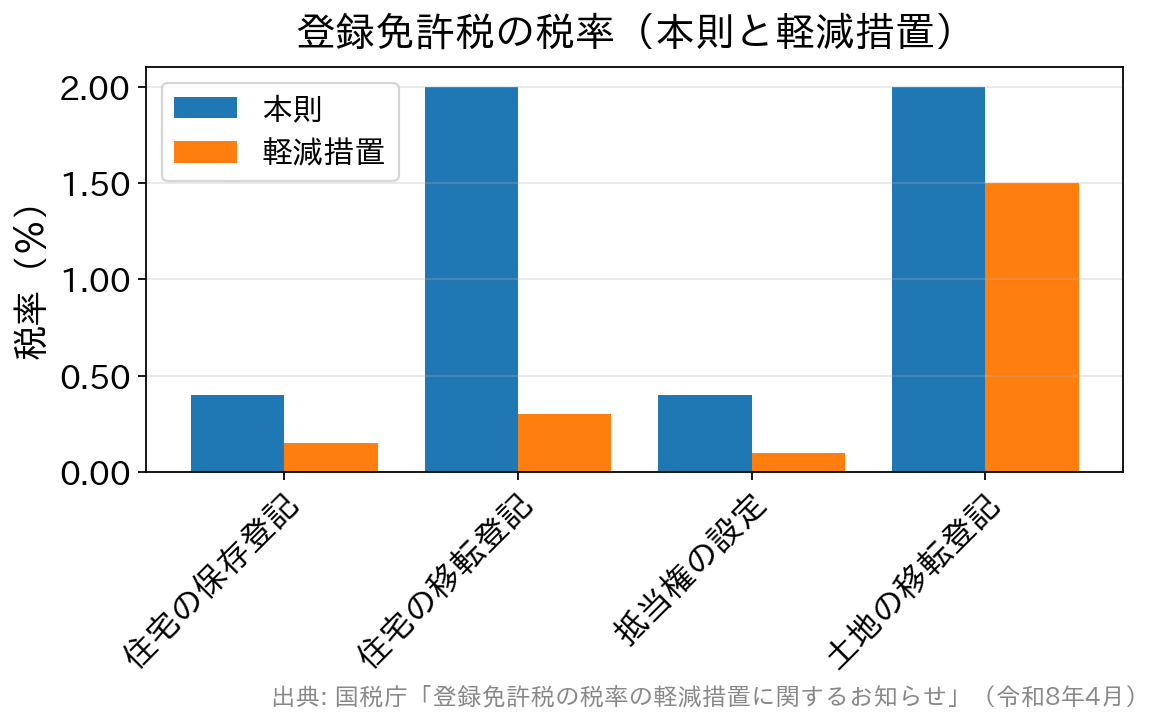
軽減措置には床面積50㎡以上などの要件と適用期限があります。
住宅購入時に支払う諸費用の種類
住宅購入の手続きには、不動産会社や金融機関で行うものが複数あります。中古の一戸建て住宅や分譲マンションを購入する際は不動産会社を通して売買契約を結ぶことになりますが、その際は仲介した不動産会社に対して仲介手数料を支払う必要があります。 また売買契約書に貼付する印紙代もありますし、不動産登記を行うための登記費用も発生します。不動産登記は司法書士に依頼することが一般的になっているため、司法書士報酬も支払うことになります。金融機関で住宅ローンを組む際は事務手数料や印紙代、保証料、火災保険料も発生します。 全体像をつかみやすいよう、代表的な諸費用を一覧にまとめました。| 費用の名前 | どんなお金か | 支払う相手・タイミング |
|---|---|---|
| 仲介手数料 | 売買を仲介した不動産会社への報酬。上限が法令で決まっています | 不動産会社へ。売買契約時と引渡し時に半額ずつが一般的 |
| 印紙税 | 売買契約書・住宅ローンの金銭消費貸借契約書に貼る収入印紙の代金 | 契約書の作成時(それぞれの契約のタイミング) |
| 登録免許税 | 所有権の登記や抵当権の設定にかかる税金 | 登記を申請するとき(引渡し日) |
| 司法書士報酬 | 登記手続きを代理してもらう費用 | 司法書士へ。引渡し日前後 |
| 融資事務手数料 | 住宅ローンを借りる際に金融機関へ支払う手数料 | 金融機関へ。融資実行時 |
| ローン保証料 | 保証会社に保証してもらうための費用(無料の金融機関もあります) | 融資実行時に一括、または金利に上乗せ |
| 火災保険料・地震保険料 | 建物(と家財)を守る保険の保険料 | 保険会社へ。融資実行までに加入 |
| 不動産取得税 | 不動産を取得したときに一度だけかかる都道府県の税金 | 都道府県へ。取得から数か月後に納税通知書が届きます |
| 固定資産税・都市計画税 | 毎年かかる税金。購入年は売主との日割り精算が一般的 | 市区町村へ(購入時の精算分は売主へ) |
諸費用を支払うタイミング
印紙代は契約書を作るときに必要なので、売買契約の前に準備しておくことになります。仲介手数料は、売買契約時と引渡し時に半額ずつ支払う形が一般的です(不動産会社によって扱いが異なるので、媒介契約を結ぶ際に確認しておきましょう)。
売買契約が終わったら金融機関で融資の実行が行われます。この日に、融資事務手数料・保証料・登記費用(登録免許税+司法書士報酬)がまとめて動きます。火災保険にも、融資実行までに加入しておく必要があります。
一戸建てやマンション、土地といった不動産を購入すると不動産取得税も課税されますが、この税金は売買契約のときではなく数か月後に支払う形になります。忘れたころに納税通知書が届くので、あらかじめ心づもりをしておきましょう。なお、一定の要件を満たす住宅・土地には軽減措置があります(適用期限がある措置なので、最新の内容は各都道府県の公式サイトでご確認ください)。
固定資産税や都市計画税は年に一回発生する税金となります。購入した年の分は、引渡し日を基準に売主と日割りで精算するのが一般的です。
それぞれの費用の内容を知っておこう
不動産会社に支払う仲介手数料は住宅の価格によって異なります。上限は国土交通省の告示で定められていて、売買代金を段階に分けて次の割合を掛け、合計した金額が上限になります(いずれも消費税等相当額を含んだ割合)。 200万円以下の部分=5.50%/200万円超400万円以下の部分=4.40%/400万円を超える部分=3.30% 400万円を超える物件なら、簡易的に「売買代金 × 3.30% + 6.6万円」で計算できます。たとえば3,000万円の物件なら上限は約105万6,000円です。これはあくまで上限であって、必ずこの金額になると決まっているわけではありません。 なお2024年7月1日からは、売買代金800万円以下の「低廉な空家等」について特例が設けられ、通常の計算による上限を超えて、30万円の1.1倍=33万円(税込)までを受け取れるようになっています。安い物件でも仲介手数料が思ったより高い、というケースはこの特例によるものです。 司法書士報酬と登録免許税を合わせた登記費用は、物件の価格や種類、借入額によって大きく変わります。かつては「30万円前後」といった目安がよく語られましたが、金額は評価額に連動するため一律には言えません。見積りは事前に不動産会社や金融機関を通じて取れるので、必ず確認しておきましょう。 印紙税については、不動産の譲渡に関する契約書のうち記載金額10万円を超えるものに軽減措置があり、令和9年(2027年)3月31日までに作成される契約書が対象です。登記費用は軽減措置で下がる
登記費用のうち登録免許税は、一定の要件を満たす住宅なら税率が大きく下がります。本則と軽減後を並べると違いは一目瞭然です。火災保険は「最長5年」に変わりました
ここは特に注意していただきたいポイントです。かつては住宅ローンの返済期間に合わせて10年、あるいはそれ以上の長期契約を結ぶことができましたが、現在はできません。 自然災害のリスクを長期にわたって評価することが難しくなったことを背景に、損害保険料率算出機構が算出する火災保険参考純率の適用可能期間が10年から5年に変更されました。これを受けて各保険会社も最長保険期間を5年に改定し、2022年10月以降を始期とする契約から、火災保険の保険期間は最長5年(整数年)となっています。 つまり、住宅ローンを35年で組んだからといって35年分の火災保険にまとめて加入することはできず、5年ごとに更新していく形になります。更新のたびに保険料の水準は見直されるので、「一度払えば終わり」ではなく定期的に発生する費用として家計に織り込んでおきましょう。 保険料は、建物の構造・所在地・補償の範囲・保険金額・契約年数によって変わります。建物だけでなく家財にも保険をかける方もいますし、地震保険も検討したいところです(地震保険は火災保険とセットで加入する仕組みで、こちらも保険期間は最長5年です)。補償の対象と年数が増えれば支払う保険料も高くなります。諸費用は住宅ローンに含められる?
「諸費用の現金が足りない」という不安はよく聞きます。結論から言うと、諸費用を借入金額に含められる金融機関はあります。 たとえばSBI新生銀行の住宅ローンでは、登記費用や税金など住宅取得に伴う諸費用を借入金額に含めて借りることができ、選んだ金利タイプにかかわらず利用できるとされています。同行は保証料0円で、事務取扱手数料は借入金額×2.20%(税込)の定率型。費用の内訳が把握しやすいのは、初めての方には安心材料でしょう。一部繰上返済は1円から手数料0円で何度でもできるので、余裕が出たときに早めに元金を減らすこともできます。 ただし、諸費用を借入に含めれば、その分だけ借入額が増えて利息も増えます。手元の現金を残す安心と、総返済額が増えるコスト。どちらを取るかは家計の状況しだいなので、シミュレーションで両方を比べてから決めてください。取扱いの有無や条件は金融機関ごとに異なるため、最新の情報は各金融機関の公式サイトでご確認ください。よくある質問
Q. 諸費用は全体でどのくらい見ておけばよいですか? 物件の種類(新築か中古か、仲介が入るか)、借入額、保証料の有無によって大きく変わるため、一律の割合で語るのは危険です。不動産会社と金融機関の双方から、自分の物件・自分の借入条件での見積りを取るのが確実です。仲介手数料の有無だけでも数十万円から百万円単位で差が出ます。 Q. 仲介手数料がかからないこともありますか? あります。売主が不動産会社である新築分譲住宅などを直接購入する場合は、仲介そのものが発生しないため手数料もかかりません。物件情報に「取引態様:売主」とあれば仲介手数料は不要です。 Q. 保証料が0円の金融機関のほうが得ですか? 一概には言えません。保証料が0円でも事務手数料が借入額の2.20%(税込)といった定率型のことが多く、合計額で比べる必要があります。「保証料型(保証料あり・事務手数料は定額)」と「定率型(保証料なし・事務手数料が借入額に比例)」のどちらが有利かは、借入額や繰上返済の予定によって変わります。 Q. 頭金ゼロでも家は買えますか? 物件価格の全額を借りられる商品もありますが、諸費用まで含めるとまとまった現金が必要になる場面は残ります。また金融機関によっては、借入額が物件価格の一定割合を超えると金利が上乗せされる場合もあります。頭金と諸費用は分けて考え、少なくとも諸費用分の現金は確保しておくと進めやすくなります。まとめ
諸費用は種類が多く、しかも払うタイミングがバラバラです。契約時・融資実行時・数か月後、そして毎年——この4つの山を意識しておくと、資金計画がぐっと立てやすくなります。 そして押さえておきたいのが、制度は変わるということ。登録免許税の軽減措置には適用期限がありますし、火災保険は最長5年に短縮されました。数年前の記事や、家を買った知り合いの話が、そのまま今も通用するとは限りません。 金額の目安を頭に入れたら、次は自分の条件での見積りを取ること。ここまで進めば、頭金と諸費用のバランスも見えてきます。最新の税制や商品内容は、国税庁・各都道府県・各金融機関の公式サイトで必ずご確認ください。
住宅購入の基礎知識関連記事
-

- 2026.09.29
- 3344view
-

- 2026.09.29
- 3277view
-

不動産の商談を優位に進める場所|自宅・現地・オンラインの使い分け
- 2026.09.29
- 2107view
-

- 2026.09.29
- 2123view
-
- 2026.09.29
- 2139view
-

固定金利と変動金利どっちを選ぶ?政策金利1.25%時代の選び方
- 2026.09.29
- 2133view