
家を建てる費用はいくら?最新平均と建てた後にかかるお金
家を建てる時の費用はいくらくらいかかるのか、というと、実際はそれぞれの状況によります。例えば家と土地を買うのか、それとも家だけを建てるのかによっても大きく変わってきます。
とはいえ、まったく目安がないと計画も立てられませんよね。ここでは公的な調査の最新データをもとに、建てるお金・建てたあとのお金・見えにくいお金の3つに分けて見ていきます。
 次に、家は建てるだけではなく、建てた後のことも考えなくてはなりません。
建てたあとには、まず火災保険・地震保険があります。節約したいなら入らないという選択もありますが、大切な住まいを守るため、また近隣に被害を出してしまった場合に備えるため、新築時に加入する方がほとんどです。住宅ローンを借りる際に火災保険への加入を条件とする金融機関も多くあります。
ここで一つ、以前と変わった点があります。火災保険・地震保険は、現在は最長5年の契約です(2022年10月以降)。それ以前は最長10年の長期契約ができましたので、更新の間隔が短くなり、長期契約による割引も効きにくくなりました。保険料は建物の構造や所在地でも変わりますので、詳しくは各保険会社にご確認ください。
また、引越しの出費やインテリア、キッチングッズ、エクステリアを新しくするなら、それも考えなくてはなりませんね。新築の住みやすいところほど、こだわりのものを準備したくなり、出費がかさむ傾向があると言われています。
忘れてはいけないのが税金です。不動産取得税・登録免許税・印紙税といった購入時の税金に加え、毎年かかる固定資産税・都市計画税があります。住宅には軽減措置が設けられていることがありますが、適用には期限や要件がありますので、最新の内容は国税庁やお住まいの自治体の公式サイトでご確認ください。
そして意外と効いてくるのが毎月の光熱費です。広い家に住み替えると、冷暖房の対象になる面積も増えます。電気・ガス料金そのものも動きます。2026年9月使用分については、大手電力10社と都市ガス大手4社の14社すべてが値上がりとなり、標準的な家庭で前月比252円〜509円の上昇と発表されました(政府による補助の縮小と資源価格の上昇が要因とされています)。住宅ローンの返済額だけでなく、こうした毎月のランニングコストも含めて家計を組み立てておくと安心です。
※住宅金融支援機構「2025年度フラット35利用者調査」(2026年7月24日公表)の全国平均。地域によって金額は大きく異なります。
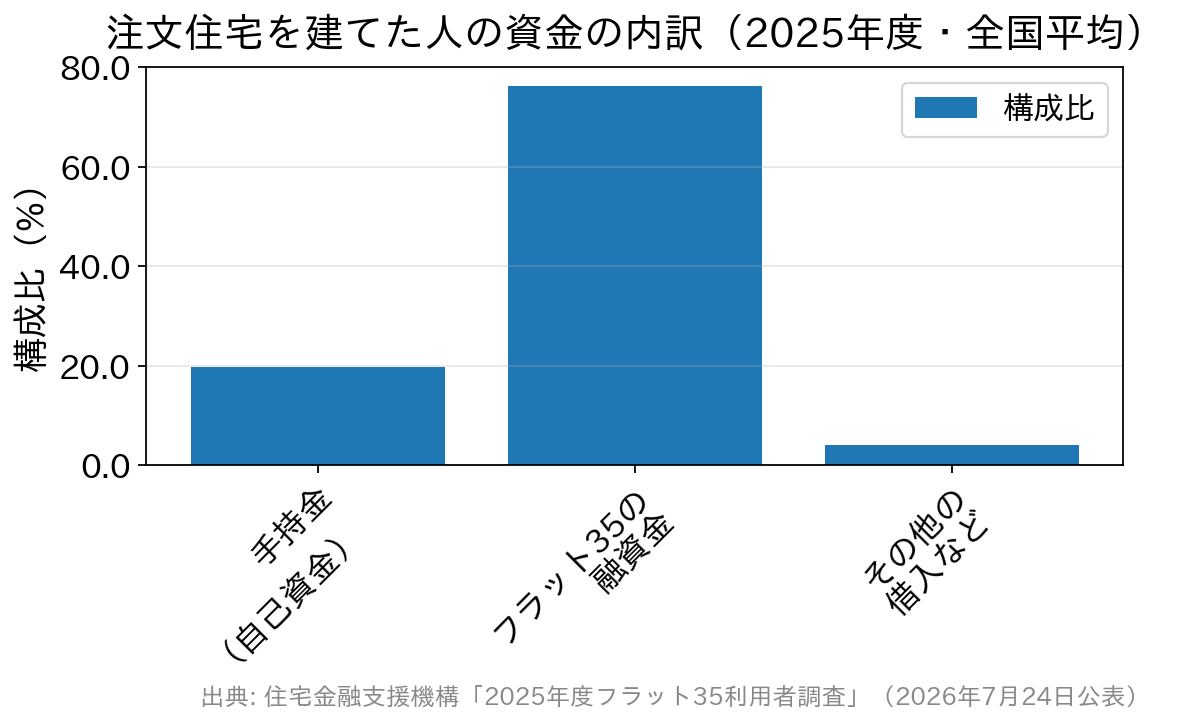
建設費と土地取得費の合計を100とした場合の内訳。自己資金は約2割で、8割近くを住宅ローンで賄っています
家を建てる費用の目安は建物だけで約4,260万円
ひとつの目安となる金額から見ていきましょう。 住宅金融支援機構の「2025年度フラット35利用者調査」(2026年7月24日公表)によると、すでに土地を持っている方が家を建てた場合の建設費の全国平均は4,259.8万円でした。住宅面積の平均は118.4㎡です。 これは家の建物としての費用で、注文住宅などこだわりのある家になると、さらに費用はかさむ傾向があるでしょう。 土地があっても狭小地ならそれなりに工夫が必要ですし、大きな住宅なら比例して費用がかかるものです。基本的にどのくらいの金額になるかはケース・バイ・ケースですが、まずは4,000万円台という水準を一つの目安と考えておくとよいのではないでしょうか。 なお、土地から購入する場合は金額が大きく変わります。こちらは後半であらためて取り上げます。建てるだけじゃない、建ててからの費用も大事
次に、家は建てるだけではなく、建てた後のことも考えなくてはなりません。
建てたあとには、まず火災保険・地震保険があります。節約したいなら入らないという選択もありますが、大切な住まいを守るため、また近隣に被害を出してしまった場合に備えるため、新築時に加入する方がほとんどです。住宅ローンを借りる際に火災保険への加入を条件とする金融機関も多くあります。
ここで一つ、以前と変わった点があります。火災保険・地震保険は、現在は最長5年の契約です(2022年10月以降)。それ以前は最長10年の長期契約ができましたので、更新の間隔が短くなり、長期契約による割引も効きにくくなりました。保険料は建物の構造や所在地でも変わりますので、詳しくは各保険会社にご確認ください。
また、引越しの出費やインテリア、キッチングッズ、エクステリアを新しくするなら、それも考えなくてはなりませんね。新築の住みやすいところほど、こだわりのものを準備したくなり、出費がかさむ傾向があると言われています。
忘れてはいけないのが税金です。不動産取得税・登録免許税・印紙税といった購入時の税金に加え、毎年かかる固定資産税・都市計画税があります。住宅には軽減措置が設けられていることがありますが、適用には期限や要件がありますので、最新の内容は国税庁やお住まいの自治体の公式サイトでご確認ください。
そして意外と効いてくるのが毎月の光熱費です。広い家に住み替えると、冷暖房の対象になる面積も増えます。電気・ガス料金そのものも動きます。2026年9月使用分については、大手電力10社と都市ガス大手4社の14社すべてが値上がりとなり、標準的な家庭で前月比252円〜509円の上昇と発表されました(政府による補助の縮小と資源価格の上昇が要因とされています)。住宅ローンの返済額だけでなく、こうした毎月のランニングコストも含めて家計を組み立てておくと安心です。
見えない出費もある
最後に、見えない出費というよりは見えにくい出費もあります。 ひとつは建てる際にかかるもので、上棟式や新築祝いの出費です。行うと決めているなら、お祝いごとを気持ちよく終えられるようにいろいろと配慮することになり、思ったより出費がかさむ傾向があるようです。なお、上棟式を行うかどうかは施主の判断ですし、ハウスメーカーによっては実施しない前提で進める場合もあります。予算を立てる前に、担当者に確認しておくとよいでしょう。 また、建築を実際に行う職人さんたちのために食事や差し入れを準備するなら、そのお金も必要でしょう。数千円から数万円ですが、確かにかかるものです。 さらに見落としやすいのが、見積書に含まれていない工事です。外構(フェンス・駐車場・門まわり)、照明器具やカーテン、地盤改良工事などは別途見積りになっていることが多く、あとから数十万円〜数百万円が上乗せされることもあります。契約前に「どこまでが見積りに入っているか」を必ず確認してください。土地から買うなら「建物+土地」で考える
家を建てる費用を考えるとき、いちばん金額が動くのが土地を持っているかどうかです。 前述の2025年度フラット35利用者調査によると、土地から購入して家を建てた「土地付注文住宅」の全国平均は、建設費3,737.6万円+土地取得費1,575.3万円=合計5,312.9万円でした。土地がある場合(建設費のみで4,259.8万円)と比べると、1,000万円以上の差になります。 ほかの選び方と並べると、水準の違いがよく分かります。| 住宅の種類 | 平均費用(2025年度・全国) | 内訳・備考 |
|---|---|---|
| 注文住宅(土地は所有) | 4,259.8万円 | 建設費のみ。住宅面積の平均118.4㎡ |
| 土地付注文住宅 | 5,312.9万円 | 建設費3,737.6万円+土地取得費1,575.3万円 |
| 建売住宅 | 4,214.8万円 | 購入価額 |
| 新築マンション | 5,881.5万円 | 購入価額 |
| 中古戸建 | 2,782.5万円 | 購入価額。平均築後年数22.7年 |
| 中古マンション | 3,601.7万円 | 購入価額。平均築後年数28.7年 |
その費用は、どうやって賄っている?
では、この金額を実際にどう用意しているのでしょうか。同じ調査から、土地を持っている方が注文住宅を建てた場合の資金の内訳を見てみます。まとめ|「建てる費用」+「住み続ける費用」で見る
家を建てる費用の目安は、土地がある場合で建物のみ約4,260万円、土地から買うなら合計で約5,313万円(いずれも2025年度の全国平均)。かつて言われた「だいたい3,000万円」よりも、水準は上がっています。 そのうえで、火災保険・税金・光熱費といった住み続けるための費用と、外構や照明など見積りに入っていない費用が上乗せされます。 金額の大きさに驚くかもしれませんが、平均で約8割は住宅ローンで賄われています。まずは総額を把握し、そのうえで無理のない借入額を決める——この順番で進めていきましょう。
住宅購入の基礎知識関連記事
-

住宅ローン返済が苦しくなる前に|収入減・失業・病気への備え方
- 2026.09.18
- 1254view
-

住宅ローンの担保に預金や有価証券は使える?預金連動型と証券担保ローン
- 2026.09.18
- 2142view
-
- 2026.09.18
- 2150view
-
投資信託で住宅資金を準備する方法|NISA活用と注意点をやさしく解説
- 2026.09.18
- 2198view
-

- 2026.09.18
- 1341view
-

- 2026.09.18
- 2259view




