ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンの特徴と選び方
「住信SBIネット銀行の住宅ローンを調べていたら、名前が変わっていた」——そんな方が増えています。かつて「エスビーアイ銀行」「住信SBIネット銀行」と呼ばれていたネット銀行は、2026年8月3日に商号が変わり、現在は「ドコモSMTBネット銀行(旧・住信SBIネット銀行)」という名称でサービスを提供しています。
名前は変わりましたが、ネット完結の使いやすさと保障の手厚さで選ばれてきた住宅ローンは健在です。この記事では、はじめて住宅ローンを検討する方に向けて、ドコモSMTBネット銀行の住宅ローンがいま実際にどうなっているのかを、公式サイトで確認した内容にもとづいてやさしく整理します。
「ネット銀行だから店舗はないのでは」と思われがちですが、対面での相談窓口は全国76店舗あります(ローンプラザ・フラットプラザ・住宅ローンショップ・住宅ローンデスクの合計。2026年8月24日現在・同行プレスリリース)。これらの店舗は同行を所属銀行とする銀行代理業者が運営しており、ネットで完結させたい方にも、対面で相談したい方にも対応できるようになっています。
なお、WEB申込コース・対面相談コース・フラット35を同時に申し込むことはできません。どれにするか決めてから申し込む必要がある点は、最初に押さえておきたいところです。
 金利タイプは変動金利型と固定金利特約型の2つ。固定は2年・3年・5年・7年・10年・15年・20年・30年・35年から選べます(かつての「2年・5年・10年の3種類」から選択肢が広がっています)。
さらに、引下げ方が異なる「通期引下げプラン」と「当初引下げプラン」の2つが用意されています。前者は返済期間を通して同じ引下げ幅が続くタイプ、後者は当初の特約期間中の引下げ幅を大きくしたタイプです。変動金利を選ぶなら通期引下げプラン、固定期間をしっかり取りたいなら当初引下げプラン、と見比べるのが基本の考え方になります。
同行の公式サイトで確認したところ、2026年8月1日現在の通期引下げプランの変動金利(新規借入れ・借換えとも)は、環境配慮型住宅の購入または物件価格の80%以下でお借入れの場合が年1.200%、物件価格の80%超でお借入れの場合が年1.550%でした(基準金利は年3.775%)。
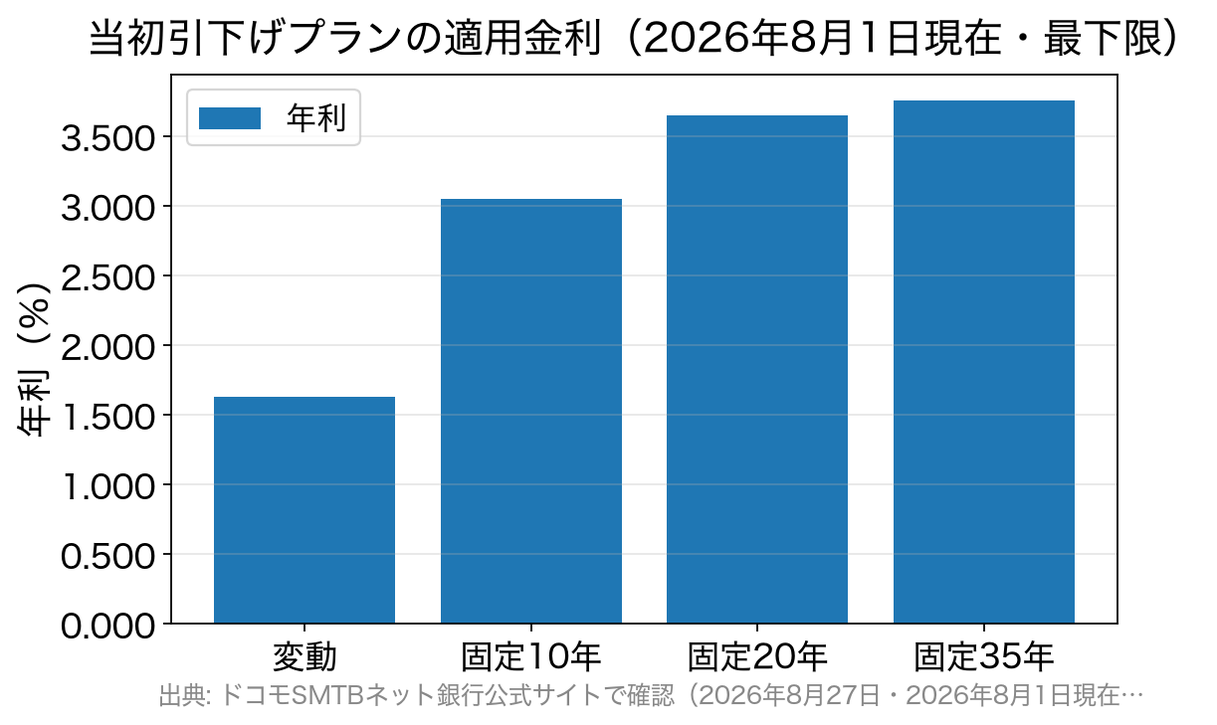
当初引下げプランは特約期間中の引下げ幅を大きくしたタイプ。表示は最下限金利で、審査結果や団信プランにより上乗せとなる場合があります。
住宅ローンは3つのコースから選びます。
ドコモSMTBネット銀行の住宅ローンは、大きく「WEB申込コース」「対面相談コース」「フラット35」の3つに分かれています。かつて案内されていた「ネット専用住宅ローン」という商品名は、現在の公式サイトでは使われていません。| コース | 特徴 | こんな方に |
|---|---|---|
| WEB申込コース | 仮審査から契約までLINEまたはWEBで完結。来店不要 | 忙しくて店舗に行く時間がない方 |
| 対面相談コース | 全国の窓口で専任スタッフに相談しながら手続き | 顔を合わせて相談しながら進めたい方 |
| フラット35 | 返済額がずっと変わらない全期間固定金利。フラット50も取扱い | 返済額を固定して長期の見通しを立てたい方 |
金利タイプは変動と固定、固定は2年から35年まで。
金利タイプは変動金利型と固定金利特約型の2つ。固定は2年・3年・5年・7年・10年・15年・20年・30年・35年から選べます(かつての「2年・5年・10年の3種類」から選択肢が広がっています)。
さらに、引下げ方が異なる「通期引下げプラン」と「当初引下げプラン」の2つが用意されています。前者は返済期間を通して同じ引下げ幅が続くタイプ、後者は当初の特約期間中の引下げ幅を大きくしたタイプです。変動金利を選ぶなら通期引下げプラン、固定期間をしっかり取りたいなら当初引下げプラン、と見比べるのが基本の考え方になります。
同行の公式サイトで確認したところ、2026年8月1日現在の通期引下げプランの変動金利(新規借入れ・借換えとも)は、環境配慮型住宅の購入または物件価格の80%以下でお借入れの場合が年1.200%、物件価格の80%超でお借入れの場合が年1.550%でした(基準金利は年3.775%)。
借換えにも使える/保障・繰上返済のしくみ。
住宅ローンは新規のお借入れだけでなく、他社からの借換えにも利用できます。公式サイトにも借換え専用の金利案内と借換えガイドが用意されています。資金使途や必要書類はコースによって細かく異なるため、検討段階で商品概要説明書に目を通しておくと安心です。 保障面の目玉は、同行が「スゴ団信」と呼ぶ団体信用生命保険です。万一のときに備える一般的な団信に加え、ガンだけでなく3大疾病のリスクまでカバーできる設計になっており、50歳以下の方は金利の上乗せなしで3大疾病の保障を付けられると案内されています(プランによっては上乗せが必要です)。かつて「8疾病保障」と呼ばれていた保障は、この「スゴ団信」として整理されています。 返済まわりでは、一部繰上返済の手数料が0円で何度でも利用できる点が使いやすいところです。また返済期間は最長50年まで選べます。ただし借入期間が40年超〜50年以内になると年0.150%の上乗せとなり、期間を延ばせば毎月の返済額は下がる一方で、総返済額は増えます。「返せる額」ではなく「返し終わる年齢」まで含めて考えたい部分です。 なお同行は、2007年9月の営業開始以来の住宅ローン累計取扱額が15兆円を突破したと2026年8月24日に発表しています。ただしこれは利用の規模を示す実績であって、金利や保障の条件が他行より有利であることを意味するものではありません。数字の大きさだけで判断せず、条件そのものを見比べてください。申込みから借入れまでの流れ。
WEB申込コースの場合、手続きは次の4ステップです(公式サイトの案内より)。- 仮審査……スマホやパソコンで入力。最短即日(営業日)で結果をLINEまたはメールで通知
- 正式審査……LINE上で申込み・必要書類をアップロード。1週間〜10日程度で結果を通知(郵送でも可)
- ご契約手続き……WEB(または書面)で契約
- ご融資……本人名義の同行口座に融資額を入金
はじめての方が迷いやすい点(FAQ)。
Q. 商号が変わって、いま返済中のローンはどうなりますか? 商号の変更によって契約内容そのものが変わるわけではありません。手続きや表示に関する取り扱いは案内が出ていますので、気になる点は同行の公式サイトやカスタマーセンターでご確認ください。 Q. 「環境配慮型住宅」だと金利が下がるのはなぜですか? ZEH水準住宅・認定長期優良住宅・低炭素住宅・LCCM住宅など、環境負荷の低減に配慮した住まいが対象で、対象物件であることを確認できる資料の提出が必要です。物件を決める前に、ハウスメーカーや売主に「証明書類が出るか」を聞いておくと手続きがスムーズです。 Q. 「物件価格の80%以下」とは、頭金を2割入れるということですか? おおむねそのイメージです。物件価格に対する借入額の割合で金利が変わる仕組みなので、自己資金をいくら入れるかで適用金利が変わることになります。手元資金を残すか金利を優先するか、両方を並べて考えてみてください。 Q. ネットだけで決めるのが不安です。 対面相談コースなら全国の窓口で相談しながら進められます。ただし前述のとおり複数コースの同時申込みはできないため、「まず相談してから決める」のか「WEBで進める」のかは、最初に決めておく必要があります。まとめ:名前ではなく中身で比べる。
名称が変わると「別の銀行になったのでは」と身構えてしまいますが、見るべきところは変わりません。①どのコースが自分の進め方に合うか ②変動か固定か、引下げプランはどちらか ③団信の保障と上乗せ金利 ④事務手数料などの諸費用——この4点を、他の金融機関と同じものさしで並べて比べることが大切です。 金利・手数料・団信の内容は改定されることがあります。実際に申し込む前に、最新の条件は必ず各金融機関の公式サイトでご確認ください。
住宅ローン商品について関連記事
-
- 2026.09.21
- 4799view
-

- 2026.09.21
- 5475view
-
- 2026.09.21
- 4102view
-
- 2026.09.21
- 1811view
-
- 2026.09.21
- 1934view
-
- 2026.09.21
- 1841view