稚内信用金庫の住宅ローン「わが家」|金利とフラット35を比較
稚内信用金庫(愛称は稚内しんきん)の住宅ローン「わが家」は、家の新築や購入からリフォーム、他の銀行からの借り換えまで1本で使える商品です。金利は毎月見直す変動金利と、10年・20年の固定金利期間付きの3つから選べます。
2026年11月2日現在の店頭表示金利は、変動金利が年3.000%、10年固定が年3.600%、20年固定が年4.000%です。
20年ほど金利を固定したいなら、同じ窓口で申し込める稚内しんきん「フラット35」のほうが金利は低く、保証料もかかりません。
住宅ローン「わが家」の基本条件
「わが家」は、稚内しんきんの住宅ローンの中心になる商品です。融資サービスの一覧には、次の条件が載っています。
- 融資額:50万円以上1億円以内(前年の収入、返済比率、物件の評価によって上限があります)
- 期間:40年以内(使いみちや建物の構造によって上限があります)
- 保証人:しんきん保証基金の保証を受けられる人は不要
- 担保:融資の対象になる自宅の土地と建物など
- 使いみち:住宅の新築、購入(新築マンション・中古住宅を含む)、リフォーム、増改築、住宅の付属設備、土地の購入、他の住宅ローンからの借り換え
- 金利:稚内しんきんの最優遇金利に連動して毎月見直す随時変動型(公式の名称)と、10年・20年の固定金利期間付き
中古住宅の購入とリフォームの費用を一緒に相談できるのは、地元の信用金庫らしい使いやすさです。返済期間も最長40年まで組めます。
「わが家」はしんきん保証基金の保証付きなので、保証料が金利とは別にかかります。保証料とは、保証会社に借金の保証を引き受けてもらうための費用のことです。
2026年11月の金利はフラット35の20年以内が年3.810%
稚内しんきんの「主な個人ローン金利情報」から、住宅向けの金利を抜き出すと下の表のようになります。どれも2026年11月2日現在の店頭表示金利です。
| 商品・タイプ | 金利(年) | 保証料 |
|---|---|---|
| 「わが家」変動金利 | 3.000% | 別途 |
| 「わが家」10年固定 | 3.600% | 別途 |
| 「わが家」20年固定 | 4.000% | 別途 |
| 「フラット35」20年以内 | 3.810% | 不要 |
| 「フラット35」35年以内 | 4.130% | 不要 |
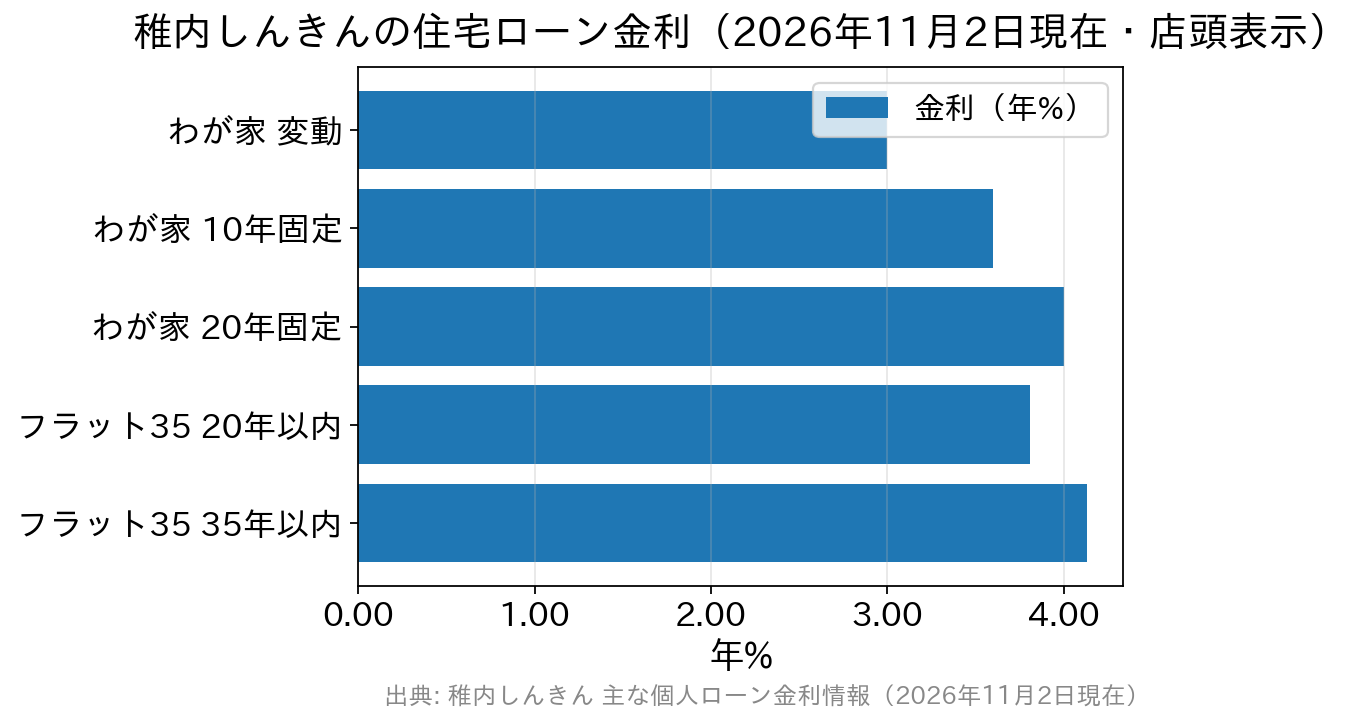
実際に借りるときの金利は、借入日の金利と審査の結果で決まります。表の数字は店頭に掲げている目安と考えてください。
差が大きいのは、20年の固定金利です。
「わが家」の20年固定は年4.000%で保証料が別、フラット35の20年以内は年3.810%で保証料が不要です。長めの固定金利を選ぶなら、フラット35の返済額も必ず出してもらってください。
10年固定と20年固定の差は年0.400%あります。固定する期間を10年延ばすために、この差の分だけ利息を多く払う価値があるかを考えると、どちらにするか決めやすくなります。
変動金利は年3.000%と3つの中では最も低い金利です。とはいえ毎月見直されるタイプなので、借りたときの金利が最後まで続くわけではありません。
金利が1%違うと毎月の返済は約1万円変わる
金利の差がどれくらい家計に響くのか、数字の例で見てみます。たとえば2,000万円を35年、元利均等返済(毎月の返済額が一定の返し方)、ボーナス払いなしで借りるとします。
金利が年3.000%なら、毎月の返済は約7万7,000円です。同じ条件で年4.000%になると約8万8,600円になり、毎月約1万1,600円増えます。
これは保証料や手数料を含まない計算です。変動金利を選ぶ人は、金利が1%上がったときにこの差を払い続けられるかを、借りる前に家計簿で試しておいてください。
稚内しんきん「フラット35」はリフォーム資金に使えない
フラット35は、住宅金融支援機構と民間の金融機関が組んで扱う、完済まで金利が変わらない住宅ローンです。借りた時点で毎月の返済額が決まるので、教育費などと合わせた長い家計の計画が立てやすくなります。
稚内しんきん「フラット35」の主な条件は次のとおりです(2026年4月1日現在の公式表示)。
- 融資額:100万円以上1億2,000万円以内(1万円単位・建設費または購入価額の100%以内)
- 期間:15年以上35年以内(申込本人が60歳以上なら10年以上)で、完済時80歳までの年数のうち短いほう
- 年齢:申込時70歳未満・完済時80歳未満
- 返済比率:年収400万円未満は30%以下、400万円以上は35%以下
- 保証人・保証料・繰上返済手数料:いずれも不要(別途、不動産担保事務取扱手数料がかかります)
- 一部繰上返済:1回100万円以上(一定の条件あり)
使いみちには制限があります。
リフォームのための資金には使えず、借り換えに使う場合も稚内しんきん自身の住宅ローンからの借り換えは対象外です。いま返済中の「わが家」をフラット35へ移したいときは、他の取扱金融機関に相談する必要があります。
中古住宅を買ってリフォームもしたい場合は、使いみちの広い「わが家」が候補になります。リフォーム費用だけ別のローンで借りると、手数料が二重にかかることもあるからです。
フラット35の金利は、取扱金融機関ごとに決められ、毎月見直されます。
住宅金融支援機構が公表した2026年11月の最頻金利(融資率9割以下・団信込み)は、21〜35年が年3.810%、20年以下が年3.490%でした。
稚内しんきんは35年以内が年4.130%、20年以内が年3.810%です。同じフラット35でも、窓口によって金利が違うことが分かります。
地元で顔を合わせて相談できる良さを取るか、金利の低さを取るかは、総額を比べたうえで決めてかまいません。
フラット35の団信は、新機構団信が金利に含まれる仕組みです。制度の詳細は住宅金融支援機構のフラット35公式サイトに載っています。
疾病保障を付けられるかは窓口で聞く
住宅ローンでは、金利と一緒に団体信用生命保険(団信)も比べます。団信とは、返済中に亡くなったり所定の高度障害になったりしたとき、残りのローンを保険金で返してもらえる保険のことです。
最近は、がんや脳卒中などの病気も保障する特約を、金利の上乗せで付けられる住宅ローンが増えました。ただ、稚内しんきんの融資商品の一覧と金利表には、「わが家」の疾病保障特約や上乗せ金利の記載がありません。
付けられるかどうかは、店頭の商品概要説明書か窓口で確かめてください。聞くときは、保障の対象になる病気、保険金が支払われる条件、上乗せ金利の3つを書き出していくと話が早く進みます。
総額で比べるときの項目
住宅ローンは金利の数字だけでは比べられません。「わが家」は保証料が別にかかり、フラット35は保証料がない代わりに事務手数料がかかるなど、費用のかかり方が商品ごとに違うためです。
| 項目 | 「わが家」で聞くこと | フラット35・他の金融機関と比べる視点 |
|---|---|---|
| 金利と適用時点 | 店頭表示金利か、実際に適用される金利か | フラット35は融資を受ける月の金利が適用される |
| 保証料 | いくらか、一括で払うか金利に上乗せか | フラット35は保証料が不要 |
| 事務手数料 | 金額と払う時期 | 借入額に対する割合か、決まった金額かで総額が変わる |
| 団信・疾病保障 | 特約の有無、上乗せ金利、支払条件 | フラット35は新機構団信が金利に含まれる |
| 繰上返済 | 手数料と1回の最低金額 | 稚内しんきんのフラット35は1回100万円以上・手数料なし |
| 使いみちの制限 | リフォームや借り換えに使えるか | 稚内しんきんのフラット35はリフォーム不可・自庫からの借り換え不可 |
道北の同じ信用金庫の商品と比べたいときは、北門信用金庫の住宅ローンの金利と団信の記事が参考になります。道南の渡島信用金庫の「暖」「彩光」も、フラット35と並べて紹介しています。
申し込むまでの4つの手順
はじめて住宅ローンを借りる人は、次の順番で進めると窓口での相談が短く済みます。
- 毎月いくらまでなら無理なく払えるかを決め、そこから借入額と返済期間を逆算する
- 稚内しんきんの返済額シミュレーションで、「わが家」の変動・10年固定・20年固定を試算する
- 同じ条件でフラット35の返済額も出す
- 保証料と事務手数料を足した総額で比べてから、窓口で審査を申し込む
3番目までを自分で済ませておくと、窓口では保証料や団信の細かい条件を聞くことに時間を使えます。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を確かめてください。

住宅ローン商品について関連記事
-
- 2026.11.05
- 1724view
-
- 2026.11.05
- 1735view
-
中古マンション購入前に自分で確認したいこと|総戸数と共用部分
- 2026.11.05
- 1734view
-
住宅ローン借り換えで金利が下がるのはどのタイプ?損得の見分け方
- 2026.11.05
- 1744view
-
- 2026.11.05
- 6537view
-
- 2026.11.05
- 5663view