
朝日信用金庫の住宅ローン|団信4タイプと金利・優遇をやさしく解説

団信で選ぶ4つのシリーズ
朝日信用金庫の住宅ローンは、保障の厚さごとに商品名が分かれています。同じ「朝日住宅ローン(変動金利型)」でも、頭に「がん保障特約付」「ワイド団信付」「3大疾病保障特約付」が付くと別商品になり、上乗せ金利も変わります。最初に見るべきはこの表です。| シリーズ | 保障の内容 | 金利の上乗せ |
|---|---|---|
| 通常の団信付(朝日住宅ローン/朝日Aホームローン) | 死亡・高度障害 | 上乗せなし |
| がん保障特約付 | がん50%保障プラン | 上乗せなし |
| がん保障特約付 | がん100%保障プラン | 年0.10% |
| ワイド(引受条件緩和型)団信付 | 持病などで一般団信に入りにくい方向け | 年0.30% |
| 3大疾病保障特約付(朝日の安心住宅ローン) | がん・急性心筋梗塞・脳卒中+就業不能保障 | 年0.30% |
「朝日の安心住宅ローン」(3大疾病+就業不能保障)
もっとも保障が手厚いのが「朝日の安心住宅ローン」シリーズです。3大疾病(がん・急性心筋梗塞・脳卒中)の保障に、働けなくなったときの就業不能保障を組み合わせています。- 3大疾病保障特約付 朝日安心住宅ローン:変動金利型
- 3大疾病保障特約付 朝日安心A(エース)ホームローン:固定変動選択金利型(3年・5年・7年・10年固定から選択)
- 上記にエコライフ型・子育てサポート型(いずれも固定変動選択金利型)もあり、後述の金利優遇と組み合わせられます
基本の「朝日住宅ローン」「朝日Aホームローン」
保障を標準にして金利を抑えたい方向けが、この2本です。- 朝日住宅ローン:変動金利型。死亡・高度障害を保障する一般的な団信付き。
- 朝日A(エース)ホームローン:固定変動選択金利型。3年・5年・7年・10年の固定期間を選べます。
金利のしくみと2026年9月の水準
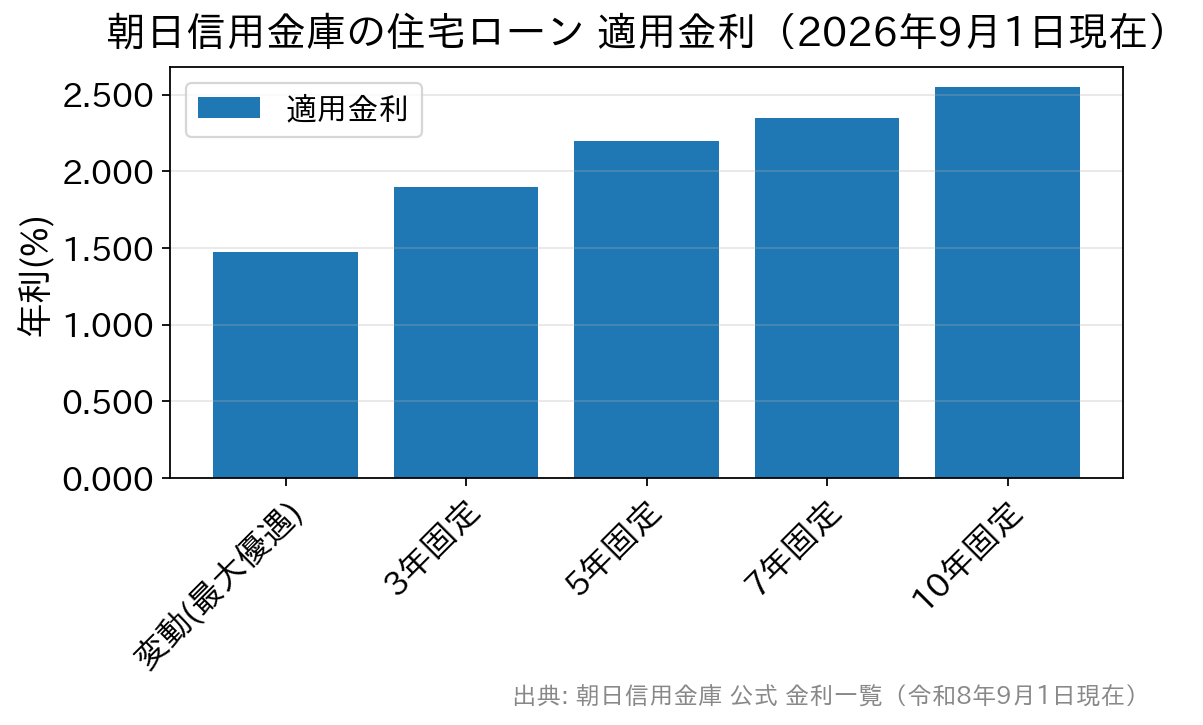
信用金庫の住宅ローンは、「基準金利」からどれだけ引くか(優遇幅)で適用金利が決まります。2026年9月1日現在、朝日信用金庫が公表している水準は次のとおりです。| 区分 | 基準金利 | 優遇後の適用金利 |
|---|---|---|
| 変動金利型 | 3.375% | 1.475%〜2.125%(基準金利より年1.90%〜1.25%優遇) |
| 3年固定(当初固定優遇Aホームローン) | 4.750% | 1.900% |
| 5年固定(同上) | 5.050% | 2.200% |
| 7年固定(同上) | 5.350% | 2.350% |
| 10年固定(同上) | 5.550% | 2.550% |
エコライフ・子育てサポートの金利優遇
朝日信用金庫には、固定変動選択金利型(Aホームローン)専用の追加優遇が2つあります。- エコライフAホームローン:太陽光発電装置・太陽熱温水器、「エコキュート」などの蓄熱式機器、「エコウィル」「エコジョーズ」などを設置した住宅が対象で、当初固定優遇金利からさらに年0.2%の優遇。
- 子育てサポートAホームローン:契約時に18歳未満のお子さま(出産予定を含む)がいる方が対象で、お子さま1人につき年0.1%、最大3人まで年0.3%の優遇。
保証会社と諸費用
朝日信用金庫の住宅ローンは、しんきん保証基金か全国保証株式会社のいずれかの保証を受ける形で、原則として保証人は不要です。どちらを使うかで費用が変わります。- しんきん保証基金:融資額・期間に応じた保証料を支払う。保証会社の事務手数料は不要。
- 全国保証株式会社:保証料に加えて、保証会社事務手数料55,000円(税込)が必要。
「朝日マイホームサポートローン」(無担保)
抵当権の設定をせずに住宅資金を借りたい方には、無担保の「朝日マイホームサポートローン」があります。2026年9月1日現在の金利は年3.375%(保証料を含む)です。- 融資金額:2,000万円以内(他のローンの借換え等にあたる使いみちは500万円以内)
- 期間:3ヵ月以上25年以内(借換え等の使いみちは20年以内)
- 担保・保証人:不要(しんきん保証基金が保証)。手数料は不要で、保証料は利息に含まれます
- 金利優遇:カードローン契約後1年以上経過で▲0.200%、18歳未満のお子さま1人につき▲0.1%(最大▲0.300%)、合計で最大年▲0.500%
- 3大疾病保障特約:希望すれば年0.3%の上乗せで付けられます(加入は満20歳以上満51歳未満)
変動金利の見直しと5年ルール
変動金利型を選ぶなら、いつ金利が見直され、いつ返済額に反映されるのかを知っておくと不安が減ります。朝日信用金庫の住宅ローンは次のしくみです。- 適用金利の見直しは年2回(4月1日・10月1日)。
- 見直した金利が使われるのは翌々月(6月・12月)の返済日の翌日から。
- 元利均等返済を選んだ場合、金利が動いても5年間は毎月の返済額が変わりません(元金と利息の内訳で調整されます=いわゆる5年ルール)。
- 5年ごとの見直しでも、新しい返済額は従来の1.25倍が上限です(125%ルール)。
よくある質問
Q. 朝日信用金庫の住宅ローンは誰でも申し込めますか?
A. 営業地域内に住所または事業所がある個人の方、もしくは営業地域内に事務所がある企業に勤務・役員として在籍している方が対象です。あわせて前年の税込年収100万円以上、勤続1年以上(自営業は営業勤続3年以上)などの条件があります。対象エリアは公式サイトの店舗案内でご確認ください。
Q. 3大疾病保障付きと通常の団信、どちらを選べばよいですか?
A. 3大疾病保障特約+就業不能保障は年0.30%の上乗せで、その分だけ毎月の返済額が増えます。すでに医療保険や就業不能保険に入っている方は保障が重複しないか確認を。逆に、まとまった保障を持っていない方や自営業で傷病手当金がない方は、上乗せ分を「保険料」と考えて検討する価値があります。
Q. がん保障特約は無料で付けられますか?
A. がん50%保障プランは金利の上乗せなしで利用できます。がん100%保障プランは年0.10%の上乗せです。ただし申込時の年齢が満20歳以上満50歳以下に限られる点に注意してください。
Q. 持病があっても住宅ローンを組めますか?
A. 一般の団信に加入しにくい方向けに、引受条件が緩和されたワイド団信付の商品が用意されています。年0.30%の上乗せで、申込みは満20歳以上満50歳以下・最終返済時満80歳以下が条件です。加入できるかどうかは告知内容をもとにした保険会社の審査次第なので、早めに相談しておくと計画が立てやすくなります。
Q. 借入後に固定金利へ変更できますか?
A. 変動金利型(朝日住宅ローン)から固定変動選択金利型(朝日Aホームローン)への変更はできません。固定期間を選びたい場合は、申込みの段階でAホームローンを選ぶ必要があります。
朝日信用金庫の住宅ローンは、団信の選択肢が4シリーズとこまかく、子育て世帯や省エネ住宅への優遇も用意されているのが持ち味です。一方で優遇幅に開きがあり、適用金利は審査次第で変わります。地域の信用金庫を軸に検討しつつ、保証料0円・一般団信の上乗せ0円で諸費用が分かりやすいSBI新生銀行の住宅ローンのようなネット中心の銀行も1社は並べて比べておくと、総返済額の感覚がつかめます。 ※金利・条件は改定されることがあります。最新の適用金利と取扱内容は朝日信用金庫の住宅ローンページでご確認ください(本記事の金利は2026年9月1日現在)。

住宅ローン商品について関連記事
-

すまい給付金は終了|2026年に使える住宅ローン減税と補助金
- 2026.09.14
- 1836view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.09.14
- 2737view
-
買付け・金消・決済とは?住宅購入で使う不動産用語をやさしく解説
- 2026.09.14
- 2853view
-
山形銀行の住宅ローン|団信が選べる「オーダーメイド」の金利と諸費用
- 2026.09.14
- 2860view
-
- 2026.09.14
- 2761view
-
きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.09.14
- 2776view




