
銚子信用金庫の住宅ローン|セレクトⅢ・太陽の金利と相談の進め方

銚子信用金庫の住宅ローンは「セレクトⅢ」と「太陽」の2本立てで、どちらも返済期間は最長50年まで、借入額はセレクトⅢが最大2億円・太陽が最大1億円まで組めます。2026年9月1日から2027年8月31日までは住宅ローン特別金利キャンペーンが実施されており、お取引による割引をすべて受けられた場合の変動金利は年1.275%(2026年8月15日現在の公式表示)。千葉県北東部から茨城県南東部にかけて28店舗を持つ地元の信用金庫なので、「まだ物件も決まっていないけれど、とりあえず誰かに相談したい」という段階から窓口で話を聞いてもらえるのが持ち味です。
銚子信用金庫は千葉県銚子市双葉町に本店を置く信用金庫です。1910年(明治43年)7月の創業で、2002年11月に旭信用金庫と合併し、現在は千葉県内24店舗・茨城県内4店舗の計28店舗を展開しています(2026年3月末現在。預金5,086億円・貸出金1,688億円・自己資本比率12.88%)。会員になれる地区(業務地区)は千葉県の銚子市・旭市・匝瑳市・香取市・成田市・千葉市など31の市郡と、茨城県の神栖市・鹿嶋市・潮来市・行方市・鉾田市です。
以前は「3大疾病はセレクトⅢだけ、がん保障は太陽だけ」という整理をされることがありましたが、現在は両商品ともがん保障特約付・3大疾病保障特約付が用意されています。迷ったときは「借入額が大きい/ネットで申し込みたい」ならセレクトⅢ、「省エネ設備の費用も含めて借りたい」なら太陽、という切り口で窓口に相談してみてください。
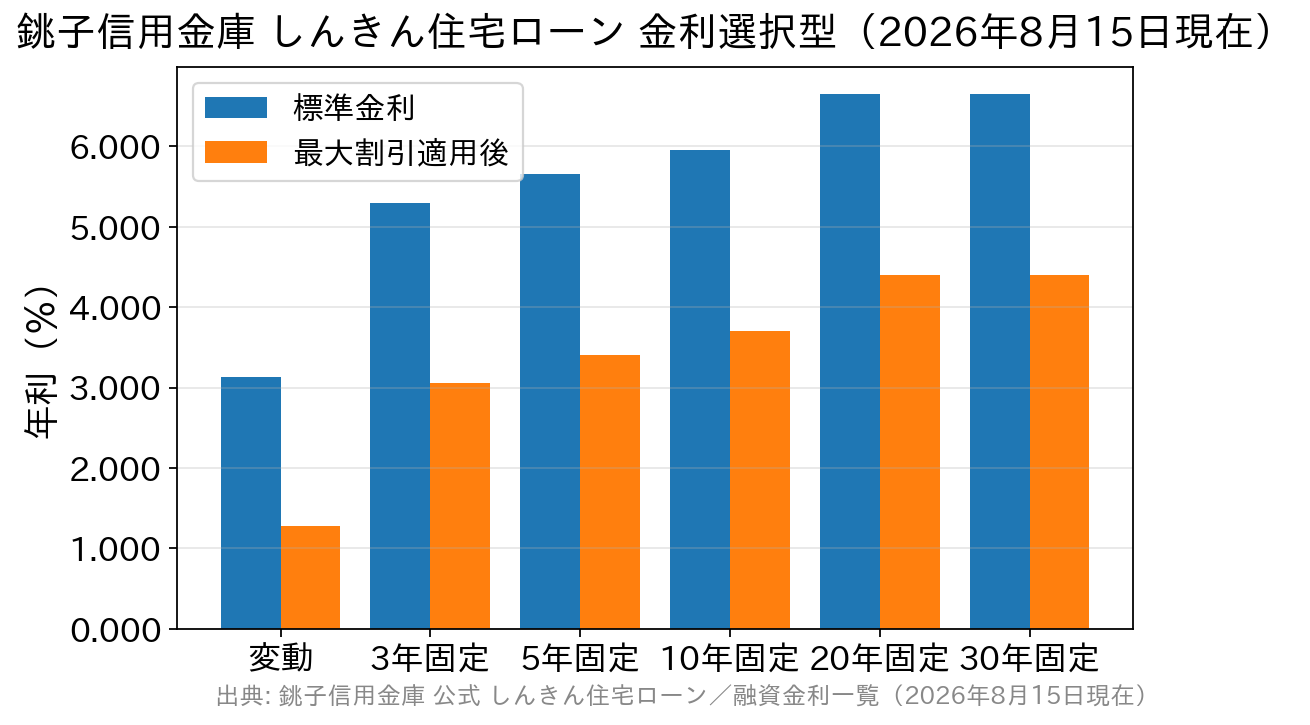
変動金利は最大年1.850%、固定金利は最大年2.250%の割引。割引後は条件を満たした場合の水準です(2026年8月15日現在)。
割引幅は変動金利が最大年1.850%、固定金利が最大年2.250%。変動金利を選んだ場合、この割引は借入期間中ずっと続きます。全期間固定金利型も同じく最大年2.250%の割引があり、35年以内で年4.350%、50年以内で年4.400%が最大割引後の金利として示されていました(同日現在)。
初心者の方に知っておいてほしいのが、固定期間が終わったあとの扱いです。銚子信用金庫では、固定期間終了後に固定・変動のどちらを選び直しても、再設定時点の標準金利から最大年1.000%の継続割引が適用されると案内されています。当初の大きな割引がそのまま続くわけではないので、10年固定などを検討するときは「11年目以降は標準金利から1.000%引いた水準になる」前提でも家計が回るかを確かめておくと安心です。
割引を受けるための条件は2系統に分かれています。
割引A(お取引による割引)は、新規に借入れる方または他行から借換える方で、次のようなお取引を利用中・または利用できる方が対象です(同居家族の利用を含む項目もあります)。
銚子信用金庫の住宅ローンは、保障の選び方と保証会社が異なる「セレクトⅢ」「太陽」の2商品が中心で、2026年9月1日〜2027年8月31日の特別金利キャンペーンが実施されています。標準金利は金融情勢によって変動し、適用金利は融資実行日時点の標準金利から割引した利率になります。最新の金利・割引条件・手数料は銚子信用金庫の住宅ローン公式ページまたは最寄りの窓口でご確認ください。
住宅ローン「セレクトⅢ」の特徴
「セレクトⅢ」は一般社団法人しんきん保証基金の保証を使う住宅ローンです。使いみちが広く、一戸建てやマンションの購入(新築・中古)、新築資金、増改築・リフォーム、登記費用などの付帯費用、他行住宅ローンの肩代わり(借換え)、住み替えに伴う住宅ローンの残債、隣地や底地といった土地のみの購入資金まで対象になります。 金額と期間は50万円以上2億円以内・最長50年以内(借地上の建物の場合は最長30年以内)。ただし金利プランの一つ「住宅プランE」に該当する場合は1億円以内です。申込みできるのは満18歳以上満70歳未満で最終弁済時に満80歳以下の方、勤続年数1年以上(法人役員・自営業者は3年以上、または営業年数3年以上)、前年の税込年収が100万円以上——などの条件を満たす方となっています。 初めて住宅ローンを調べている方がつまずきやすいのがここです。「借りられる上限」と「無理なく返せる額」は別物で、2億円・50年という枠はあくまで商品の上限。50年で組めば毎月の返済額は下がりますが、そのぶん利息の総額は増え、完済年齢も上がります。まずは返済期間を短めに置いた試算から始めて、そこから調整していくのが安全です。 なお、インターネットからの申込みに対応しているのはセレクトⅢだけです(後述のWEB申込割引の対象にもなります)。住宅ローン「太陽」の特徴
「太陽」は全国保証株式会社の保証を使う住宅ローンです。土地・住宅の購入資金、新築・リフォーム資金、住宅用発電設備や省エネ設備の資金、オプションで購入する設備機器や付帯工事の資金、借換え資金、自己居住用住宅の住み替え資金とその諸費用に使えます。太陽光発電や省エネ設備の費用をまとめて借りたい人と相性がよいのがこの商品の性格です。 金額と期間は100万円以上1億円以内・最長50年以内(対象物件等により異なります)。年齢は満18歳以上満65歳未満で最終弁済時に満80歳未満、勤続年数1年以上(法人役員は2期以上、または営業年数2期以上)、前年の税込年収100万円以上などが条件です。申込みは営業店窓口または営業担当者経由となります。セレクトⅢと太陽、どこが違う?
同じ「しんきん住宅ローン」でも、保証会社・借入上限・年齢条件・申込方法が違います。金利表は両商品で共通なので、選ぶ決め手は金利ではなく次の点になります。| 比較の観点 | セレクトⅢ | 太陽 |
|---|---|---|
| 保証会社 | しんきん保証基金 | 全国保証株式会社 |
| 借入金額 | 50万円以上2億円以内 (住宅プランEは1億円以内) | 100万円以上1億円以内 |
| 借入期間 | 最長50年以内 (借地上の建物は30年以内) | 最長50年以内 (対象物件等により異なる) |
| 申込時の年齢 | 満18歳以上満70歳未満 (最終弁済時 満80歳以下) | 満18歳以上満65歳未満 (最終弁済時 満80歳未満) |
| 勤続・営業年数 | 勤続1年以上/法人役員・自営業者は3年以上 | 勤続1年以上/法人役員は2期以上 |
| インターネット申込 | 対応(WEB申込割引の対象) | 窓口・営業担当者経由 |
| 選べる特約 | がん保障特約付・3大疾病保障特約付・債務返済支援保険 | がん保障特約付・3大疾病保障特約付・債務返済支援保険 |
金利は「標準金利」と「割引後」の2段構え
銚子信用金庫の住宅ローン金利は、もとの「標準金利」から、お取引状況などに応じた割引を差し引いた金利が適用される仕組みです。公式サイトに掲載されている2026年8月15日現在の金利選択型は次のとおりでした。| 金利選択型 | 標準金利 | 最大割引適用後 |
|---|---|---|
| 変動金利 | 年3.125% | 年1.275% |
| 3年固定 | 年5.300% | 年3.050% |
| 5年固定 | 年5.650% | 年3.400% |
| 10年固定 | 年5.950% | 年3.700% |
| 20年固定 | 年6.650% | 年4.400% |
| 30年固定 | 年6.650% | 年4.400% |
- 「事業所パートナー制度」に賛同した事業所の経営者・従業員である
- 給与振込または年金振込
- 定期積金(毎月1万円以上で12か月以上の実績が必要)、iDeCoの契約、国民年金基金の契約のいずれか
- 個人向けローン(カードローンは除く)または事業性融資
- 公共料金の口座振替(2種目以上)
- クレジット口座振替
3つの金利タイプと、変動金利の見直しルール
銚子信用金庫の住宅ローンでは、「変動金利選択」「固定金利期間選択」「全期間固定金利型」の3タイプから選べます。それぞれの動き方を、公式の説明に沿って整理します。- 変動金利選択:借入利率は半年に1回変動し、返済額は5年に1回変わります。利率が動いても返済額はその都度変わらず、元金と利息の内訳が入れ替わります。返済額が変更になる場合も、前回返済額の125%以内に抑えられます。
- 固定金利期間選択:当初の一定期間(3年・5年・10年・20年・30年)の利率を固定し、期間終了後に変動か再び固定かを選び直します。
- 全期間固定金利型:返済終了まで利率と返済額が変わりません。
団体信用生命保険(団信)と3大疾病・がん保障特約
セレクトⅢ・太陽のいずれも、団体信用生命保険(団信)への加入が条件です。一般の団信の保険料は銚子信用金庫が負担し、借入する方の自己負担はありません。死亡または所定の高度障害状態になったとき、住宅ローンの残高が0円になる保障です。 保障を厚くしたい場合は、3大疾病保障特約付またはがん保障特約付の団信を選べます。3大疾病保障付セレクトⅢの保障内容は、①死亡または所定の高度障害状態に該当したとき、②がんと診断確定されたとき、③脳卒中・急性心筋こうそくで所定の手術を受けたか所定の状態が60日以上継続したとき——のいずれかで住宅ローン残高が0円になるというものです(引受生命保険会社は明治安田生命保険相互会社が幹事)。 あわせて、ご遺族向けサービス「MY生活応援ネット」(24時間健康・医療相談、メンタルヘルス相談、相続やライフプランのFP相談)が案内状到着後3年間、原則無料で利用できます。 コストと条件は次のように整理できます。- 3大疾病保障付セレクトⅢの金利上乗せ:通常のセレクトⅢの利率より0.15%高くなります。申込・実行時の年齢は満18歳以上満51歳未満、完済時75歳以下。金利タイプは変動または固定(3年・5年・10年・20年・30年)から選べ、借入額は2億円以内、期間は最長50年(最終弁済時に満75歳以下)です。
- がん保障特約付:セレクトⅢは満18歳以上満51歳未満、太陽は満18歳以上満50歳未満で最終弁済時に満80歳未満が対象です。上乗せ金利の幅は商品ページに明示されていないため、申込前に窓口で確認してください。
- 債務返済支援保険「しんきんグッドサポート」:ケガや病気で就業できなくなった期間の返済を補う任意加入の保険で、保険料は自己負担です。両商品で利用できます。
- 火災保険「しんきんグッドすまいる」:住宅ローン利用者向けの火災保険も用意されています(保険料は自己負担)。
銚子市周辺で相談したいときの進め方
「銚子市で住宅ローンの相談をしたい」という段階であれば、次の順番で進めるとスムーズです。- 会員になれる地区かを確認する:住まいまたは勤務先が業務地区内にあることが前提です(千葉県31市郡・茨城県5市)。転勤等で地区外へ転居し会員資格を失った場合の取り扱いも、事前に聞いておくと安心です。地区内への引っ越しを予定している方向けの取り扱いもあります。
- 返済シミュレーションで毎月の返済額を把握する:公式サイトにローン返済シミュレーションがあり、毎月返済額・ボーナス月返済額を試算できます。借入額を変えて数パターン出しておくと、相談が具体的になります。
- 窓口・営業担当者に相談する:物件が決まっていなくても構いません。使えそうな割引項目(給与振込・公共料金の口座振替など)を伝えると、適用される見込みの金利が具体的になります。
- 申込む:セレクトⅢはインターネットからも申込可能(WEB申込割引の対象)。太陽は窓口または営業担当者経由です。
よくある質問
Q. 銚子市以外に住んでいても銚子信用金庫の住宅ローンは使えますか?
A. 業務地区内に住まいまたは勤務先があれば申込みの対象です。千葉県は銚子市・旭市・匝瑳市・香取市・成田市・千葉市など31の市郡、茨城県は神栖市・鹿嶋市・潮来市・行方市・鉾田市が地区です(2026年3月末現在)。
Q. 銚子信用金庫の住宅ローンは何年まで借りられますか?
A. セレクトⅢ・太陽ともに最長50年以内です(セレクトⅢは借地上の建物なら最長30年以内、太陽は対象物件等により異なります)。ただし最終弁済時の年齢に上限があるため、実際に組める期間は申込時の年齢で決まります。
Q. セレクトⅢと太陽はどちらを選べばいいですか?
A. 金利表は共通なので、決め手は借入上限・年齢条件・申込方法です。2億円まで借りたい、またはインターネットで申し込みたいならセレクトⅢ、太陽光発電や省エネ設備の資金も含めて借りたいなら太陽が候補になります。
Q. 3大疾病保障を付けると金利はどのくらい上がりますか?
A. 3大疾病保障付セレクトⅢは、通常のセレクトⅢの利率より0.15%高くなります。申込・実行時の年齢が満18歳以上満51歳未満、完済時75歳以下という条件もあります。
Q. カードローンを契約すると住宅ローンの金利割引を受けられますか?
A. 割引Aの「個人向けローン」からはカードローンが除かれているため、カードローンの契約は割引項目になりません。給与・年金振込、公共料金の口座振替(2種目以上)、定期積金やiDeCoの契約などが対象です。
Q. 他の銀行からの借換えにも使えますか?
A. セレクトⅢ・太陽ともに他行住宅ローンの借換え(肩代わり)資金に対応しています。なお借換えの場合、金利割引の対象となる借入期間は5年以上です(新規借入は10年以上)。
銚子信用金庫の住宅ローンは、保障の選び方と保証会社が異なる「セレクトⅢ」「太陽」の2商品が中心で、2026年9月1日〜2027年8月31日の特別金利キャンペーンが実施されています。標準金利は金融情勢によって変動し、適用金利は融資実行日時点の標準金利から割引した利率になります。最新の金利・割引条件・手数料は銚子信用金庫の住宅ローン公式ページまたは最寄りの窓口でご確認ください。

住宅ローン商品について関連記事
-

マンションの資金計画書は営業任せでいい?10年先まで見る家計の作り方
- 2026.09.24
- 3170view
-

売り建てと建て売りの違い|契約2本と資金の流れをやさしく解説
- 2026.09.24
- 3912view
-

道路付けとは?南・北・東・西道路の違いを価格と日当たりで解説
- 2026.09.24
- 3264view
-

マイホーム購入で得する3つのタイミング|値引き・引越し・金利
- 2026.09.24
- 3259view
-

- 2026.09.24
- 7132view
-

40代でマイホーム購入は遅い?晩婚世帯の賢い住宅ローンの組み方
- 2026.09.24
- 3202view



