
きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
きらぼし銀行の住宅ローンでは、金利タイプより先に、保証料一括タイプ・保証料分割タイプ・融資手数料タイプという3つの払い方のどれにするかを決めます。
2026年11月の適用金利は、最大引下げを受けた変動金利で保証料一括タイプが年1.775%、融資手数料タイプが年1.620%で、初期費用の払い方だけで年0.155%の差がつきます。
きらぼし銀行は東京都港区に本店を置く地方銀行で、2018年5月に東京都民銀行・八千代銀行・新銀行東京の3行が合併して生まれました。2018年以前に八千代銀行や東京都民銀行で借りた住宅ローンも、合併後はきらぼし銀行の契約として続いています。
きらぼし銀行の住宅ローン商品
主力の商品は住宅ローン「選択上手」です。住宅の新築・増改築、建売住宅や分譲マンション・中古住宅の購入、住まいを建てるための土地の購入に使えます。名前のとおり、借りている間に固定金利と変動金利を何度でも選び直せます(固定金利特約の期間中は変動金利に戻せません)。
このほか、今の住宅ローンを返しながら住み替えたい方向けに、住み替え専用住宅ローン「Wローン」もあります。申込みはインターネットの事前審査と窓口の両方ででき、住宅ローン専門の「ローンプラザ」には土日に開いている店舗もあります。
2026年11月の金利とプラン別の違い
金利タイプは、変動金利と3年・5年・10年・20年の固定金利選択型です。最大の金利引下げを受けた場合の2026年11月の適用金利(2026年10月30日現在の公表)は、下の表のようになっています。
| 金利種類 | 店頭表示金利 | 保証料一括タイプ | 保証料分割タイプ | 融資手数料タイプ |
|---|---|---|---|---|
| 変動金利 | 年3.375% | 年1.775% | 年1.875% | 年1.620% |
| 固定3年 | 年4.900% | 年3.300% | 年3.400% | 年3.145% |
| 固定5年 | 年5.100% | 年3.500% | 年3.600% | 年3.345% |
| 固定10年 | 年5.400% | 年3.800% | 年3.900% | 年3.645% |
| 固定20年 | 年6.250% | 年4.650% | 年4.750% | 年4.495% |
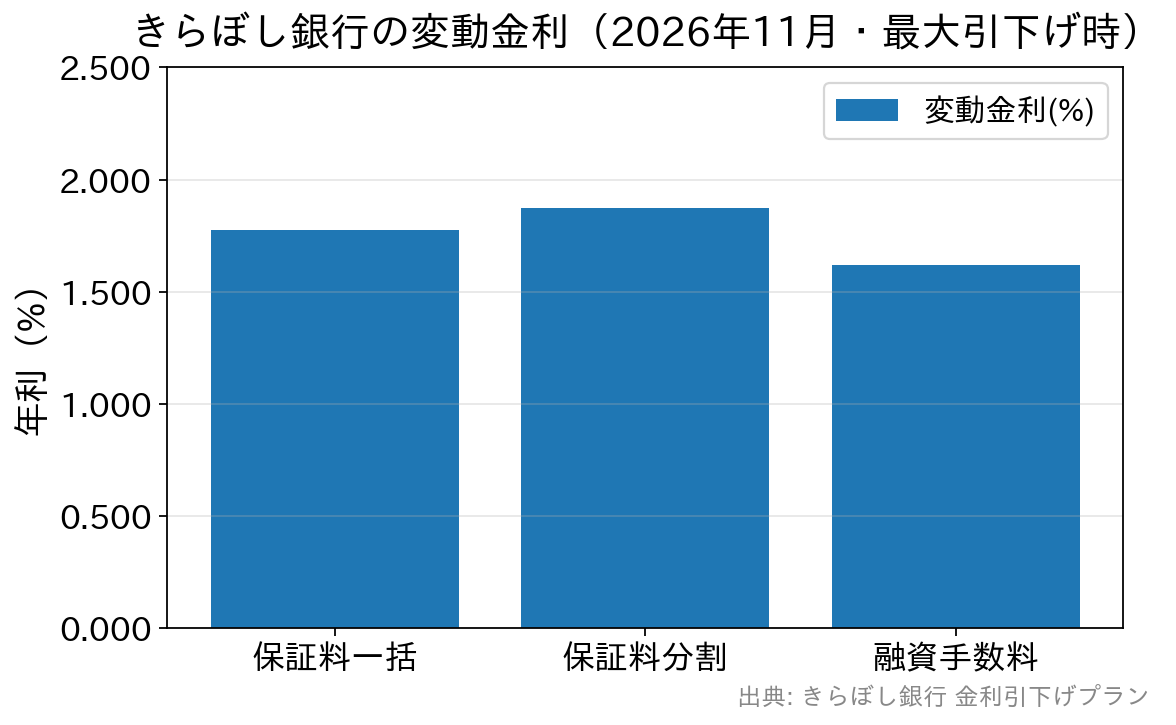
店頭表示金利からの引下げ幅は、2026年11月は保証料のタイプが年1.600%、融資手数料タイプが年1.755%です。引下げ幅も月によって見直されるので、表の金利が来月もそのまま続くとは限りません。
太陽光パネルを設置する方には、ローンプラザのWeb申込限定で、融資手数料タイプの引下げ幅を年1.795%(変動金利 年1.580%)にする枠もあります。
最大の引下げを受けるには、次のどちらかを満たす必要があります。
- きらぼし銀行の口座を給与振込の口座として使っている、またはこれから使える
- インターネットバンキング「きらぼしホームダイレクト」、住宅ローン以外の個人ローン(カードローンを含む)、きらぼしJCBカードのうち1つ以上を使っている、または申し込める
どれか1つでよいので、給与振込の指定かインターネットバンキングの開設でも条件を満たせます。とはいえ、実際の金利は審査の結果で決まるので、表の金利は最大の引下げを受けた場合の目安と考えてください。
3つのプランは返す期間で選ぶ
保証料と融資手数料という言葉が並ぶと身構えてしまいますが、違いは保証会社に払うお金を最初にまとめて払うか、金利に含めるか、銀行への手数料に置き換えるかです。保証料とは、保証会社に保証人の役目を引き受けてもらう費用のことです。
- 保証料一括タイプ:借りるときに保証会社へ保証料をまとめて払います。100万円あたりの例は期間35年で10,296円、20年で7,412円です。繰上返済で期間が縮むと、保証料の一部が戻ることがあります。
- 保証料分割タイプ:保証料を金利に含める方式で、適用金利に年0.1%が上乗せされます。手元の現金を残したい方向けです。
- 融資手数料タイプ:借りるときに借入金額の2.20%(税込)を銀行へ払い、保証料は銀行が負担します。金利はいちばん低くなりますが、繰上返済をしても手数料は戻りません。
保証料一括タイプと保証料分割タイプでは、別に事務取扱手数料33,000円(税込)を保証会社に払います。
たとえば3,000万円を35年、変動金利で借りるとします。融資手数料タイプの手数料は66万円(税込)、保証料一括タイプの保証料は約31万円で、最初に払うお金は融資手数料タイプのほうが約35万円多くなります。
一方で毎月の返済額は、11月の金利のまま35年変わらないと仮定すると、融資手数料タイプが約93,629円、保証料一括タイプが約95,950円で、月2,321円の差です。最初の差の約35万円は、単純計算でおよそ12年半で埋まります。
つまり、完済まで長く借りるつもりなら融資手数料タイプ、繰上返済や住み替えで早めに返す予定があるなら保証料一括タイプが向いています。手数料と保証料のどちらで払うかの比べ方は三井住友信託銀行の住宅ローン|手数料型と保証料型の選び方でも解説しています。
団信の上乗せは年0.05%・0.1%・0.3%の3種類
死亡・高度障害を保障する通常の団信(団体信用生命保険)は、保険料を銀行が負担します。そこに保障を足したい場合、きらぼし銀行には次の3つがあります。
| 商品 | 主な保障 | 金利の上乗せ |
|---|---|---|
| ダブル入院サポート住宅ローン | 病気やけがで入院すると入院一時金10万円、入院中に返済日が来たら返済1ヵ月分を保障 | 年0.05% |
| ガン保障特約付き住宅ローン | ガンと診断確定された場合、債務残高相当額が支払われ返済に充てられる | 年0.1% |
| 3大疾病&5(アンドファイブ)住宅ローン | ガンに加え、脳卒中・急性心筋梗塞と5つの重度慢性疾患(高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)による就業不能を保障 | 年0.3% |
どれも対象の商品は住宅ローン「選択上手」で、引受保険会社はカーディフ生命保険です。ガン保障と3大疾病&5は、申し込めるのが借入時の年齢が満50歳以下の方に限られ、ダブル入院サポートも借入時満50歳以下の方が対象です。
初めての方は、保障がいつ始まるかでつまずきがちです。死亡・高度障害の保障はローン実行日から始まりますが、ガンの保障はローン実行日から91日目が開始日で、それより前に診断確定されたガンは対象になりません。
上皮内新生物(上皮内ガン)や、皮膚の悪性黒色腫以外の皮膚ガンも対象外です。保障は76歳の誕生日で終わります。5つの重度慢性疾患のほうは、病名がついただけでは支払われず、その病気で働けない状態が12ヵ月を超えて続いた場合に残高相当額が支払われます。
団信の種類ごとの違いは団体信用生命保険(団信)とは?種類・上乗せ金利・入れない時の選択肢で紹介しています。
借入条件・諸費用のまとめ
住宅ローン「選択上手」の主な条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 年齢 | 借入時 満20歳以上満70歳以下/最終返済時 満75歳以下 |
| 年収・勤続 | 安定継続した年収250万円以上/勤続(営業)3年以上 |
| 借入金額 | 100万円以上3億円以内(10万円単位) |
| 借入期間 | 35年以内(当初1年間の返済据置きが可能) |
| 借換えの条件 | 自分が住む住宅の住宅ローンを5年以上きちんと返していること |
| 保証会社 | きらぼし信用保証株式会社(原則、保証人は不要) |
| 一部繰上返済手数料 | きらぼしホームダイレクトからの申込みで無料(窓口は変動金利期間中5,500円・固定金利期間中33,000円〜/いずれも税込) |
| 条件変更・金利変更手数料 | 各5,500円(税込) |
変動金利を選んだ場合、金利の見直しは年2回(4月1日・10月1日)で、変わった金利は7月と1月の返済分から使われます。毎月の返済額は5回目の見直しまで変わらず(いわゆる5年ルール)、その後の新しい返済額も前の1.25倍が上限です。
返済額がすぐ増えない代わりに、内訳では利息の割合が増えていきます。このしくみの注意点は変動金利のリスクとは?5年ルール・125%ルールの落とし穴で詳しく解説しています。
きらぼし銀行の住宅ローンは、3つのプランで初期費用と金利のバランスを自分で決められます。まず「完済まで借りるか、早めに繰上返済するか」を決めると、選ぶプランが自然に絞れます。
都内のほかの金融機関と比べるときは、金利だけでなく保証料や手数料を含めた総返済額でそろえると違いが分かります。地域の金融機関の例は世田谷信用金庫の住宅ローン|金利・保証料・団信をやさしく解説で紹介しています。
※金利や条件は月ごとに変わるので、申し込む前にきらぼし銀行のページで最新の内容を確かめてください(本記事の金利は2026年11月の適用金利)。

住宅ローン商品について関連記事
-

- 2026.11.14
- 2033view
-

住宅購入の初期費用は何がある?項目別に税金・手数料をやさしく解説
- 2026.11.14
- 1605view
-

- 2026.11.14
- 1623view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.11.14
- 2877view
-

- 2026.11.14
- 2918view
-
買付け・金消・決済とは?住宅購入で使う不動産用語をやさしく解説
- 2026.11.14
- 2959view




