
村上信用金庫の住宅ローン|金利・じもと専用ローン・団信と手数料
村上信用金庫の住宅ローンは、2026年10月時点で3年固定が年3.000%、変動金利が年3.375%です。3年・5年の固定金利が変動より低いという、少し珍しい並びになっています。
新潟県村上市に本店を置く信用金庫で、地元の工務店で建てると金利が下がるじもと専用住宅ローンもあります。
村上信用金庫の住宅ローンの金利と借入条件
村上信用金庫の住宅ローンは、しんきん保証基金か全国保証のどちらかの保証を付けて借りる仕組みです。保証会社が付くので、原則として保証人は要りません。
2026年10月時点の新規貸出金利は、次の表のとおりです。
| 金利タイプ | 新規貸出金利(2026年10月) | 備考 |
|---|---|---|
| 3年固定 | 年3.000% | 4つのタイプのなかで最も低い |
| 5年固定 | 年3.300% | 変動金利より低い |
| 10年固定 | 年3.600% | 変動金利より高い |
| 変動金利 | 年3.375% | いつでも固定金利へ切り替えられる |
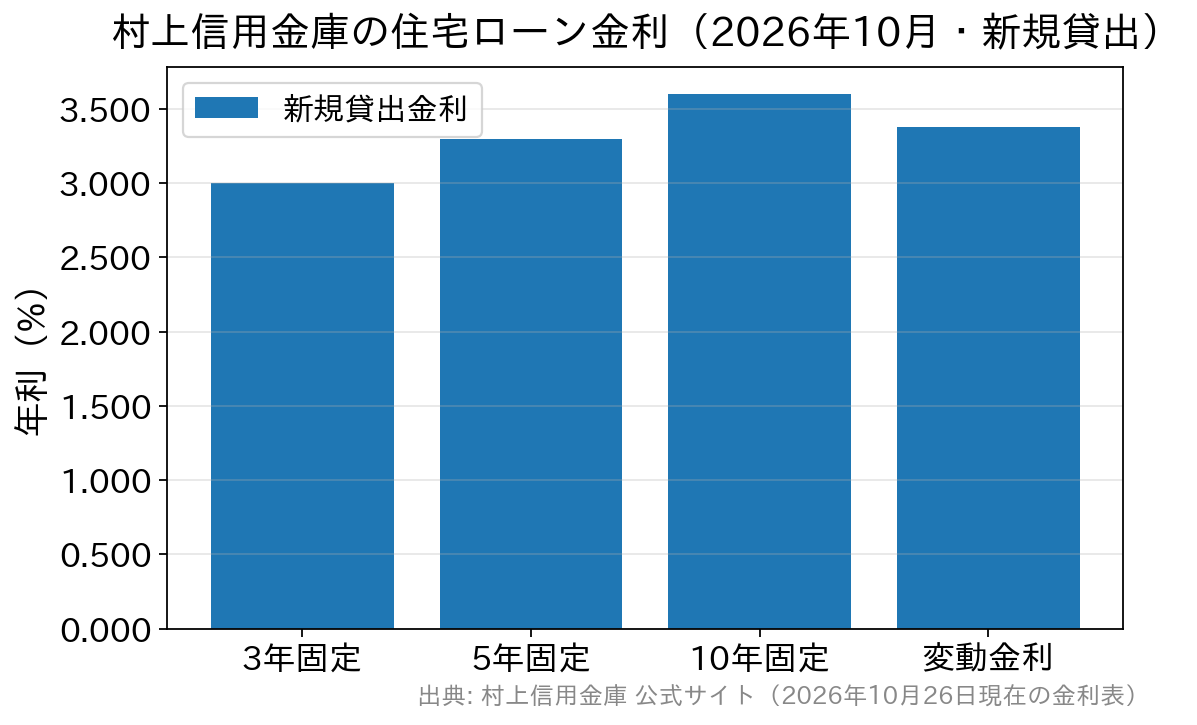
多くの金融機関では変動金利のほうが固定金利より低く設定されていますが、ここでは3年・5年の固定が変動を下回っています。最初の数年の返済額を抑えたい方は、固定期間を選ぶタイプも比べる価値があります。
借入金額や期間などの条件は、次のとおりです。
| 項目 | 内容(2026年10月時点) | 備考 |
|---|---|---|
| 使いみち | 住宅の新築・増改築、中古住宅の購入、住宅用の土地の購入、他行の住宅ローンの借り換え | 借り換えにも使えます |
| 融資金額 | 50万円以上1億円以内(1万円単位) | 年収に占める年間返済額の割合などに金庫の基準あり |
| 融資期間 | 50年以内 | 保証会社の基準により異なります |
| 取扱手数料 | 33,000円(税込) | 全国保証を使う場合は別に事務手数料55,000円(税込) |
| 保証料 | 別途必要 | 金利には含まれません |
| 団体信用生命保険 | 加入が必要(保険料は金庫が負担) | がん保障特約付・全疾病保障付は金利に年0.2%上乗せ、三大疾病・八大疾病保障特約付とSBI生命ワイド団信は年0.3%上乗せ |
| 繰上返済の手数料 | 一部繰上返済(一部内入返済)は1回5,500円(税込) | 全額を返す一括繰上返済は、借入からの経過年数に応じた手数料 |
保証料は借入額や期間、審査の結果で決まるため、金額は窓口で試算してもらうのが確実です。団体信用生命保険(団信)は、返済中に亡くなったときなどにローンの残りを保険で返す仕組みで、通常の団信なら保険料の負担はありません。
固定期間選択型の仕組み
3年固定や10年固定は、最初の3年間(10年間)だけ金利を固定するタイプです。完済まで金利が変わらない全期間固定とは違い、固定期間が終わると金利が見直されます。
村上信用金庫では、固定期間の途中で金利を見直したり変動へ切り替えたりはできません。期間が終わるときに選び直し、申し出がなければ自動で変動金利になります。反対に、変動金利を選んだ人はいつでも固定金利へ切り替えられます。
じもと専用住宅ローンと固定期間終了後の再選択金利
地元の建築業者で建てると固定金利が最大年0.3%下がる
じもと専用住宅ローンは、村上市・岩船郡・胎内市に本店を置く建築業者が建てる住宅を対象にした固定金利の商品です。さらに地元産の杉材を使うと、引き下げ幅が上乗せされます。
| 当初の固定期間 | 地元業者の建築 | 地元産木材の使用で追加 | 引下げ後の金利(2026年10月) |
|---|---|---|---|
| 3年固定 | 年0.1%引下げ | 年0.1%引下げ | 最大で年2.800% |
| 5年固定 | 年0.15%引下げ | 年0.1%引下げ | 最大で年3.050% |
| 10年固定 | 年0.2%引下げ | 年0.1%引下げ | 最大で年3.300% |
対象は新築とリフォーム、新築建売住宅の購入資金で、借り換えや中古住宅の購入は原則として対象外です。ただし、借り換えや中古購入のときに地元業者がリフォームし、その資金が借換残高などの50%以上になる場合は対象になります。
この引き下げは新規に借りるときだけのもので、固定期間が終わって選び直すときには使えません。地元の工務店で建てる予定があるなら、見積もりの段階で、対象になるかを窓口で確かめておいてください。
固定期間が終わったときの再選択金利
固定期間が終わると、そのときの基準金利(再選択金利)で金利タイプを選び直します。基準金利は取引内容に応じて引き下げられ、2026年10月時点では次のようになっています。
| 再選択する金利タイプ | 基準金利 | 引き下げ後の最下限金利 |
|---|---|---|
| 3年固定 | 年3.400% | 年2.900%(最大年0.5%引下げ) |
| 5年固定 | 年3.750% | 年3.150%(最大年0.6%引下げ) |
| 10年固定 | 年4.400% | 年3.700%(最大年0.7%引下げ) |
| 変動金利 | 年3.375% | 引下げなし |
引き下げは、本人の給与振込(年0.2%)、配偶者や後継者の給与振込、同じ世帯の年金振込、就学前の子どもや同居の親・祖父母がいること、口座引き落とし3件以上、カードローン契約、しんきんカード契約、定期積金の契約額30万円以上(各年0.1%)の組み合わせで決まります。
固定金利の基準金利は、新規に借りるときの金利より高く設定されています。取引による引き下げを受けられないと、固定期間が終わったときに金利が上がります。
数字で見てみます。2,500万円を35年、元利均等・ボーナス払いなしで借り、3年固定の年3.000%を選んだ場合、毎月の返済は約9.6万円です。4年目に基準金利の年3.400%で3年固定を選び直すと、残り32年の返済は約10.1万円になり、月に約5,000円増えます。
引き下げを最大まで受けて年2.900%になれば、約9.5万円に下がります。どちらも2026年10月の金利がそのまま続くと仮定した目安です。固定金利を選び直すときは、当初の借入時を除いて手数料5,500円(税込)がかかります。
信用金庫の住宅ローンをほかの金庫と比べたい方は、にいかわ信用金庫の住宅ローンや佐野信用金庫の住宅ローンの割引の仕組みの記事も参考になります。
担保なしで借りられる無担保住宅ローン
村上信用金庫には、担保を付けずに借りられる無担保住宅ローンもあります。住宅の購入・新築・建て替えの資金のほか、リフォーム(増改築・修繕)の資金にも使えます。
金利は変動で、2026年10月時点の金利表では年2.900%〜4.200%です。取引内容によって引き下げがあり、保証料は金利に含まれています。
抵当権の登記費用をかけずにリフォーム資金だけ借りたいときに向いています。担保付きの住宅ローンより金利は高めなので、借入額が大きい場合は通常の住宅ローンと総返済額で比べてください。
まとめ
村上信用金庫の住宅ローンは、3年・5年の固定金利が変動より低く、地元の業者で建てればさらに引き下げを受けられます。融資期間は最長50年、融資額は最大1億円まで対応しています。
そのぶん、固定期間が終わったあとの金利、保証料と手数料、団信の上乗せの3つで総額が変わります。全期間固定の【フラット35】は、2026年10月の最頻金利が年3.830%(借入期間21年以上35年以下・融資率9割以下・団信込み)なので、完済まで金利を固定するかどうかの比べる相手になります。
まずは窓口で、自分の借入額と取引状況での返済額を出してもらうと、ほかの金融機関と同じ条件で比べられます。金利や条件は月ごとに変わるので、申し込む前に村上信用金庫や各金融機関のページで最新の内容を確かめてください。

住宅ローン商品について関連記事
-

- 2026.11.14
- 2033view
-

住宅購入の初期費用は何がある?項目別に税金・手数料をやさしく解説
- 2026.11.14
- 1605view
-

- 2026.11.14
- 1624view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.11.14
- 2877view
-

きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.11.14
- 2921view
-

- 2026.11.14
- 2918view




