
住宅ローンの金利が上がったら?今すぐできる4つの対処法
住宅ローンの金利が上がったときにできる対処は、主に4つです。返済中なら、まず金利が上がったときの返済額を試算し、そのうえで借り換えか繰り上げ返済を考えます。これから借りるなら、返済額が最後まで変わらない全期間固定も候補に入ります。
住宅ローンは、借りたお金(元金)だけでなく、お金を借りるレンタル料にあたる金利(利息)もあわせて返していきます。全期間固定金利なら借入時の金利がずっと続きますが、変動金利は金利が上がると総返済額もふくらみます。
日本銀行は2026年9月18日に政策金利を1.25%程度へ引き上げ、10月30日の会合では据え置きました。3メガバンクも11月に短期プライムレートを引き上げています。
住宅ローンの金利は上昇局面に入っている(2026年11月時点)
日本は長いあいだ低金利が続き、お金を借りるときの負担が小さい状態が続いてきました。バブル崩壊やリーマン・ショックなど何度も不況に見舞われたことから、金利を低く保って企業がお金を借りやすくし、経済を下支えしてきた側面があります。
しかし近年は物価と賃金が上がり、日銀は金融政策を平時の姿へ戻す方向に舵を切りました。マイナス金利の解除(2024年3月)のあと段階的に利上げが進みました。
2026年9月18日の決定会合で政策金利は1.25%程度になりました。10月30日の会合は据え置きで、次の会合は12月17日から18日の予定です(日本銀行の公表資料)。
住宅ローンの変動金利は、多くの銀行が短期プライムレート(短プラ)を基準に決めています。短プラとは、銀行が優良企業に短期で貸すときの最も低い金利のことです。政策金利が上がると短プラが上がり、少し遅れて変動金利の基準金利に反映されます。
実際に3メガバンクの短プラは、2026年11月に年2.625%へ上がりました。三菱UFJ銀行とみずほ銀行は11月2日から、三井住友銀行は11月9日からの適用です。
「変動金利が上がる時期」は銀行によって違います
ここは初めての方がいちばん混乱しやすいところです。よく「変動金利の上昇は10月から」と言われますが、実際の時期は銀行ごとに違います。毎月見直す銀行もあれば、年2回(4月・10月)の見直しを続ける銀行もあり、後者は反映が半年ほど遅れることがあります。
さらに、「基準金利が変わる時期」と「毎月の返済額が変わる時期」は別です。変動金利・元利均等返済の多くの契約には次のルールがあります。
- 5年ルール…金利が上がっても、5年間は毎月の返済額が変わらない(そのかわり返済額に占める利息の割合が増えます)。
- 125%ルール…返済額が見直されるときも、直前の返済額の1.25倍が上限になる。
返済額が急に跳ね上がらないのは助かりますが、利息の支払いが増えていること自体は変わりません。元金が思うように減らないまま最終回を迎え、未払い利息が残るケースもあります。ルールがない商品もあるので、ご自身の契約書で有無を確かめておくと安心です。
いっぽうで、固定金利は「上がりっぱなし」でもありません
金利の話は「これからずっと上がる」と単純化されがちですが、実際の動きはもう少し複雑です。長期金利(10年国債利回り)に連動する固定金利は、月ごとに上下します。
当編集部は毎月、主要な金融機関の公式サイトで住宅ローンの表示金利を確認しています。2026年11月分(11月2日確認)は14の金融機関・機関の141件を集計し、前月と比べられた139件のうち、引き上げが39件、据え置きが28件、引き下げが72件でした(当編集部調べ)。
このうち12件は、フラット35・フラット50の同じ金利を取扱金融機関ごとに数えたものです。
金利タイプ別に見ると、変動金利は33件のうち10件が引き上げで、引き下げは0件でした。固定10年は26件のうち16件、フラット35・50は38件のうち28件が引き下げです。この月は変動が上がり、固定は下がったものが多かったことになります。
将来の金利は誰にも断言できません。だからこそ、上がったらどうするかを先に決めておくことが、いちばんの備えになります。
変動金利で返済中なら、まず返済額を試算する
変動金利で返済中の人が最初にすることは、金利が上がったときの返済額を知ることです。固定に変えるか、借り換えるかは、その数字を見てから決めても遅くはありません。
例えば、3,000万円を35年・元利均等で借り、金利が仮に年1.0%だったとします。毎月の返済額は約8.5万円です。金利が年1.5%なら約9.2万円、年2.0%なら約9.9万円になります(ボーナス返済なし・諸費用は含まない試算)。
つまり、金利が1%上がると毎月約1.5万円、年間で約18万円の負担増です。実際には5年ルールで返済額はすぐには変わりませんが、その間も利息の割合は増えていきます。
この差額を家計で吸収できるなら、変動のまま続けて差額分を貯蓄に回す考え方もあります。吸収が難しいなら、固定金利への切り替え、借り換え、繰り上げ返済を順に検討します。変動金利のリスクは5年ルール・125%ルールの落とし穴を解説した記事でも詳しく紹介しています。
新規借り入れは全期間固定金利型の住宅ローン商品を検討する
これから借りる方は、金利が上がる可能性を織り込んだうえで返済計画を立てる必要があります。ただ、民間の金融機関の固定金利は、将来の金利上昇をある程度織り込んで高めに設定されています。借りた時点の返済額は変動金利より重くなる点を、最初に知っておいてください。
返済額を最後まで動かしたくない方の有力な選択肢が、住宅金融支援機構が民間金融機関と提携して提供する「フラット35」(全期間固定金利)です。完済まで金利が変わらないため、家計の見通しを立てやすくなります。
2026年11月のフラット35の金利(最頻金利・融資率9割以下・新機構団信付き・返済期間21年以上35年以下)は年3.81%です。返済期間20年以下は年3.49%になっています(住宅金融支援機構 フラット35)。
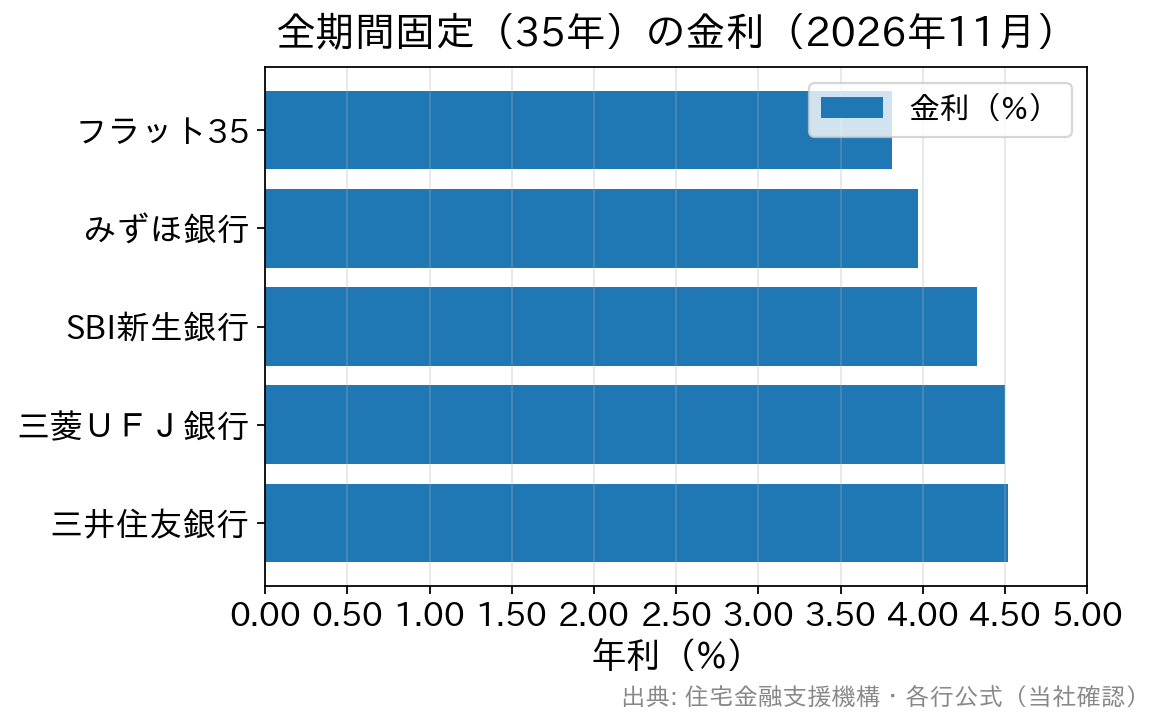
同じ全期間固定(35年)で民間の主要行と比べると、次のようになります。
| 商品・金融機関(2026年11月) | 全期間固定(35年)の金利 | 備考 |
|---|---|---|
| フラット35(機構・最頻金利) | 年3.81% | 融資率9割以下・新機構団信付き。取扱金融機関ごとに手数料は異なる |
| みずほ銀行 | 年3.970% | ローン取扱手数料型・最優遇 |
| SBI新生銀行 | 年4.330% | 自己資金10%以上の優遇適用時 |
| 三菱UFJ銀行 | 年4.500% | 全期間固定(31〜35年) |
| 三井住友銀行 | 年4.520% | 超長期固定(20年超〜35年)・最優遇 |
※各行公式サイトの2026年11月適用金利を当編集部が2026年11月2日に確認。適用には所定の条件があり、審査結果によって実際の金利は異なります。
全期間固定どうしで比べると、2026年11月時点では表の中でフラット35の金利がいちばん低くなっています。長く返済額を固定したいけれど、上乗せはなるべく抑えたい人には、フラット35が合います。
ただし、フラット35は融資事務手数料が取扱金融機関ごとに異なり、金利だけでなく初期費用まで含めた総額で比べる必要があります。融資限度額は1億2,000万円です(2026年4月資金受取分から引き上げ)。
民間の10年固定は、2026年11月時点でみずほ銀行が年3.400%、三井住友銀行が年3.700%、三菱UFJ銀行が年3.890%です。
10年間だけ固定する選び方もありますが、固定期間が終わったあとの金利はそのときの水準で決まり直します。期間終了後に返済額が上がる可能性も、あらかじめ試算しておいてください。
フラット35の特徴については、フラット35の魅力を解説した記事でも詳しく紹介しています。
既に住宅ローンを利用している場合は借り換えを検討
すでに返済中の方は、契約内容に応じて借り換えを検討するのも一つの方法です。より条件のよいローンへ移れれば、その後の利息の負担を抑えられます。
借り換えを考えるときの見方
- 金利差だけで判断しない…借り換えには事務手数料・保証料・登記費用・印紙税などの諸費用がかかり、数十万円になることもあります。下がる利息の合計が諸費用を上回るかを試算してください。
- 残りの期間と残高を見る…一般に、残高が多く、残りの期間が長いほど借り換えの効果は出やすくなります。
- 付帯保障もあわせて見直す…団体信用生命保険(団信)の保障範囲は各行で違います。がん保障や全疾病保障を上乗せ金利なしで付けられる商品もあります。
- いまの銀行に相談してみる…同じ金融機関の中で金利タイプを変えられる場合もあります。借り換えより費用が少なく済むことがあります。
主要行の変動金利(新規・最優遇)は、2026年11月時点で三菱UFJ銀行が年1.195%、みずほ銀行が年1.275%、三井住友銀行が年1.525%です。SBI新生銀行は年1.660%(自己資金10%以上の優遇)、ネット銀行のauじぶん銀行は年1.734%(全期間引下げ・物件価格の80%以下)です。
短プラの引き上げを受けて、これから基準金利を見直す銀行もあります。いま表示されている金利がずっと続くとは考えないことが大切です。借り換えの損得の目安は借り換えにメリットがある人の目安と諸費用の解説も参考になります。
繰り上げ返済で「利息が乗る元金」を減らす
手元資金に余裕があるなら、繰り上げ返済も有効な備えです。繰り上げ返済で払ったお金は、すべて元金の返済に充てられます。利息は残っている元金に対してかかるので、元金が減れば、その後の利息もまとめて減らせます。
2つのやり方の違い(初心者がつまずくポイント)
- 期間短縮型…毎月の返済額は変えず、返済期間を縮めます。利息を減らす効果は大きくなります。
- 返済額軽減型…期間は変えず、毎月の返済額を下げます。金利上昇で家計が苦しくなるのに備えたい方はこちらが向いています。
金利が上がりそうなときほど、利息がかかる元金を早めに減らしておく効果は大きくなります。ただし、金融機関によっては繰り上げ返済に手数料がかかります。
フラット35は、一部繰上返済も全額繰上返済も手数料がかかりません。インターネットサービス「住・My Note」なら10万円以上、金融機関の窓口なら100万円以上から一部繰上返済ができます(フラット35 繰上返済)。
そして、手元のお金を使い切らないことがいちばん大事です。教育費・医療費・失業などに備えた生活費の半年〜1年分まで返済に回すと、いざというときに金利の高い借入に頼ることになりかねません。繰り上げ返済は、返しても困らないお金で行ってください。
まとめ(あわてず、順番に手を打つ)
- まず現状を知る…契約書で金利タイプ・優遇幅・5年ルールの有無を確認する。
- 試算する…金利が1%・2%上がったときの返済額を計算し、家計で吸収できるかを見る。
- 手を打つ…吸収が難しいなら、全期間固定への借り換え・条件のよいローンへの借り換え・繰り上げ返済を検討する。
- 比べる…金利だけでなく、事務手数料・保証料・団信までを含めた総額で比較する。
金利の先行きは誰にも予測できません。だからこそ、予測より備えで考えるのが住宅ローンの基本です。全期間固定で返済額を確定させる、繰り上げ返済で元金を減らす、諸費用まで含めて有利なローンへ移る。いずれも今日から検討できます。
金利や条件は月ごとに変わるので、借り換えや繰り上げ返済を決める前に、各金融機関のページで最新の内容を確かめてください。

住宅ローンの注意点関連記事
-

- 2026.11.14
- 2033view
-

住宅購入の初期費用は何がある?項目別に税金・手数料をやさしく解説
- 2026.11.14
- 1605view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.11.14
- 2877view
-

きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.11.14
- 2919view
-

- 2026.11.14
- 2917view
-
買付け・金消・決済とは?住宅購入で使う不動産用語をやさしく解説
- 2026.11.14
- 2959view




