
住宅ローン控除の仕組みと申告手続き|2026年入居の最新ルール
「昨年、マイホームを購入したのですが、住宅ローン控除の申告をしなければなりません。用意する書類などわからないことが多くて戸惑っています。わかりやすく教えてください。」
住宅ローンを利用して一戸建てやマンションを購入した場合に、所得税・住民税が軽くなる制度を「住宅借入金等特別控除(=住宅ローン控除、住宅ローン減税)」と言います。マイホームの取得は経済的な負担が大きいため、その負担をやわらげることを目的とした制度です。
この制度を利用するには、会社員の方には馴染みの少ない確定申告を自分で行う必要があり、戸惑う方が少なくありません。今回はこの控除の仕組みと、申告の進め方を、はじめての方にもわかるように順を追って解説していきます。
なお、住宅ローン控除は2026年(令和8年)の税制改正で、2030年(令和12年)12月31日までの入居分まで5年間延長されました(国土交通省。関連する税制法も2026年3月31日に成立しています)。「もう使えないのでは」と心配される方がいますが、これから家を探す方も対象です。
「子育て世帯」は19歳未満の扶養親族がいる方、「若者夫婦世帯」は夫婦のどちらかが40歳未満の世帯を指します。どちらにも当てはまる場合でも、上乗せは1回だけです。
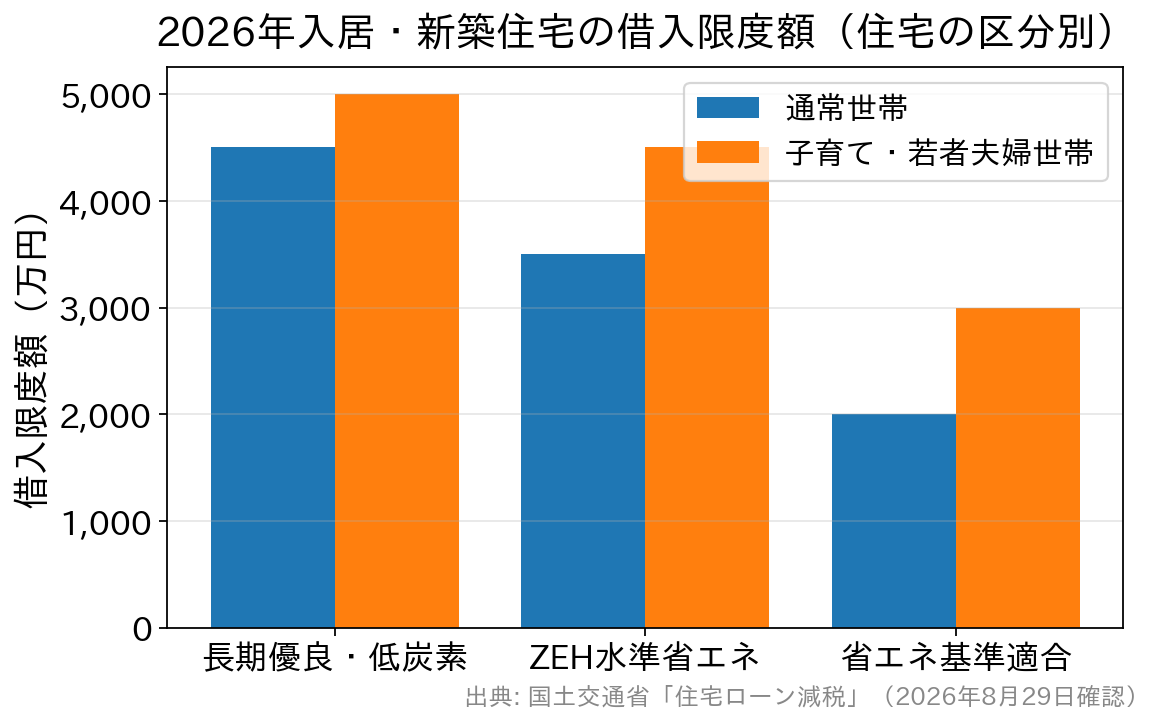
省エネ性能が高い住宅ほど、控除の計算対象になる残高の上限が大きくなります(2026〜2030年入居)。
住宅ローン控除の仕組み=年末の残高の0.7%が戻る
住宅ローン控除は、ざっくり言うと「毎年12月31日時点のローン残高 × 0.7%」が、その年の所得税から差し引かれる制度です。所得税から引ききれなかった分は、翌年の住民税からも一部が差し引かれます。 たとえば年末のローン残高が3,000万円なら、3,000万円 × 0.7% = 21万円が、その年の控除額の目安になります(実際には後述の「借入限度額」と、納めた税額が上限になります)。 ポイントは3つだけです。 1.控除率は0.7%(全員共通) 2.控除を受けられる期間は最長13年間(中古住宅の一部は10年間) 3.計算のもとになる残高には、住宅の性能ごとに上限(借入限度額)がある この「借入限度額」が、いま制度のいちばん大事なところです。省エネ性能が高い家ほど上限が大きく、控除される額も大きくなる仕組みになっています。2026年に入居する場合の借入限度額
2026年(令和8年)1月1日から2030年(令和12年)12月31日までに入居する場合の、新築住宅の借入限度額と控除期間は次のとおりです(国土交通省「住宅ローン減税」)。| 住宅の区分(新築) | 借入限度額 | 子育て・若者夫婦世帯 | 控除期間 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 | 13年間 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年間 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年間 |
| その他住宅(省エネ基準を満たさない住宅) | 原則として対象外(2023年末までに建築確認を受けた住宅などは2,000万円・10年間) | ||
利用するための主な条件
制度を利用するには、いくつかの条件を満たす必要があります。おもなものは次のとおりです。 条件1. 自分が主に住むための住宅であること(賃貸目的やセカンドハウスは対象外です)。 条件2. 引き渡しまたは工事完了から6か月以内に入居し、その年の12月31日まで住み続けていること。 条件3. 住宅ローンの返済期間が10年以上であること(勤務先からの著しく低い金利の融資などは対象外です)。 条件4. その年の合計所得金額が2,000万円以下であること。 条件5. 登記簿上の床面積が40平方メートル以上であること。ただし合計所得金額が1,000万円を超える方や、子育て世帯・若者夫婦世帯の上乗せを使う方は50平方メートル以上が必要です。 条件6. 店舗などとの併用住宅の場合は、床面積の2分の1以上が居住用であること。 床面積の要件は以前は原則50平方メートル以上でしたが、2026年入居分から新築・中古とも40平方メートル以上に緩和されました。コンパクトなマンションを検討している方には朗報です。最初の年は税務署にて確定申告を
会社員の方でも、入居した年の分だけは自分で確定申告をする必要があります。入居した翌年の申告期間(例年2月中旬〜3月中旬)に、管轄の税務署へ申告します。国税庁の「確定申告書等作成コーナー」やe-Taxを使えば、自宅から手続きを済ませることもできます。 申告の際に必要となる主な書類は次のとおりです(新築・分譲住宅を取得した場合。国土交通省の案内による)。 1.確定申告書(税務署の様式) 2.(特定増改築等)住宅借入金等特別控除額の計算明細書(税務署の様式) 3.住宅ローンの年末残高証明書(金融機関から郵送されます) 4.売買契約書や工事請負契約書の写し(取得価格がわかる書類) 5.登記事項証明書(法務局から入手) 6.住宅の性能を証明する書類(長期優良住宅認定通知書、住宅省エネルギー性能証明書、建設住宅性能評価書の写しなど、住宅の区分に応じたもの) かつて必要だった住民票の写しは、現在は原則として不要です(マイナンバーの記載により省略できます)。会社員の方の源泉徴収票も、現在は添付不要となっています。手続きは以前よりずいぶん簡素になりました。 中古住宅で1982年1月1日以前に建築された住宅の場合は、現行の耐震基準を満たすことの証明として、耐震基準適合証明書・建設住宅性能評価書の写し・既存住宅売買瑕疵担保責任保険の付保証明書のいずれか1つが必要です。1982年1月以降に建築された住宅(新耐震基準)は、この証明書は不要です。 なお、年末残高証明書は、金融機関が税務署へ残高情報を提出する「調書方式」に移行している場合は添付が不要になることがあります。ご自身の借入先がどちらの方式かは、金融機関から届く案内でご確認ください。2年目以降は職場の年末調整でOK
1年目の確定申告をクリアすれば、2年目からは職場の年末調整で手続きができます。確定申告の後、税務署から残りの適用年分をまとめた「年末調整のための(特定増改築等)住宅借入金等特別控除証明書」と申告書の用紙が郵送されますので、必要事項を記入して勤務先に提出します。 その年の申告書に記入した内容のコピーをとっておくと、翌年に戸惑わずに記入できますので、保管しておきましょう。用紙をなくしてしまった場合も、税務署に再交付を申請できますので落ち着いて対応してください。 会社員の所得税は、納めるときは給与から強制的に天引きされますが、減税や控除など取り戻すときは自分から申告が必要です。ここが会社員にとって馴染みの少ない部分なのですね。1年目だけの手間ですから、なんとか申告をクリアしましょう。はじめての方がつまずきやすいポイント(FAQ)
Q. 適用されるのは「契約した年」ですか、「入居した年」ですか? 入居した年の制度が適用されます。契約日や引き渡し日ではなく、実際に住み始めた日が基準になりますので、年末年始をまたぐ入居では特に注意してください。 Q. 夫婦でローンを組んだ場合、2人とも控除を受けられますか? ペアローンや連帯債務で、それぞれが債務者となり、それぞれが持分を持って居住していれば、2人とも自分の残高に応じて控除を受けられます。ただし収入合算の「連帯保証型」では、原則として債務者本人のみが対象です。ご自身の借り方がどれに当たるか、契約前に金融機関へ確認しておきましょう。 Q. 1年目の確定申告を忘れてしまいました。もう受けられませんか? 会社員の方など還付を受ける申告は、その年の翌年1月1日から5年間さかのぼって申告できます。気づいた時点で早めに税務署へ相談してください。 Q. 途中で繰上返済すると、控除にも影響しますか? 控除額は年末残高をもとに計算されるため、繰上返済で残高が減れば控除額も減ります。また繰上返済によって当初からの返済期間が10年未満になると、その後は控除を受けられなくなります。「利息を減らす効果」と「控除が減る影響」を見比べてから判断しましょう。 Q. 転勤で単身赴任することになったら? 本人が住まなくなると原則として控除は受けられませんが、家族が引き続き住んでいる場合など、一定の要件を満たせば継続できるケースがあります。単身赴任が決まったら、早めに税務署へ相談してください。まとめ|借りる前から「控除まで含めて」考えておく
住宅ローン控除は、年末残高の0.7%が最長13年間戻ってくる、家計にとって非常に大きな制度です。2030年12月31日の入居分まで延長されたので、これからじっくり住まい探しをする方も落ち着いて計画できます。 一方で、戻ってくる額は「住宅の省エネ性能」と「入居した年」で決まります。家探しの段階から「この家はどの区分に当たるのか」「証明書は取れるのか」を意識しておくことが、いちばんの節税になります。 そして忘れてはいけないのが、控除で戻る額よりも、金利や諸費用の差のほうが総支払額に効くケースが多いということです。たとえばSBI新生銀行の住宅ローンは、保証料や一部繰上返済手数料がかからず、一般団信の上乗せ金利も0円で、事務取扱手数料は借入金額×2.20%(税込)の定率型とシンプルにまとまっています。店舗での相談とオンライン手続きの両方に対応しているので、「まず何から考えればいいのかわからない」という方にとっても検討しやすい選択肢の一つです。 制度は毎年少しずつ見直されます。最新の要件・限度額・必要書類は、国土交通省「住宅ローン減税」や国税庁のサイト、管轄の税務署で必ずご確認ください。個別の判定に迷ったときは、税務署や税理士に相談するのが確実です。
住宅ローンの注意点関連記事
-

- 2026.09.26
- 3199view
-

新庄信用金庫の住宅ローン|2つの保証プランと相談前のポイント
- 2026.09.26
- 3522view
-
- 2026.09.26
- 4093view
-
岩手銀行の住宅ローン|金利・団信・固定期間後の再設定をやさしく解説
- 2026.09.26
- 8092view
-
青い森信用金庫の住宅ローン|金利優遇の条件と4商品の違いを解説
- 2026.09.26
- 3796view
-
網走信用金庫の住宅ローン|金利・キャンペーンと無担保ローンを解説
- 2026.09.26
- 3379view



