
横浜銀行の住宅ローン|対象エリア・金利プラン・団信を解説

横浜銀行の住宅ローンは、購入する物件が神奈川県全域または東京都の一部にある方が利用できる、地域を限定した住宅ローンです。住んでいる場所ではなく「物件の所在地」が条件になる点が、まず押さえたいポイントです(2026年9月時点・公式サイト)。
「はまぎん」の愛称で親しまれる横浜銀行は、神奈川県を地盤とする国内最大級とされる地方銀行です。1920年の創立で、2020年12月には創立100周年を迎えました。「地方銀行だと少し不安…」という初めての方にも、規模と実績の面で安心感のある選択肢といえます。
この先では、初めて住宅ローンを借りる方がつまずきやすい「対象エリア」「2つの金利プラン」「団信の選び方」を、順番にかみ砕いてご案内します。
まず確認:対象は「神奈川全域+東京の一部」の物件
地方銀行の住宅ローンで最初に確認したいのが「対象エリア(借入対象となる物件の所在地)」です。ネット銀行と違い、地方銀行は融資できる物件の地域が決まっていることが多いためです。
横浜銀行の場合、対象となる物件の所在地は原則として神奈川県全域および東京都の一部とされています。東京都内の対象地域は公式サイトでPDFとして細かく指定されているため、都内で検討している方は申し込み前に目を通しておくと安心です。
よくある勘違いが「自分が神奈川県に住んでいないとダメ」というもの。基準はあくまで買う(建てる)物件の場所です。県外に住んでいても、対象エリアの物件を購入するなら検討できます。
なお、対象エリアから外れる物件を検討しているなら、全国どこでも申し込めるネット銀行やメガバンクが候補になります。当サイトではみずほ銀行の住宅ローンの金利・諸費用・団信もまとめているので、あわせて比べてみてください。
金利プランは2つ|手数料の払い方で選ぶ
横浜銀行の新規借り入れには、「融資手数料型」と「標準型」という2つの金利プランがあります。同じ住宅ローンでも、初期費用の払い方と金利の水準が変わるので、初心者がいちばん迷うところです。
融資手数料タイプは、借入時に住宅ローン事務取扱手数料として借入金額×2.20%(税込)を支払うかわりに、保証料が金利に含まれるしくみ。手数料は大きくなりますが、金利は低めに設定されています。
標準型は、住宅ローン事務取扱手数料が22,000円(税込)の定額で、別に保証料を支払います。保証料は借入金額と期間で変わり、公式サイトでは借入1,000万円・期間35年で206,810円という例が示されています。
どちらのプランでも、不動産担保取扱手数料33,000円(税込)が別途必要です。また融資手数料タイプは新規借り入れ限定で、「固定金利型」「超長期固定金利型」を選ぶ場合は利用できません。
| 比べる観点 | 融資手数料タイプ | 標準型 |
|---|---|---|
| 事務取扱手数料 | 借入金額×2.20%(税込) | 22,000円(税込) |
| 保証料 | 金利に含まれる(別払い不要) | 別途必要(例:1,000万円・35年で206,810円) |
| 不動産担保取扱手数料 | 33,000円(税込)※どちらも必要 | |
| 選べる金利種類 | 変動金利型・固定金利指定型のみ | 固定金利型・超長期固定金利型も選べる |
| 向いている人 | 月々の返済額を抑えたい人・長く借りる人 | 初期費用を抑えたい人・繰り上げ返済で早く返したい人 |
さらに横浜銀行では、取引内容に応じて金利を年0.03%引き下げる「さらにおトクな金利プラン」を併用できます。ただし超長期固定金利型は対象外です。適用金利は毎月見直され、申込時ではなく借入時点の金利が適用される点も覚えておきましょう。
団信は一般団信+5つの特約から選べる
団体信用生命保険(団信)は、契約者に万一のことがあったときに保険金で住宅ローン残高が0円になるしくみです。横浜銀行では加入が必須で、通常の団信に加えて5つの特約から保障を厚くできます。
特約を付けると、その分だけ金利が上乗せされます。公式サイトで案内されている上乗せ幅は次のとおりです。
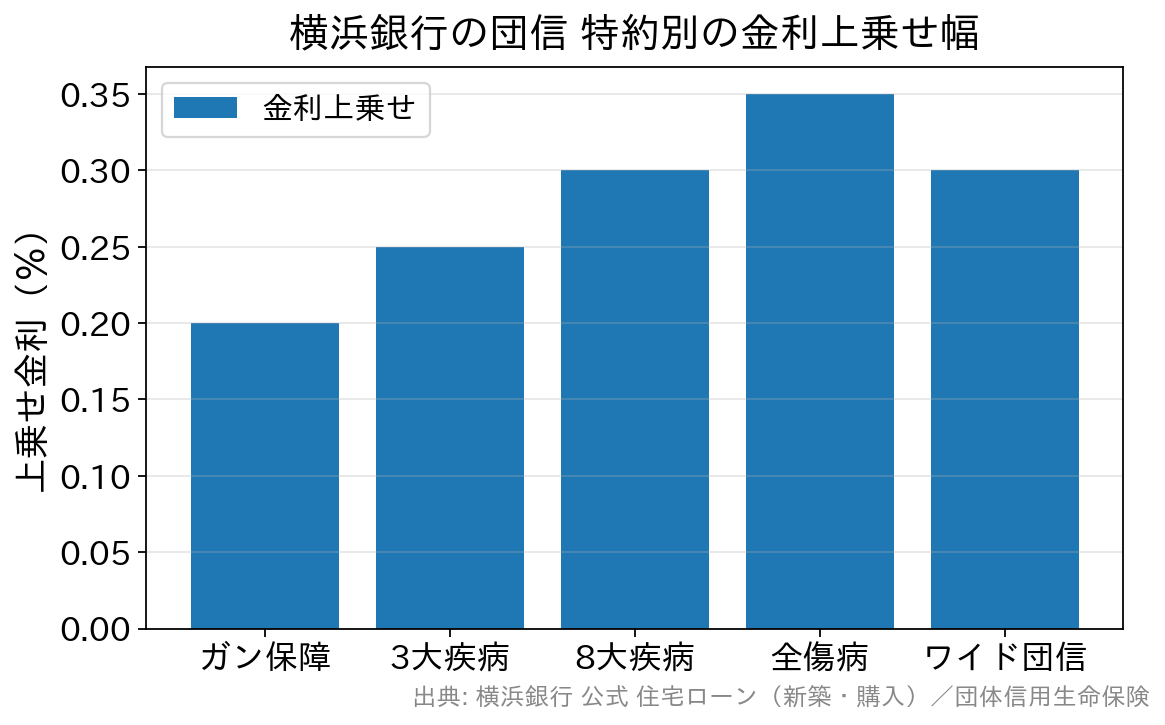
たとえばガン保障特約は年0.20%の上乗せで、ガンと診断確定された時点で住宅ローン残高が0円になります。8大疾病保障特約(年0.30%)なら、脳卒中や急性心筋こうそくなどもカバーされます。
健康状態に不安があって一般団信に入りにくい方向けには、引受条件緩和型のワイド団信(年0.30%上乗せ)も用意されています。持病があるからと最初からあきらめる必要はありません。
さらに、地震や台風などに備える自然災害時支援特約も選べます。保障の詳細や上乗せ幅は改定されることがあるので、申し込み前に横浜銀行の公式サイトの団体信用生命保険のページで内容を確かめておくと安心です。
なお、団信の選択によって完済時の年齢条件が変わります。通常は借入時満18歳以上・最終返済時満82歳未満ですが、3大疾病保障特約付きは満76歳未満、ワイド団信は満80歳未満になります。
カンタン事前審査はWebで24時間・口座不要
初めての住宅ローンでは「そもそも自分は借りられるのか」という不安がつきものです。横浜銀行には口座がなくても申し込めるカンタン事前審査(無料)があり、来店不要・24時間受付でWebから手続きできます。
手続きは4つのステップです。流れを先に知っておくと、スケジュールが立てやすくなります。
- STEP1 事前審査…Webで申し込み。期間は7営業日程度で、結果は住宅ローンマイページか郵送で届きます。
- STEP2 正式審査…必要書類をそろえて申し込み。期間は10営業日程度です。
- STEP3 ご契約…借入日や金利プランを決めて、住宅ローンセンターで契約手続きをします。
- STEP4 ご融資実行…火災保険の加入を確認し、売買日に融資金が入金されます。
事前審査を受けたからといって、契約の義務は生じません。まず目安を知るためのものと考えて、気軽に使って大丈夫です。
相談面では、神奈川・東京に18か所の有人住宅ローンセンターがあり、専門スタッフに直接相談できます。「申し込みはWeb、疑問は対面で」という進め方ができるのは、ネット銀行にはない強みです。
契約手続きには電子契約サービスも使えて、収入印紙が不要になる分コストを抑えられます。インターネットバンキングを使えば、繰り上げ返済と金利種類変更の手数料が無料になる点も見逃せません。
住宅ローン利用者だけの限定特典
横浜銀行の住宅ローンには、借りている間ずっと使える「4つの限定特典」が用意されています。家計の見直しを相談できるライフコンサルティングサービスや、住宅ローン利用者向けの専用の火災保険などが含まれます。
そのひとつが、提携する株式会社リロクラブが提供する優待サービス「Club Off」です。宿泊・レジャー・スポーツ・家事代行・育児・介護などのサービスを優待価格で利用でき、借り入れ後の暮らしを支えてくれます。
かつては「生活応援住宅ローン〈はまぎん〉ハッピーエブリデー」「女性専用住宅ローン〈はまぎん〉ロング・エスコート」という商品名でこの特典が提供されていましたが、これらの商品名での新規借り入れの受付は2023年11月30日で終了しています(それまでに借り入れた方は引き続き対象です)。
特典の内容は時期によって見直されるため、申込時点で何が受けられるかは横浜銀行の公式サイトの「4つの限定特典」ページで確認しておきましょう。
金利が上がると返済額はすぐ増える?(5年ルール)
日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート)を「1.25%程度」へ引き上げる方針を決めました(日本銀行 金融市場調節方針に関する公表文)。「変動で借りたら、来月から返済額が上がるのでは」と心配になる方も多いところです。
ここで知っておきたいのが、横浜銀行の変動金利型に5年ルールと125%ルールがあることです。公式サイトによると、借入金利は6か月ごとに見直されますが、返済額は約5年間一定とされています。
さらに6年目から返済額が増える場合でも、前回の返済額の1.25倍が限度です。つまり金利が動いても、毎月の返済額がいきなり跳ね上がるわけではありません。
ただし返済額が変わらない間は、利息の割合が増えて元金の減り方が遅くなります。返済額が据え置かれることと、負担が増えないことは別の話だと理解しておきましょう。
すでに借りている方は、自分の契約の見直し時期とルールの有無を、返済予定表や契約書、銀行アプリで確かめるのがいちばん確実です。借り換えを考えるなら、りそな銀行の住宅ローンの金利・団信・諸費用など他行の条件も並べて比べてみてください。
横浜銀行の住宅ローンが向いている人(比較表)
ここまでの特徴を、「こんな人に向いている」という視点で整理しました。
| チェックの観点 | 横浜銀行が合いやすい人 | ひとことメモ |
|---|---|---|
| 物件のエリア | 神奈川県内(+東京の一部)で家を検討している人 | 対象エリア外だと利用できない点に注意 |
| 相談スタイル | 対面で担当者に相談しながら進めたい人 | 神奈川・東京に18か所の住宅ローンセンター |
| 諸費用の考え方 | 初期費用と金利のバランスを自分で選びたい人 | 融資手数料タイプと標準型の2プランがある |
| 保障の厚み | ガンや8大疾病にも備えておきたい人 | 一般団信+5つの特約とワイド団信を用意 |
| 健康状態に不安 | 持病があって団信に通るか不安な人 | ワイド団信は年0.30%上乗せで加入を検討できる |
なお、金利の水準そのもので選びたい場合は、ネット銀行やメガバンクとの比較が欠かせません。地方銀行・ネット銀行・メガバンクを横並びで見たうえで、諸費用と団信も含めた総額で判断するのがおすすめです。
よくある質問(FAQ)
Q. 神奈川県外に住んでいても横浜銀行の住宅ローンは使えますか?
A. 使えます。条件は「住んでいる場所」ではなく「購入・建築する物件の所在地」です。物件が神奈川県全域または東京都の一部(公式サイトで指定)にあれば検討できます。
Q. 融資手数料タイプと標準型は、どちらを選べばよいですか?
A. 借入額が大きく長く借りるなら金利の低い融資手数料タイプ、初期費用を抑えて繰り上げ返済で早く返すなら標準型が向きます。手数料と金利の合計でシミュレーションして比べるのが確実です。
Q. カンタン事前審査の結果は何日くらいで出ますか?
A. 公式サイトでは事前審査が7営業日程度、正式審査が10営業日程度と案内されています。審査状況により時間がかかる場合もあるため、余裕をもって申し込みましょう。
Q. 繰り上げ返済に手数料はかかりますか?
A. インターネットバンキングからの繰り上げ返済と、変動金利型から固定金利指定型への金利種類変更は手数料が無料です。窓口など他の方法では、その都度手数料が必要になります。
まとめ
横浜銀行の住宅ローンは、国内最大級とされる地方銀行の安定感と、対面で相談できる手厚さが魅力です。まずは検討中の物件が対象エリアに入るかを確認し、カンタン事前審査で目安をつかむところから始めましょう。
そのうえで、融資手数料タイプと標準型のどちらが自分に合うか、団信の特約をどこまで付けるかを詰めていくと迷いが減ります。金利・手数料・特典の内容は時期によって変わるため、最終的な条件は公式サイトや窓口でご確認ください。
金利や諸費用の総額で比べたい方は、ネット銀行やメガバンクの条件も並べたうえで、ご自身に合う1本を選んでみてください。諸費用面の分かりやすさと店舗・オンライン双方での手続きに対応している点では、SBI新生銀行の住宅ローンも検討に値する選択肢のひとつです。

住宅ローン商品について関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4753view
-

- 2026.11.12
- 5193view



