築浅の中古マンション・一戸建ては「買い」?見極め方をやさしく解説
マイホーム探しを始めると、多くの方が「新築は予算オーバー、でも古い中古は傷みや設備が心配」という壁にぶつかります。そこで候補に挙がるのが、完成から数年しか経っていない「築浅(ちくあさ)物件」です。
築浅物件は、設備や仕様が新築に近いまま、価格は新築より抑えられていることが多いのが魅力です。一方で、買う前に確かめておきたいポイントもいくつかあります。この記事では、はじめて住宅ローンを組む方に向けて、築浅物件の見きわめ方を一つずつやさしく整理していきます。
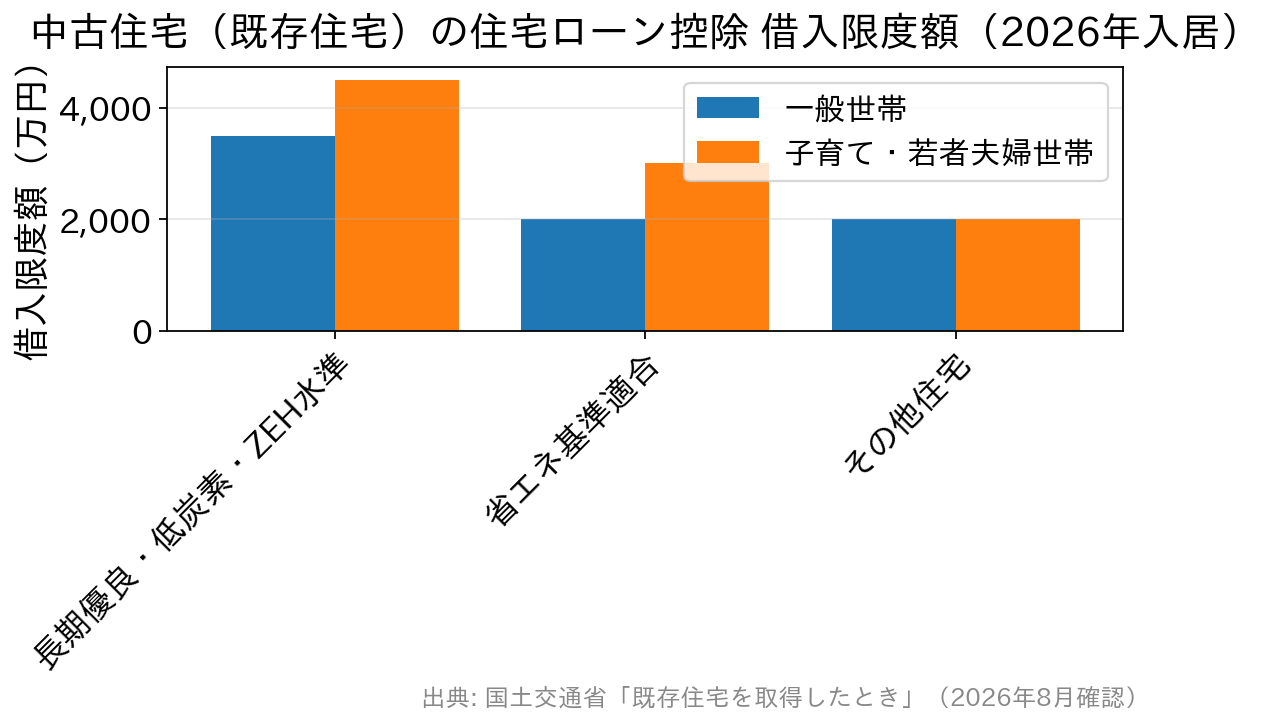
同じ中古でも、省エネ性能の区分によって控除の対象になる借入額の上限が変わります(控除期間は「その他住宅」のみ10年、ほかは13年)。
※2026年1月1日〜2030年12月31日に入居する場合。子育て世帯=19歳未満の扶養親族がいる方、若者夫婦世帯=配偶者のいる40歳未満の方または40歳未満の配偶者のいる40歳以上の方。(出典:国土交通省「既存住宅を取得したとき」2026年8月時点)
築浅物件を検討している方にとって、実務的に大事なのは次の3点です。
そもそも「築浅」とは何年までを指すのでしょうか
実は、「築浅」に法律上の定義や業界共通のルールはありません。不動産の広告や検索条件では「築5年以内」を一つの区切りにすることが多く、この記事でもおおむね築5年前後の物件をイメージして読み進めてください。 大切なのは年数そのものよりも、「その建物がどう使われ、どう手入れされてきたか」です。同じ築3年でも、丁寧に住まれてきた家と、そうでない家では状態が変わります。年数は入口の目安、と考えておくと迷いにくくなります。まだ新しいのに、なぜ売りに出されるのでしょうか
築5年ほどであれば、大きな修繕はほとんど必要なく、ハウスクリーニング程度でそのまま住めることも珍しくありません。それなのに、なぜ手放されるのでしょうか。 初めて中古を検討する方が最初に不安に感じるのがここだと思います。ただ、売却理由は物件ごとに本当にさまざまで、「築浅=何か問題がある」と決めつける必要はありません。実際には、次のような理由が混在しています。- 転勤・転職で住み続けられなくなった
- 家族構成の変化(出産、子どもの独立、親との同居など)で広さや場所が合わなくなった
- 離婚や相続など、家庭の事情による住み替え
- 収入の減少や支出の増加で、返済の負担が重くなった
- 購入時の勢いや周囲の勧めで決めてしまい、住んでみて暮らしに合わなかった
築浅物件の3つのメリット
1. 設備・仕様が新しいまま手に入る キッチンや浴室、給湯器、断熱性能などは年々進化しています。築浅なら、比較的新しい世代の設備をそのまま引き継げます。 2. 新築より価格が抑えられていることが多い 新築の販売価格には広告費や販売経費などが含まれています。中古として売り出されるとその部分が価格に乗らなくなるため、ほぼ同じ状態の住まいを新築より抑えた予算で狙えることがあります。 3. 「現物」を見て決められる 新築マンションはモデルルームでの契約になることもありますが、中古は実際の部屋・眺望・日当たり・共用部の使われ方まで自分の目で確認できます。これは初めての住宅購入では大きな安心材料です。買う前に確かめたい4つのポイント
① 価格交渉が思うように進まないことがある
築浅物件でとくに知っておきたいのがこれです。売主が住宅ローンを返済中の場合、売却代金で残っている借入(ローン残債)を返しきれる金額でなければ、そもそも売却が成立しません。買ってから年数が浅いほど残債は多く残っているため、「値引きしたくてもできない」という事情が生まれます。 価格交渉ありきで考えず、提示価格そのもので納得できるかどうかで判断するのが現実的です。② 設備の状態と保証の残りを確認する
新築時に付いていたメーカー保証や、売主が受けていたアフターサービスが、購入後にそのまま引き継がれるとは限りません。給湯器・食洗機・エアコンなどの設備ごとの状態と、保証が残っているかを、書面で確認しておきましょう。③ マンションは「管理」を必ず見る
マンションでは、建物そのものと同じくらい管理状態が重要です。とくに次の3点は必ず確認してください。- 修繕積立金がどれだけ貯まっているか(総額と、今後の値上げ予定)
- 長期修繕計画の内容と、直近の大規模修繕の時期
- 管理費・修繕積立金の滞納状況
④ 立地とハザードマップを自分の目で確かめる
建物が新しくても、立地の条件は変えられません。通勤・通学の動線、周辺の生活施設に加えて、自治体が公表しているハザードマップで浸水・土砂災害の想定を確認しておきましょう。火災保険の水災補償を付けるかどうかの判断にも直結します。建物状況調査(インスペクション)という選択肢
「見た目はきれいだけれど、構造の部分は素人には分からない」という不安には、建物状況調査(インスペクション)という制度があります。国の講習を修了した建築士が、構造耐力上主要な部分や雨水の浸入を防ぐ部分などの劣化状況を調べるものです。 2018年4月からは、宅地建物取引業者に、媒介契約時の調査業者のあっせんの可否の明示と、調査を実施している場合の重要事項説明での結果の説明が義務づけられています。「実施が義務」ではなく「案内と説明が義務」である点に注意してください。 あわせて検討したいのが既存住宅売買瑕疵(かし)保険です。引き渡し後に構造や雨漏りの不具合が見つかった場合の補修費用に備えられ、後述する住宅ローン控除で必要になる耐震性の証明書類としても使えます。加入には検査に通る必要があるため、申し込みたい場合は契約前に不動産会社へ相談してください。中古でも住宅ローン控除は使えます(2026年入居分から拡充)
「控除は新築だけのもの」と思われがちですが、中古住宅(既存住宅)でも要件を満たせば住宅ローン控除を受けられます。年末のローン残高の0.7%が所得税(一部は翌年の住民税)から控除される制度です。 そして2026年は、この制度が大きく変わった年でもあります。令和8年度税制改正により、適用期限が2026年1月1日から2030年12月31日入居分まで5年延長され、あわせて省エネ性能の高い中古住宅について、控除期間が10年から13年へ拡充されました(国土交通省)。| 中古住宅の区分 | 借入限度額 | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅・ZEH水準省エネ住宅 | 3,500万円 (子育て・若者夫婦世帯は4,500万円) | 13年間 |
| 省エネ基準適合住宅 | 2,000万円 (子育て・若者夫婦世帯は3,000万円) | 13年間 |
| その他住宅(上記に該当しない住宅) | 2,000万円 | 10年間 |
- 築年数の要件はクリアしやすい:1982年1月1日以降に建築された住宅であれば、耐震性の証明書類は不要です。築5年前後なら当然この条件を満たします。
- 省エネ性能の証明書があるかどうかで、限度額と控除期間が変わる:建設住宅性能評価書や住宅省エネルギー性能証明書が用意できるかを、売主・不動産会社に早めに確認しましょう。証明のための家屋調査には取得日の前2年以内または取得後6か月以内という期限があります。
- 床面積は40㎡以上に緩和:ただし合計所得金額1,000万円超の方、子育て世帯等の上乗せ措置を使う方は50㎡以上が必要です。このほか、合計所得金額2,000万円以下、返済期間10年以上、引き渡しから6か月以内の入居といった要件もあります。
中古ならではの諸費用も見ておきましょう
中古物件では、新築にはあまりない費用がかかります。とくに大きいのが仲介手数料です。宅地建物取引業法では、売買代金が400万円超の場合の上限が「売買代金×3%+6万円+消費税」と定められています。3,000万円の物件なら、上限は105万6,000円(税込)です。 このほか、登記費用、印紙税、火災保険料、住宅ローンの事務手数料や保証料、必要に応じてリフォーム費用がかかります。物件価格だけで予算を組むと、自己資金が足りなくなりがちです。諸費用まで含めた総額で、無理のない借入額を考えましょう。よくある質問
Q. 築浅なら、住宅ローンの借入期間は新築と同じように組めますか? マンションのように法定耐用年数が長い物件は、築浅であれば長期の借入期間を取りやすい傾向があります。ただし借入期間の取り扱いは金融機関ごとに異なり、完済時年齢の上限も影響します。返済期間は総返済額に直結するので、候補の金融機関に早めに確認しておくと安心です。 Q. 売主が「なぜ売るのか」を教えてくれない場合、やめたほうがよいですか? 売却理由を告げる法律上の義務はないため、それだけで判断する必要はありません。むしろ確認すべきは、建物や周辺環境に関して売主が知っている不具合(契約不適合の対象になる事柄)が、書面で説明されているかです。告知書・重要事項説明書の内容を必ず確認しましょう。 Q. 買ってすぐ設備が壊れたら、売主に直してもらえますか? 個人が売主の中古取引では、設備の不具合について責任を負う期間を数か月程度に限定する特約が結ばれることが一般的です。期間や対象は契約書で必ず確認し、不安があれば既存住宅売買瑕疵保険の利用を検討してください。 Q. 内見のときは、どこを見ればよいですか? 初めてなら、水回り・窓まわり・共用部の3か所を意識すると分かりやすいです。水回りは水漏れ跡やカビ、窓まわりは結露跡やサッシの動き、マンションの共用部はゴミ置き場や駐輪場の管理状態を見ると、その建物の「手入れの質」が見えてきます。 Q. リフォーム費用も住宅ローンに含められますか? リフォーム費用を住宅ローンに組み込める商品を扱う金融機関もありますが、対象工事・上限額・必要書類は金融機関によって異なります。工事を前提に購入するなら、物件を申し込む前に取り扱いの有無を確認しておきましょう。まとめ|築浅は有力な選択肢。決め手は「確認の丁寧さ」
築浅物件は、新しい設備と抑えめの価格を両立できる、初めての住宅購入にとって有力な選択肢です。一方で、価格交渉の余地が小さいこと、管理や設備の状態は物件ごとに差があることは、あらかじめ知っておきたいところです。 エリアを絞り、設備と管理状態を確認し、必要なら建物状況調査や瑕疵保険を活用する。そして住宅ローン控除まで含めた資金計画を立てる。この順番で進めれば、築浅物件は十分に「買い」と言えます。 最後に、住宅ローン選びも早めに動いておきましょう。金利だけでなく、事務手数料や保証料、団体信用生命保険の保障内容まで含めて比べるのが基本です。たとえばSBI新生銀行の住宅ローンは、保証料や一部繰上返済手数料が0円で、上乗せ0円の一般団信のほか、がん団信・全疾病保障付団信も用意されています。店舗での相談とオンライン手続きの両方に対応しているため、初めてで不安な方も相談しながら進めやすい銀行です。金利や手数料、団信の内容は改定されることがありますので、最新の条件は各金融機関の公式サイトでご確認ください。
中古物件の購入関連記事
-

おおかわ信金の住宅ローン金利|無担保・リフォームローンも解説
- 2026.09.28
- 3235view
-

- 2026.09.28
- 3973view
-

- 2026.09.28
- 3751view
-
- 2026.09.28
- 3059view
-

被災時の公的支援制度5つ|住宅ローン前に知りたい支援金と減免
- 2026.09.28
- 1823view
-
- 2026.09.28
- 2181view