
共働き夫婦と三井住友銀行の住宅ローン|クロスサポートを解説
三井住友銀行はメガバンクの1つとして広く知られていますが、住宅ローンでも利便性の高いサービスを提供しており、申込は実店舗のほか、インターネットや電話も利用できるようになっています。
電話相談の受付時間は平日9:00〜19:00、土日祝10:00〜18:00(一部店舗は営業時間が異なります)となっており、平日の日中に時間が取れない方でも相談しやすい体制がとられています。店舗ごとの相談できる曜日・時間は公式サイトでご確認ください。
共働きのご夫婦にとって、住宅ローンは「どちらが」「どうやって」借りるかで、万一のときの安心度が大きく変わります。この記事では、三井住友銀行の住宅ローンの特徴を、初めての方にもわかるように整理していきます。
「借入額を増やせるかどうか」だけで決めてしまうと、保障の穴に気づかないまま契約してしまうことがあります。共働きで借りるときは、収入合算の方法と団信の保障範囲をセットで確認してください。
なお、住宅ローン控除の適用や持分の考え方は、借り方によって異なります。税務上の取扱いについては国税庁の情報や、お住まいの地域の税務署でご確認ください(本記事は一般的な情報の紹介であり、個別の税務アドバイスではありません)。
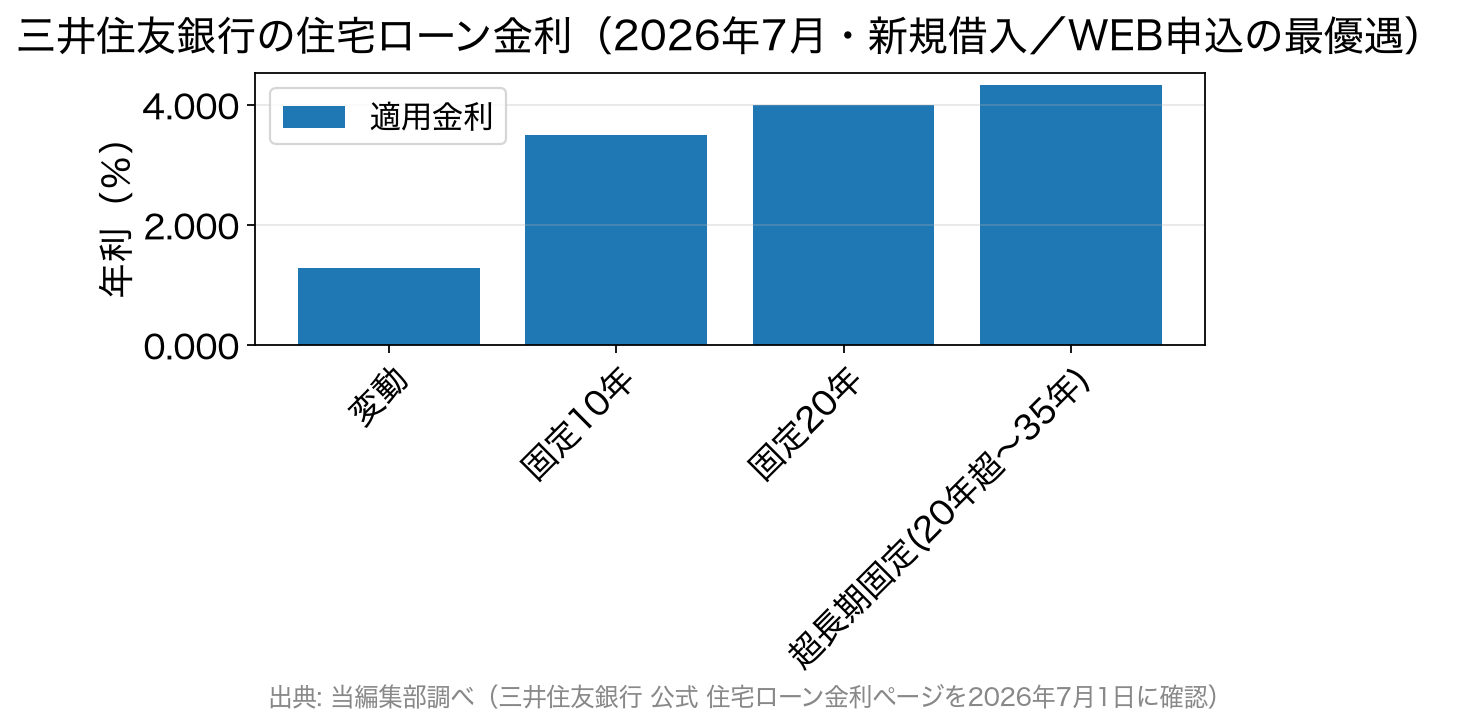
所定の条件を満たした場合の最優遇金利です。実際に適用されるのは借入時の金利で、毎月見直されます。
3つの安心について
三井住友銀行が提供する住宅ローンでは、安心して借入をすることができるように3つの内容をかかげています。いずれも2026年7月時点で公式サイトに掲載されている現行のメニューです。 まず、1つめとしては8大疾病保障付住宅ローンがあり、所定の8大疾病と診断され、所定の条件を満たした場合に住宅ローンの残高が0円となります。ここでいう8大疾病とは、3大疾病(がん〈上皮内ガンを除く〉・急性心筋梗塞・脳卒中)に、5つの重度慢性疾患(高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)を加えたものを指します。ただし「診断されればすぐに0円」ではなく、疾病ごとに支払われるための条件が細かく定められていますので、商品概要説明書で保障の条件を必ず確認してください。 2つめには自然災害時返済一部免除特約付住宅ローンがあります。ご自宅が自然災害により損壊した場合に、その損壊の度合いに応じて返済金額の一部が免除されるというものです。火災保険では十分にカバーしきれない部分を補う位置づけの特約ですが、免除の内容やプランは見直されることがありますので、詳細は公式サイトでご確認ください。 3つめにはミックスプランがあり、これは固定金利と変動金利を組み合わせて借りることで、両方のメリットをバランスよく受けられるという内容です。「全部を変動にするのは不安、でも全部を固定にすると返済額が重い」という方の折衷案として検討できます。手数料の優遇について~仕組みが変わっています
ここは、以前の当記事の内容から仕組みそのものが変わっている部分ですので、あらためて整理します。繰上返済は「SMBCダイレクトなら手数料無料」
三井住友銀行では、インターネットバンキング「SMBCダイレクト」を使えば、住宅ローンの繰上返済の手続を手数料無料で行えます(一部繰上返済・全額繰上返済のいずれも)。一方で窓口(書面)での手続を選んだ場合は、別途手数料がかかります。この差は住宅ローンを長く付き合ううえで意外と効いてきますので、契約時にネットバンキングの登録まで済ませておくのがおすすめです。 なお、保証料を融資時に一括で支払う「外枠方式」で借りている場合、一部繰上返済をすると未経過分の保証料が保証会社所定の方法で算出のうえ返戻されます(手続後1か月を目処)。保証料が金利に含まれる「内枠方式」の場合は、返戻される保証料は発生しません。ATM・振込手数料の優遇は「SMBCポイントパック」から「Olive」へ
以前ご紹介していたSMBCポイントパックは、2023年11月22日をもって新規受付を停止しています(三井住友銀行 公式のお知らせ。2025年2月3日には規定の改定も行われています)。これから新しく口座の特典を受けたい方は、現在はOliveアカウントが案内されています。 すでにSMBCポイントパックを契約している方については、公式サイトで次のような手数料優遇が案内されています(所定の条件を満たした場合)。- 三井住友銀行の本支店ATM・三菱UFJ銀行の店舗外ATM…時間外手数料がいつでも何度でも無料(一部の出張所等のATMは対象外)
- コンビニATM(イーネット・ローソン銀行・セブン銀行)…利用手数料と時間外手数料が月最大3回まで無料
- 本人名義口座への振込…SMBCダイレクトでの振込手数料がいつでも何度でも無料
共働きでも安心できるローン「クロスサポート」
三井住友銀行では、さまざまなタイプの住宅ローンを揃えていますが、中でも連生団体信用生命保険付住宅ローン「クロスサポート」は、共働きのご夫婦に適した内容になっています。 クロスサポートは、連帯債務でお借り入れされるおふたりのどちらに万一のことがあった場合でも、ローン残高が0円になる住宅ローンです。遺されたご家族が、住み慣れた住宅で安心して暮らし続けられるようにするための仕組みだといえます。なぜ「連生」が必要なのか
初めての方がいちばん誤解しやすいのがここです。公式サイトでは、次のように説明されています。- ペアローンの場合…おふたりのどちらかに万一のことがあったとき、団体信用生命保険で保障されるのはその方が債務者となる住宅ローンのみです(もう一方のローンは残ります)
- クロスサポートを付けない連帯債務型の場合…連帯債務者は団体信用生命保険に加入することができないため、連帯債務者に万一のことがあった場合には住宅ローンがそのまま残ってしまいます
知っておきたい条件
クロスサポートは、住宅ローン金利に年0.18%を上乗せして利用します。また、お借入期間中に任意で脱退することはできませんという点も、契約前に押さえておきたい条件です。 このほか、申込にあたっては銀行および銀行指定の保証会社の審査があり、審査の結果によっては希望にそえない場合があること、担保物件の所在地域によっては取扱いができない場合があることも公式に案内されています。対象となる方の範囲や商品の詳細は、公式サイトの商品概要説明書でご確認ください。夫婦での借り方3パターンを比べてみる
共働きのご夫婦が住宅ローンを借りるとき、選択肢は大きく3つあります。それぞれ「万一のとき、ローンがどこまで消えるか」が違います。| 比較の観点 | 見るポイント | 備考 |
|---|---|---|
| ひとりで借りる(単独) | 借りた本人に万一のことがあれば団信で残高0円 | 借入可能額は1人分の収入が基準になる |
| ペアローン(2本立てる) | 万一のとき消えるのは、その人が債務者のローンのみ | 契約が2本になるため、事務手数料等も2本分かかる |
| 連帯債務+クロスサポート | どちらに万一のことがあってもローン残高が0円 | 金利に年0.18%上乗せ/期間中の任意脱退は不可 |
金利と、相談から申込までの進め方
三井住友銀行の住宅ローン金利は、毎月見直されます。2026年7月の適用金利は、新規借入・WEB申込の最優遇で変動金利 年1.275%、固定金利特約10年で年3.500%、超長期固定(20年超〜35年)で年4.320%となっています(当編集部が2026年7月1日に公式金利ページを確認した実測値)。三井住友銀行の住宅ローンに関するよくある質問
Q. クロスサポートは、結婚していないと利用できませんか? クロスサポートは連帯債務でお借り入れされるおふたりが対象です。対象となる関係の範囲は公式サイトの商品説明でご確認ください。お二人の関係によって取扱いが異なる場合があります。 Q. クロスサポートは、あとから外すことはできますか? いいえ。公式サイトには「お借入期間中、任意に脱退いただくことはできません」と明記されています。年0.18%の上乗せが返済終了まで続く前提で判断してください。 Q. 8大疾病保障は、診断されればすぐ残高0円になりますか? いいえ。疾病の種類ごとに、支払いの対象となる状態や期間などの条件が定められています。「診断=即0円」ではありません。必ず商品概要説明書で条件を確認してください。 Q. SMBCポイントパックはもう申し込めないのですか? 公式のお知らせによると、SMBCポイントパックは2023年11月22日より新規受付を停止しています。これから特典を受けたい方には、現在はOliveアカウントが案内されています。すでに契約中の方の取扱いについては公式サイトでご確認ください。 Q. 繰上返済はいくらからできますか? 金額の条件や手続方法は、SMBCダイレクトと窓口で異なります。手数料についてはSMBCダイレクトなら無料、窓口では別途かかりますので、まずはネットバンキングでの手続を検討してみてください。詳しい条件は公式サイトをご確認ください。まとめ
三井住友銀行の住宅ローンは、8大疾病保障・自然災害時返済一部免除特約・ミックスプランといった選択肢が揃っており、共働きのご夫婦には連生団信付きの「クロスサポート」という心強い備えが用意されています。年0.18%の上乗せをどう見るかは考え方次第ですが、「どちらに何かあってもローンが残らない」という安心は、共働き前提で借りるご家庭にとって小さくない価値があります。 一方で、SMBCポイントパックの新規受付停止のように、付帯サービスの仕組みは数年で変わります。古い記事の情報だけで判断せず、必ず現在の公式サイトで確かめてください。 また、比べるときは1行だけで決めないことも大切です。たとえば店舗相談とオンライン手続きの両方に対応しているSBI新生銀行の住宅ローンでは、保証料が原則0円、一部繰上返済・全額繰上返済とも原則手数料無料、死亡・高度障害状態を保障する一般団信は上乗せ0円という組み立てになっています(2026年7月時点・公式サイトで確認)。金利・諸費用・団信の3点を並べて見比べると、ご家庭に合う一本が見えやすくなります。 ※本記事の内容は2026年7月時点の情報です。金利・商品内容・手数料の条件は変更されることがありますので、最新の情報は必ず各金融機関の公式サイトでご確認ください。
住宅ローン商品について関連記事
-

すまい給付金は終了|2026年に使える住宅ローン減税と補助金
- 2026.09.14
- 1836view
-

十八親和銀行の住宅ローン|プレミアム住宅ローンの金利とがん保障
- 2026.09.14
- 2737view
-
買付け・金消・決済とは?住宅購入で使う不動産用語をやさしく解説
- 2026.09.14
- 2853view
-
山形銀行の住宅ローン|団信が選べる「オーダーメイド」の金利と諸費用
- 2026.09.14
- 2860view
-
- 2026.09.14
- 2761view
-
きらぼし銀行の住宅ローン|金利プラン3種と団信をやさしく解説
- 2026.09.14
- 2776view




