「予算のことを考えると、どうしてもローコスト系の建売住宅が候補に入ってくる。でも、ネットで検索すると気になる書き込みばかり出てくる……」
ローコスト住宅だから欠陥住宅、ということにはなりません。2025年4月からは木造2階建ての新築も構造の審査を受け、省エネ基準への適合も義務になりました。
そのうえで、法律の10年保証は家の骨組みと雨漏りの部分だけなので、クロスや床の傷は別の保証の範囲です。
いわゆるパワービルダー系の建売住宅は、法令の基準をクリアしたうえで価格を抑え、初めて家を買う方に向けて販売数を伸ばしてきました。評判がさまざまなぶん、保証の中身と書類を自分で確かめられるかどうかで、買ったあとの安心感が変わります。
壁のクロスや床の傷は表面の問題、構造の欠陥とは分けて考える
ローコスト住宅で指摘の多い箇所は、壁・床・外壁です。あちこちにキズやひび、接着不足があると、施工不良ではと不安になるのは当然だと思います。
ただ、表面の不具合と構造の不具合は分けて考えてください。クロスのはがれや床のキズは仕上げ材の問題であることが多く、基礎・柱・梁の欠陥とは別の話です。
住宅は、建築基準法にもとづく建築確認と完了検査を受け、施工会社の社内検査を経て引き渡されます。検査は自治体の建築主事のほか、民間の指定確認検査機関が行うこともあります。
2025年4月の建築基準法の改正で、それまで構造の審査を省略できた木造2階建ての住宅も、構造や省エネの図面を出して審査を受けなければならなくなりました(いわゆる4号特例の縮小)。
同じ月から、すべての新築住宅で省エネ基準への適合が義務になっています。
10年保証が付くのは骨組みと雨漏りの部分だけ
よく耳にする新築住宅の10年保証は、家じゅうすべてが10年間カバーされるという意味ではありません。住宅の品質確保の促進等に関する法律(品確法)が売主・請負人に10年の責任を義務づけているのは、次の2つの部分です(品確法第94条・第95条)。
| 区分 |
具体的にどこか |
期間・扱い |
| 構造耐力上主要な部分 |
基礎、基礎ぐい、土台、柱、壁、筋かい、横架材、床版、小屋組、屋根版など |
引渡しから10年間(買主に不利な短縮の特約は無効) |
| 雨水の浸入を防止する部分 |
屋根・外壁の仕上げや下地、屋根や外壁の開口部に設ける戸・サッシなどの建具、屋内・壁内を通る雨水の排水管 |
引渡しから10年間(同上) |
| 上記以外(仕上げ・設備など) |
クロス、床材の表面、建具の調整、住宅設備機器 など |
10年義務の対象外。売主のアフターサービス基準や契約の取り決めによる |
クロスのはがれや床のキズは、この10年の対象外です。引渡し前の内覧会での指摘か、売主のアフターサービス基準で直してもらうことになります。アフターサービス基準は、部位ごとに1年・2年などと期間が決まっているのが一般的です。
以前は「瑕疵担保責任」と呼ばれた民法上の責任は、2020年4月施行の改正民法で「契約不適合責任」に変わりました。不具合を知ってから1年以内に売主へ伝えないと、補修などを求められなくなる点は覚えておいてください(民法566条)。
外壁のひびが下地まで達して雨水が入っている、床が明らかに傾いている、といった症状は10年の範囲に関わってきます。どの部分の不具合なのかを分けて相談すると、売主との話がかみ合いやすくなります。
新築住宅を売る会社には、保険への加入か保証金の供託も義務づけられています。売主が倒産しても、10年の範囲の補修費は保険法人などから受け取れます。
契約時に渡される保険の証明書や供託の説明書類は、補修を求めるときに役立つので必ず保管してください。
有名メーカーより安いのは広告費や人件費を削っているから
安かろう悪かろう、とまでは言えません。ただ、安い家は、どこかでコストを抑えています。ここを理解しておくと、値段の違いに納得して選べます。
知名度の高い会社ほど、顧客サービスに割く費用が大きくなり、その分は商品の価格に乗ります。ローコスト路線でまず削られるのは広告費・人件費・顧客サービス費で、削った分だけ建物代金が下がります。
加えて、建設業界全体で職人の高齢化と担い手不足が続いています。限られた工期で多くの住戸を仕上げれば、仕上げの精度にばらつきが出ることもあります。裏を返せば、買う側がチェックの手間を足せば、その差はかなり埋められます。
契約前・引渡し前に見せてもらう5つの書類と確認
難しい専門知識は要りません。次の5つを見せてくださいと言えるかどうかで、だいぶ違ってきます。
- 検査済証……完了検査に合格した証明です。書類があるかを聞いてください。
- 瑕疵保険(または供託)の書類……上で説明した10年の裏づけです。どちらの方法かの説明を受けてください。
- アフターサービス基準の一覧……クロスや設備が何年保証されるかは、この表に書いてあります。
- 省エネ性能を示す書類……断熱等性能等級と一次エネルギー消費量等級がいくつか。住宅ローン減税の金額に直結します。
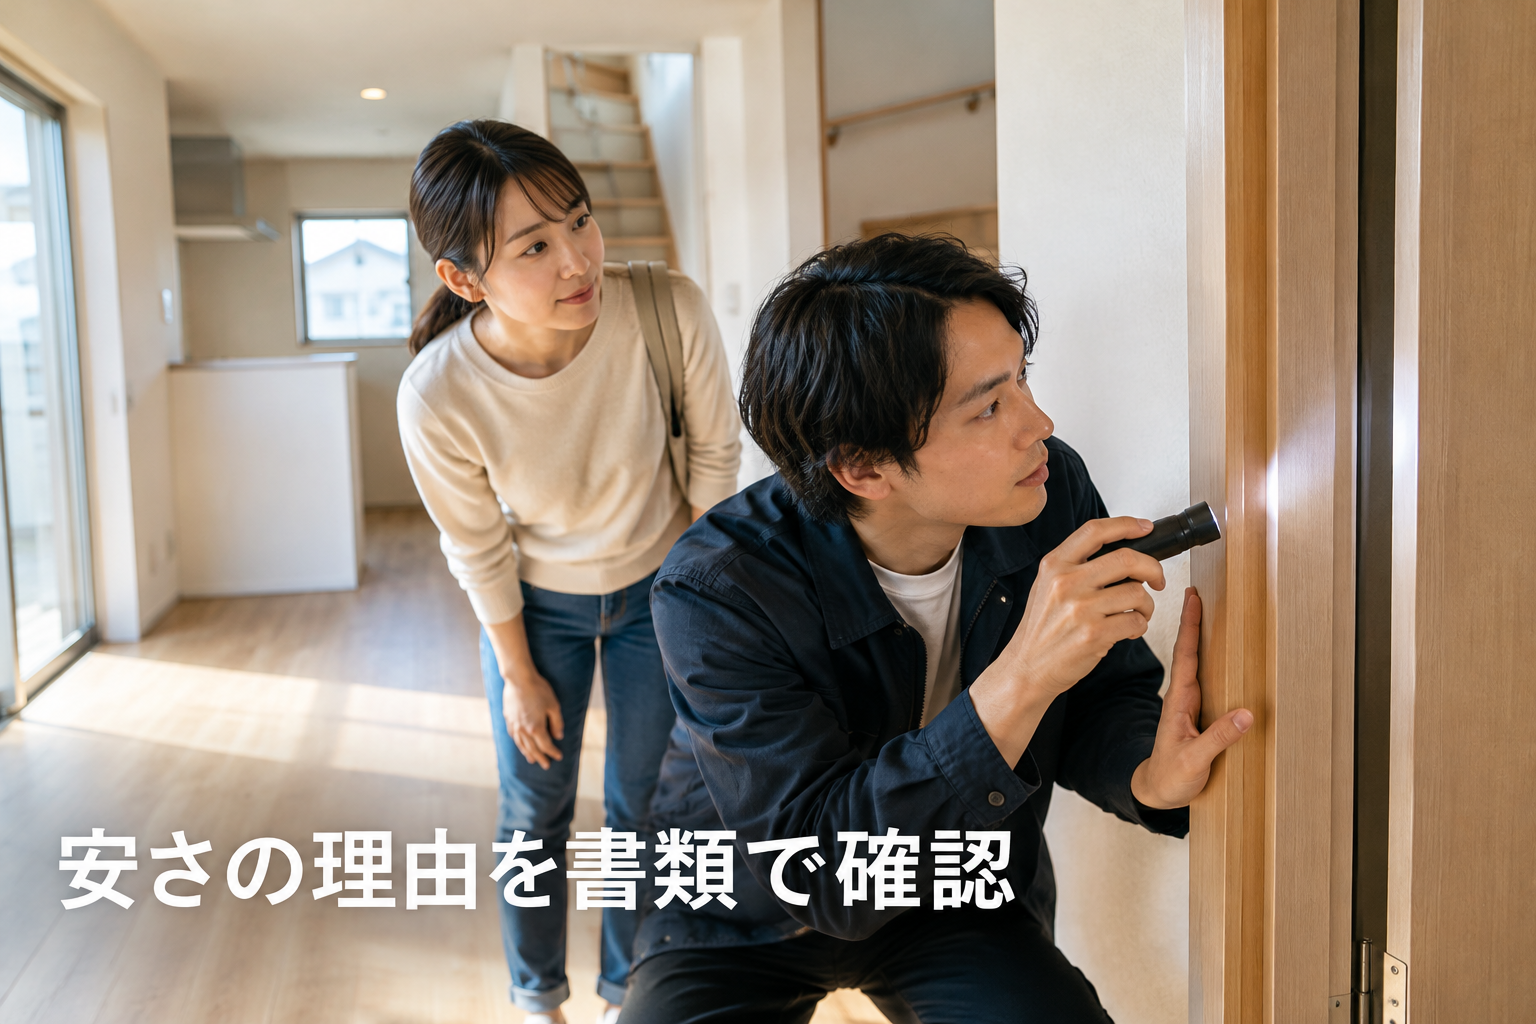
- 内覧会(施主検査)の時間……建具の開閉、水回りの流れ、床の傾き、コンセントの通電まで、その場で指摘して記録に残します。
内覧会には、費用を払って住宅診断の専門家に同行してもらう方法もあります。床の傾きや建具の建て付けなど、自分では判断しにくい項目を見てもらえます。頼まない場合も、水平器アプリや懐中電灯を持参し、指摘は書面に残してください。
住宅性能評価書が付いた物件なら、第三者機関が等級で評価しているぶん比較がしやすくなります。会社の姿勢を見るコツは建売住宅の見学で見るべき会社の姿勢、自分でできる確認は欠陥住宅を見抜く方法の記事で紹介しています。
住宅ローン減税の金額は省エネ性能で決まる
価格だけで決めると、あとから資金計画がずれることがあります。とくに差が出やすいのが住宅ローン減税(住宅ローン控除)です。年末のローン残高の0.7%が税金から差し引かれる制度で、令和8年度の税制改正で2030年12月31日の入居分まで延長されました。
新築の場合、借入限度額は家の省エネ性能で変わります。2026年・2027年に入居する場合、省エネ基準ぎりぎりの住宅(省エネ基準適合住宅)は借入限度額が2,000万円です。子育て世帯・若者夫婦世帯は3,000万円になります。
ZEH水準省エネ住宅は3,500万円(子育て世帯等4,500万円)、長期優良住宅などの認定住宅は4,500万円(同5,000万円)です。
たとえば3,000万円を借りた場合、限度額2,000万円の家では残高の一部しか控除の計算に入りません。
さらに、2028年以降に建築確認を受ける省エネ基準適合住宅の新築は、原則として控除の対象外になります。価格を抑えた住宅は省エネ基準ちょうどのことも多いので、等級を書類で確認してから資金計画を立てると安全です。
床面積の要件は、新築・中古とも40㎡以上に緩められています。ただし合計所得金額1,000万円超の方や、子育て世帯等への上乗せを使う方は50㎡以上が必要です。区分ごとの条件は国土交通省の住宅ローン減税のページで読めます。
フラット35なら物件検査と適合証明書が必要
【フラット35】は、住宅金融支援機構が定めた技術基準に合っていることを、適合証明検査機関の物件検査で証明してもらう必要があります。検査の手数料は買主の負担で、適合証明書の交付までに日数もかかります。
安い物件を見つけたので【フラット35】で、と考えるなら、物件を決める前に売主へ適合証明書を取れるか聞いておくと二度手間になりません。
審査そのものは、収入や勤務先などの本人の要素と物件の評価の両方で決まり、建売かどうかで一律に変わるものではありません。
建物代金以外にかかるお金も総額で比べる
登記費用、火災保険料、融資事務手数料といった諸費用に加え、入居後は固定資産税や修繕費もかかります。カーテン・照明・エアコン・外構の出費も続くので、建物本体の価格ではなく総額と毎月の返済額で比べてください。
家が安く買えて浮いたお金を繰上返済に回すのは、考え方としては合理的です。とはいえ、手元の現金をゼロにしてまで返すのは避けたほうが無難です。生活費の半年分ほどを残し、余裕の範囲で返していくと、急な修繕にも慌てずに済みます。
有名メーカーが建てた中古住宅をリフォームする方法もある
資金的にローコストを選ぶしかない、と感じている方には、有名メーカーが施工した中古住宅を買って、必要なところをリフォームする方法もあります。同じ予算で立地や敷地の広さを優先でき、建物の今の状態を見て選べます。
- 建物状況調査(インスペクション)……専門家が劣化や不具合を調べるものです。仲介する不動産会社は、媒介契約のときに調査会社を紹介できるかを示す決まりがあります。
- 既存住宅売買瑕疵保険……検査に合格した中古住宅に付けられる保険で、保険期間は最長5年です。
- 【フラット35】(中古住宅)……原則として中古住宅用の適合証明書が必要です。中古マンションらくらくフラット35に当たる物件など、物件検査を省略できる場合もあります。
- リフォーム費用……購入資金とまとめて借りられる商品もあります。金利や上限は金融機関ごとに違うので、比べて選ぶ必要があります。
ローコスト住宅そのものの特徴はローコスト住宅のメリット・デメリットの記事で、保証制度の全体像は新築10年保証と中古の瑕疵保険の解説で紹介しています。
まとめ
ローコスト住宅は、安いから欠陥住宅と決めつけるものでも、10年保証があるから何でも安心と考えるものでもありません。10年保証の範囲を知り、検査済証・瑕疵保険・アフターサービス基準・省エネ性能の書類を見せてもらえば、価格の理由に納得して選べます。
省エネ性能は、住宅ローン減税の金額まで左右します。どの物件にするか迷ったら、書類が出てくるか、総額と毎月の返済額がいくらになるかの2点で比べてみてください。
保証の範囲や税制の条件は物件や入居の時期で変わるので、契約する前に売主の書類と国の最新の案内で確かめてください。