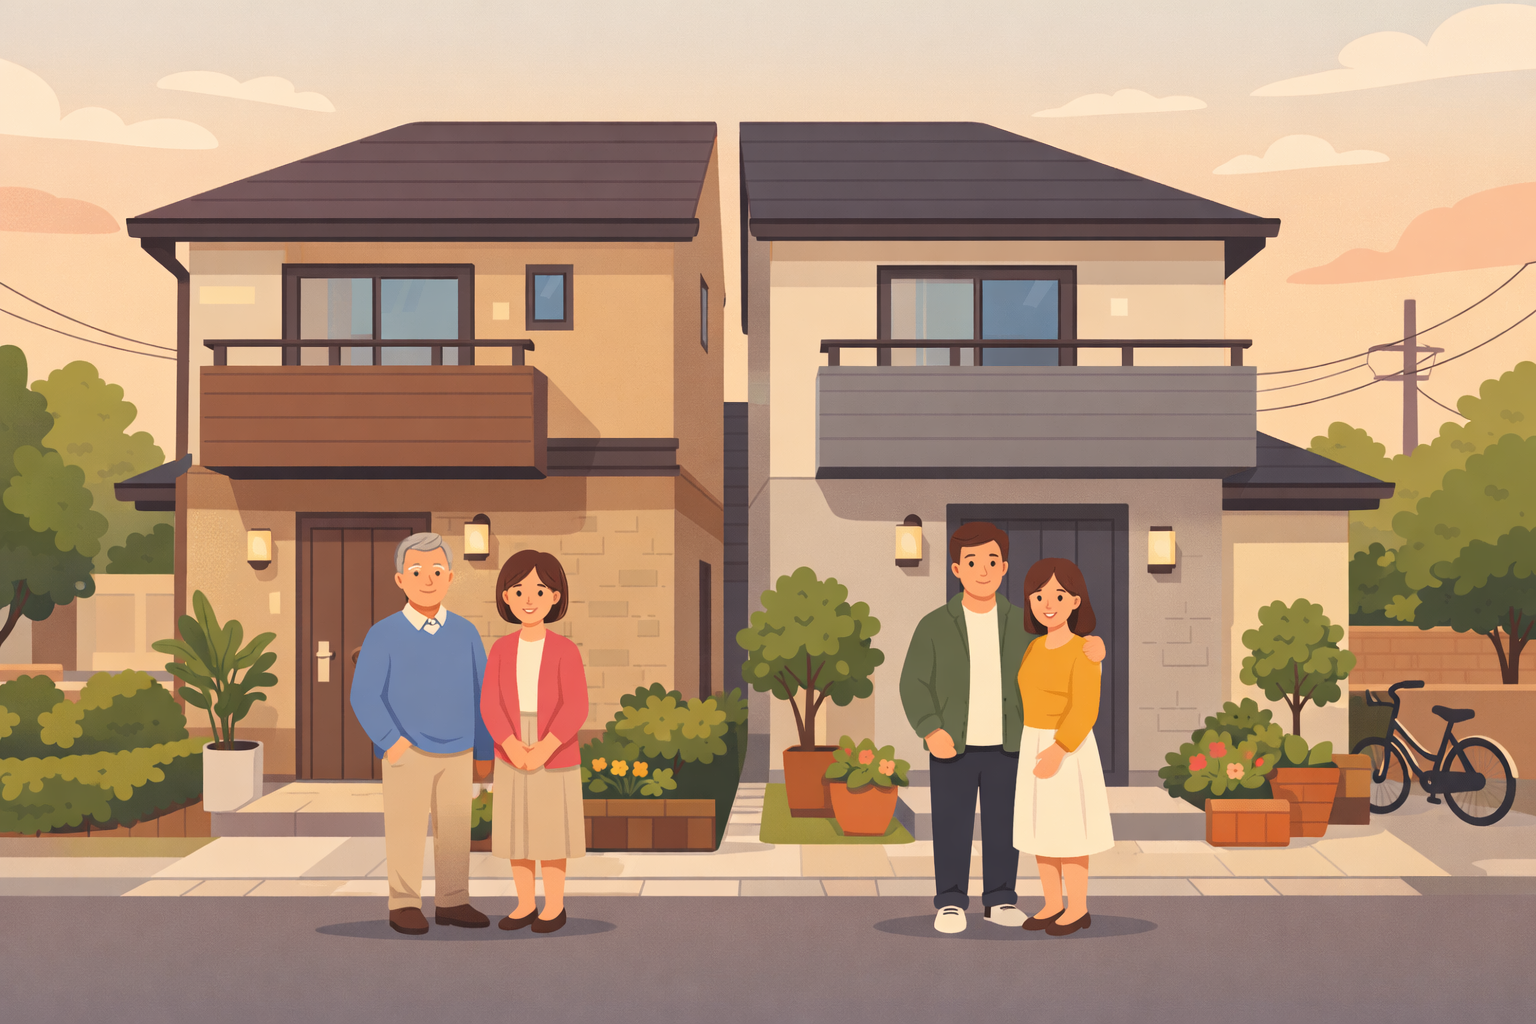
二世帯住宅を検討する際に、通常の一戸建てを二世帯用として住むのであれば問題ありませんが、完全な二世帯住宅とする場合は、「建築コスト」が最大の障害(デメリット)になります。
そして、建築コストは大きく2つの種類に分けることができます。1つは「プライバシーのコスト」で、もう1つは「法規制のコスト」です。
前回、二世帯住宅のメリットについてお話ししましたが、今回は、そのデメリットをコスト面に着目して説明して行きたいと思います。あわせて、建てたあとに効いてくる「登記のかたち」と税金・住宅ローンの話まで、はじめての方にもわかるように整理します。
建築コスト①「プライバシーのコスト」
プライバシーのコストにおけるキーワードは「重複」です。
これは、それぞれの居住スペースに、同じ使用目的の設備や工作箇所を、2ヵ所造らなければならないということです。まず、トイレ・キッチン・浴室などの水回り部分です。
この部分は、複雑な配線・配管が設置されるため、最も建築コストを要する部分になり、建物全体の建築単価を押し上げる要因でもあります。
次に、玄関・廊下・階段などの共用スペースです。
水回りに比べれば、低いコストですが、通常の一戸建てなら1ヵ所で済む玄関や階段などが2ヵ所になる訳ですから、その分コストが2倍になるのです。
なお、二世帯住宅はどこまで分けるかによって費用が大きく変わります。玄関だけを共用して水回りは別にする「部分共用型」、玄関から水回りまですべて分ける「完全分離型」、寝室以外を共用する「同居型」——分けるところが増えるほど設備は重複し、必要な床面積も増えます。どこを共用にするかを最初に家族で決めておくと、見積もりのブレを小さくできます。
建築コスト②「法規制のコスト」
法規制のコストというと堅苦しいのですが、簡単に言うと「1棟の建物の中で、2つの住まいとして成立させるための建築コスト」ということができるでしょう。
たとえば、世帯どうしを仕切る壁や床には、遮音や防火の観点から一定の仕様が求められることがあります。どの規制がかかるかは、建物の規模・構造・地域(防火地域や準防火地域かどうか)によって変わりますので、設計の段階でハウスメーカーや設計事務所に確認しておきましょう。ここを後から変更すると、間取りごとやり直しになりかねません。
また、建物を「区分登記」(それぞれの住戸を別々の不動産として登記すること)にできるかどうかも、設計と密接に関わります。区分登記ができるかは、それぞれの部分が構造上・利用上どれだけ独立しているかで判断され、実際の可否は土地家屋調査士や法務局に確認する必要があります。「行き来するドアの仕様さえ満たせば区分登記できる」と単純に決まるものではありませんので、思い込みで進めないでください。
そして大事なのは、区分登記は「したほうが有利」とは限らないということです。次の項目で、その理由を見ていきます。
見落としやすいのは、建てたあとに効いてくる「登記のかたち」
二世帯住宅の登記の仕方には、主に次の3つがあります。
| 登記のかたち |
内容 |
主な留意点 |
| 単独登記 |
建物全体を親または子のどちらか1人の名義にする |
出したお金と名義がずれると贈与とみなされることがある |
| 共有登記 |
建物全体を親と子の共有名義にし、持分を決める |
出資割合に応じた持分にそろえるのが基本 |
| 区分登記 |
親世帯・子世帯の部分をそれぞれ別の不動産として登記する |
構造上の独立性が必要。相続時の特例で不利になる場合がある |
とくに知っておきたいのが、相続のときの「小規模宅地等の特例」との関係です。これは、亡くなった方が住んでいた土地について、一定の要件を満たすと相続税の計算上、330平方メートルまで評価額を80%減額できるという制度です(特定居住用宅地等の場合)。
ここで効いてくるのが登記のかたちです。国税庁の説明では、この特例の対象になる「被相続人の居住の用に供されていた宅地等」には、一棟の建物の敷地であれば、親族が住んでいた部分も含まれるとされています。ただし、その一棟の建物から「区分所有建物である旨の登記がされている建物」は除かれます。つまり区分登記をしていると、対象になるのは原則として親が住んでいた部分だけになり、子世帯の部分は含まれません。
同じ完全分離型の二世帯住宅でも、登記を分けたかどうかで、将来の相続税の計算が変わってくるということです。建てるときには実感しにくい話ですが、金額としては小さくありません。設計の打ち合わせと並行して、税理士や、相続に詳しい専門家に一度相談しておくことを強くおすすめします。適用の可否はご家族の状況によって細かく変わりますので、詳しい要件は国税庁のタックスアンサーや税務署でご確認ください。
親子でお金を出し合うとき、住宅ローンの組み方は主に3つ
「区分登記にしないと、親子で別々に住宅ローンを組めないのでは?」と心配される方がいらっしゃいますが、区分登記でなくても、親子で資金を出し合う方法はあります。代表的なのは次の3つです。
まず親子リレー返済。親が借りたローンを子が引き継ぐ形で、1本のローンを親子2代で返していきます。【フラット35】では、申込みご本人の子・孫など(直系卑属)またはその配偶者で定期的収入がある方、申込時の年齢が満70歳未満の方、連帯債務者になる方——という要件をすべて満たす方1人を後継者にできます。この場合、申込みご本人が満70歳以上でも申し込むことができ、借入期間は後継者の年齢を基に選べます(2026年4月1日現在)。
次にペアローン。親と子がそれぞれ別々に住宅ローンを契約し、互いに相手の連帯保証人になる形です。それぞれが債務者になるため、条件を満たせば住宅ローン控除をそれぞれで使える可能性がありますが、契約が2本になるぶん事務手数料などの諸費用も2本分かかります。
最後に収入合算。親子どちらかが主債務者となり、もう一方の収入を合算して借入可能額を増やす方法です。連帯債務型と連帯保証型があり、扱いは金融機関によって異なります。
いずれの方法も、取扱いの有無や条件は金融機関ごとに違います。また、団体信用生命保険を誰が付けられるかも方法によって変わります。プランを固める前に、候補の金融機関で「二世帯住宅でこの組み方ができるか」を確認しておくと、後戻りがありません。
よくある質問
Q. 建築費を親が多く出したのに、名義を子だけにしても大丈夫ですか?
A. 出したお金の割合と、登記する持分の割合が大きくずれていると、その差額が贈与とみなされる場合があります。誰がいくら出すかが決まった段階で、持分をどうそろえるかもあわせて確認しておきましょう。判断に迷うときは、登記の前に税理士に相談するのが安全です。
Q. 区分登記はしないほうがよいのでしょうか?
A. 一概には言えません。区分登記にすることで住戸ごとに扱えるようになる場面もあります。ただし本文でご説明したとおり、相続時の小規模宅地等の特例では区分所有建物である旨の登記がされた建物は対象から除かれます。ご家族の資産の状況や、将来どうしたいかによって答えは変わりますので、メリットとデメリットを並べたうえで決めることが大切です。
Q. 完全分離型と部分共用型では、どのくらい費用が違いますか?
A. 金額は間取り・広さ・仕様・地域によって大きく変わるため、一律の目安をお伝えするのは難しいところです。ただ考え方はシンプルで、水回り(トイレ・キッチン・浴室)と玄関をいくつ造るかが費用を左右します。同じ条件で複数社に見積もりを取り、設備の数をそろえて比べてみてください。
Q. 将来どちらかの世帯が住まなくなったら、どうなりますか?
A. 二世帯住宅は間取りが特殊なぶん、売却や賃貸のときに買い手・借り手が限られやすいという面があります。「将来、片方が空いたらどうするか」を建てる前に話し合っておくことが、いちばんの備えになります。完全分離型なら片方を賃貸に出しやすい一方、住宅ローンの契約内容によっては第三者に貸すことが制限される場合がありますので、その点も金融機関に確認しておきましょう。
二世帯住宅は、確かにコスト面でデメリットは存在しますが、親子が丁度良い距離感で暮らすことができるという、最大のメリットがあります。お金の話は、仲が良いうちにこそ具体的に——親と子それぞれの利害が合致するのであれば、実に効率的・効果的な住まいのあり方だと思います。