
住宅購入時に地震保険は付けるべき?補償の範囲と加入率
住宅ローンを組んで家を買うなら、地震保険は付けておく価値が大きい保険です。火災保険だけでは地震による火事や倒壊は補償されず、家を失ってもローンの返済は続くからです。
受け取れる保険金は火災保険の保険金額の半分までですが、2025年度は火災保険を契約した人の70.8%が地震保険も付けています。
火災保険だけでは地震の火事も倒壊も補償されない
住宅ローンを組むとき、多くの金融機関は火災保険への加入を求めます。建物が燃えてしまうと、家がないのにローンだけが残るからです。
ところが、地震が原因の損害は火災保険では補償されません。地震で起きた火事、津波による流出、液状化、揺れによる倒壊は、どれも火災保険の対象外です。地震の損害に備えるには、火災保険に地震保険を付ける必要があります。
地震保険は「地震保険に関する法律」にもとづいて、国と損害保険会社が共同で運営している保険です。単独では入れず、火災保険とセットで契約します。
火災保険なしで入れる地震の保険は、単独で入れる地震補償保険の記事で紹介しています。
地震保険で受け取れるのは火災保険の半分まで
地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲で決めます。上限は建物が5,000万円、家財が1,000万円です。
保険金は、損害の程度を4つに分けて、それぞれ決まった割合で支払われます。建物の火災保険を2,500万円で契約し、地震保険をその半分の1,250万円にした場合で計算すると、次のようになります。
| 損害の程度 | 支払割合 | 地震保険1,250万円の場合 |
|---|---|---|
| 全損 | 保険金額の100% | 1,250万円 |
| 大半損 | 保険金額の60% | 750万円 |
| 小半損 | 保険金額の30% | 375万円 |
| 一部損 | 保険金額の5% | 62万5,000円 |
支払割合は財務省の地震保険制度の概要で確認できます。いずれも時価額が限度で、実際の修理代ではなく決まった割合で支払われます。
全損でも受け取れるのは1,250万円なので、同じ家を建て直すには足りません。地震保険は、壊れた家の片づけや仮住まい、当面の生活費にあてて、暮らしを立て直すためのお金と考えてください。
火災保険を契約する人の7割が地震保険も付けている
全額は出ないなら付けなくてもよいのでは、と迷う方もいます。
損害保険料率算出機構が2026年8月に公表した統計では、2025年度に契約された火災保険のうち70.8%に地震保険が付いていました。23年続けて増え、過去最高です。
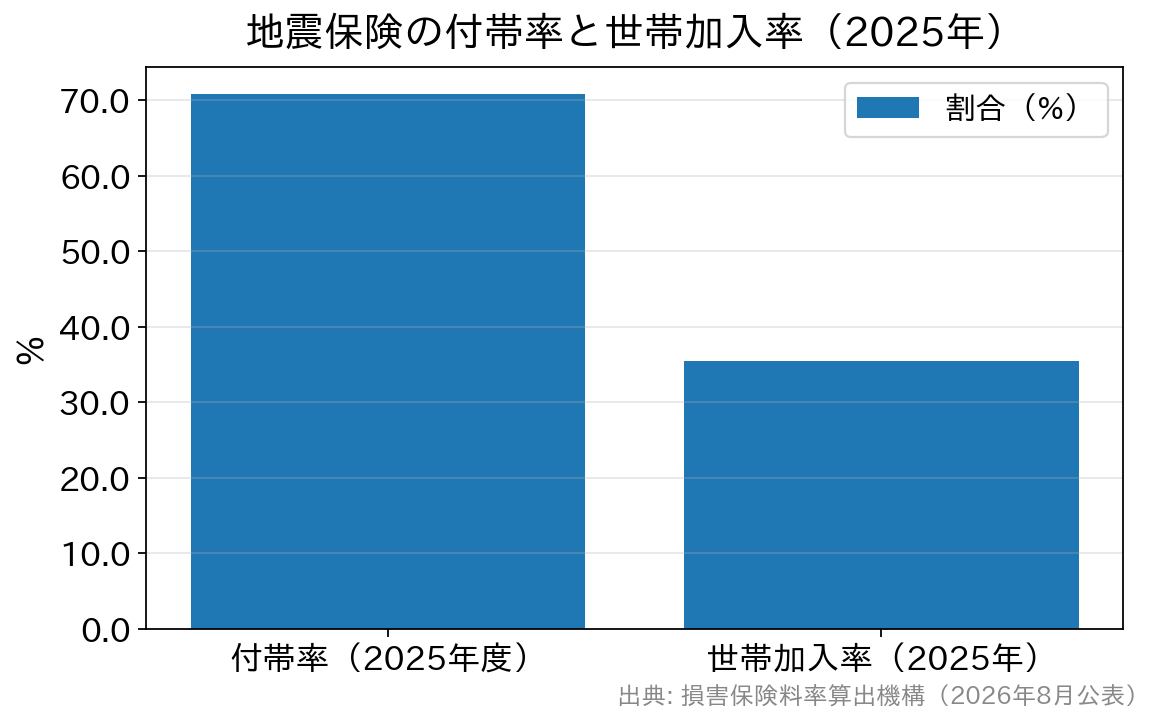
全世帯のうち地震保険を契約している世帯の割合(世帯加入率)は、2025年で35.5%です。分母には火災保険に入っていない世帯も含まれ、共済で備えている世帯は数えないため、付帯率より低く出ます。
火災保険を新しく契約する人のうちでは、7割が地震保険もあわせて選んでいます。
保険料は耐震性の割引と長期契約で抑えられる
地震保険の保険料は、建物の構造と所在地(都道府県)で決まります。そのうえで、建物の耐震性に応じた4種類の割引があり、どれか1つが使えます(重ねては使えません)。
| 割引の種類 | 対象になる建物 | 割引率 |
|---|---|---|
| 免震建築物割引 | 免震建築物 | 50% |
| 耐震等級割引 | 耐震等級3/2/1 | 50%/30%/10% |
| 耐震診断割引 | 耐震診断・改修で現行の基準を満たす建物 | 10% |
| 建築年割引 | 1981年6月1日以降に新築された建物 | 10% |
耐震等級とは、建物が地震にどれだけ強いかを3段階で示したものです。新築の注文住宅や建売住宅なら、住宅性能評価書などで等級が分かることがあります。耐震等級3なら保険料が半分になるので、契約の前に書類を用意してください。
保険期間は1年のほか、2〜5年の長期契約も選べます。住宅を買ってからしばらくして付けたくなった場合も、契約中の火災保険の途中から地震保険を付けられます。
払った保険料は地震保険料控除の対象で、所得税は最高5万円、住民税は最高2万5,000円が所得から差し引かれます。手続きは地震保険料控除の確定申告の記事で解説しています。
付けるかどうかはローン残高と貯蓄の差で考える
地震保険を付けるかどうかは、地震で家を失ったときに、ローンの残りと仮住まいの費用を自分のお金でまかなえるかで考えると決めやすくなります。次の4つを書き出してみてください。
- 住宅ローンの残高と、すぐに使える貯蓄の額
- 家族の人数と、仮住まいで必要になる家賃や引越し代
- 住む地域の地震の起きやすさと、建物の耐震性
- 被災したときに使える公的な支援の内容
たとえばローンが3,000万円残っていて貯蓄が300万円なら、全壊したときに新しい住まいを用意するお金はほとんど残りません。借りたばかりで残高が大きい時期ほど、地震保険の保険金が生活を立て直す元手になります。
反対に、ローンの残りが少なく、貯蓄で建て直しのめどが立つ人もいます。耐震等級3の住宅で倒壊のおそれが小さい人も含め、保険料との兼ね合いで決めてかまいません。
被災したときに受けられる支援金や税の減免は被災時の公的支援制度の記事で紹介しています。
家が倒壊したあとのローンの扱いは、地震で住宅が倒壊したときの住宅ローンで解説しています。
火災保険と地震保険をまとめて決めるときは、住宅購入時の火災保険の選び方もあわせて読むと、補償額の決め方が分かります。
保険料や割引の条件は改定されることがあるので、契約する前に保険会社や代理店の案内で最新の内容を確かめてください。

住宅ローンQ&A関連記事
-

- 2026.11.12
- 5546view
-

巣鴨信用金庫の住宅ローン|金利・保証料・団信と見直しの仕組み
- 2026.11.12
- 8237view
-

北海信用金庫の住宅ローンは今|北海道信用金庫の現行商品と担保評価額
- 2026.11.12
- 3202view
-

- 2026.11.12
- 4577view
-

- 2026.11.12
- 4752view
-

- 2026.11.12
- 5193view



