
入居後にかかるお金の落とし穴|管理費・金利見直し・保険更新
「ローンの返済さえ払えていれば大丈夫」と思っていませんか。入居後に家計を圧迫しやすいのは、管理費や修繕積立金の値上げ、固定期間が終わったあとの金利の見直し、火災保険などの更新です。どれも数年たってから効いてくるので、買う前に時期と金額の見当をつけておくと慌てずに済みます。
ここでは、3年前に中古マンションを買ったMさんという仮のケースで考えてみます。うっかりミスの3回目として、入居したあとに出ていくお金を順番に見ていきます。
Mさんの物件は築12年で状態がよく、リビングのクロス張り替えとハウスクリーニングをして入居しました。1年前には給湯器が故障し、交換に15万円かかっています。築14年で寿命と言われたので、Mさんも仕方ないと受け止めていました。
ところがその後、お金の問題が立て続けに起こります。
想定外の問題① マンションの管理費・修繕積立金が上がる
マンションでは、住宅ローンのほかに管理費・修繕積立金・駐車場代がかかります。Mさんのマンションでは、今年から管理費と修繕積立金の引き上げが決まりました。
値上げの話は購入時に聞いていて、上がる額は合計5,800円です。それだけなら大きくなくても、ほかの生活費を払ったうえでの上乗せなので、じわじわ効いてきます。
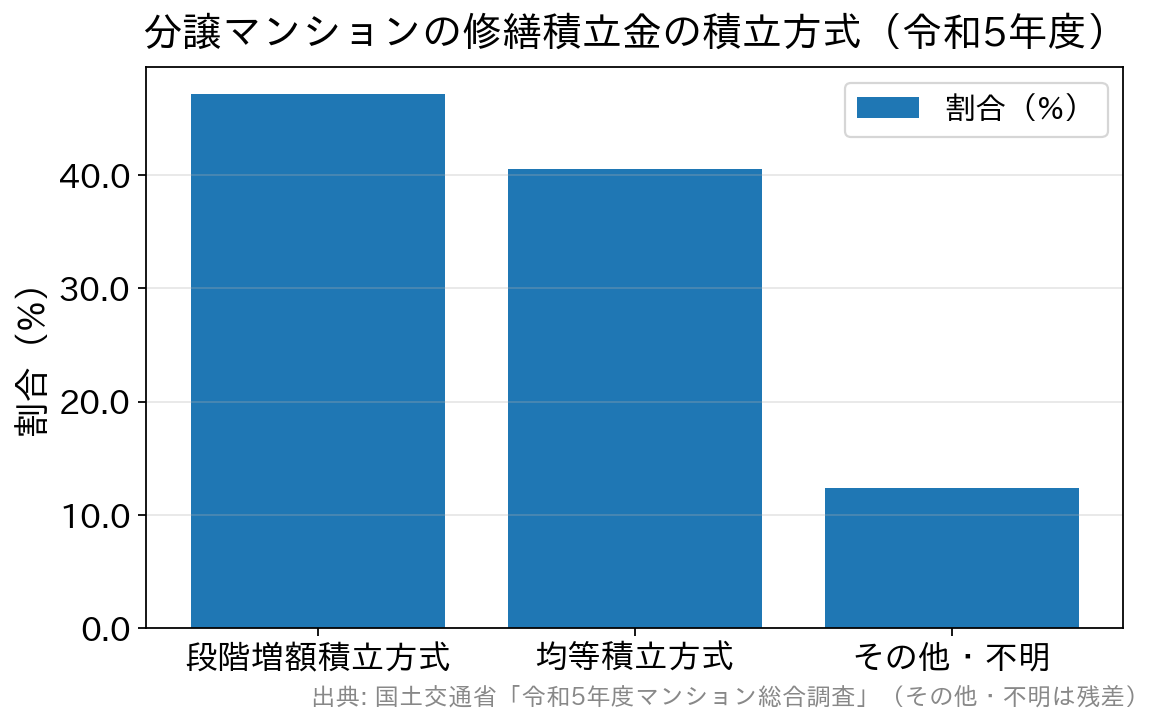
知っておきたいのは、修繕積立金の値上げは珍しい話ではないことです。国土交通省の令和5年度マンション総合調査では、修繕積立金の積立方式は段階増額積立方式が47.1%で、均等積立方式の40.5%を上回っています(国土交通省 令和5年度マンション総合調査結果概要)。
段階増額積立方式は、最初は金額を抑え、年数とともに引き上げていく前提の決め方です。購入したときの金額がずっと続くとは限りません。
同じ調査で、1戸あたりの修繕積立金は月平均13,054円(駐車場使用料などからの充当額を除く)でした。中古マンションを検討するときは、長期修繕計画書、直近の総会議事録、重要事項調査報告書を見せてもらい、今後いつ、いくらまで上がる予定かを確かめておくと安心です。
想定外の問題② 固定期間が終わって返済額が増える
Mさんが選んだのは、3年固定の住宅ローンでした。今年がちょうど金利の見直しの時期です。ニュースで大きく取り上げられていなかったこともあり、Mさんはあまり気にしていませんでした。
ところが銀行で試算してもらうと、毎月の返済が約4,000円増えると言われます。よく見ると、適用される金利が上がっていました。
理由は金利の引き下げ(優遇)の仕組みにあります。引き下げには大きく2つのタイプがあります。
- 当初期間引き下げ型…固定期間中だけ引き下げ幅が大きく、期間が終わると引き下げ幅が小さくなるタイプ
- 全期間引き下げ型…借りている間ずっと同じ引き下げ幅が続くタイプ
Mさんが選んでいたのは当初期間引き下げ型でした。最初の3年は大きく下がっていたぶん、固定期間が終わると引き下げ幅が縮み、金利が上がったのです。管理費と修繕積立金の値上げも重なり、毎月の負担は合わせて約1万円増えました。
金利の環境そのものも動いています。日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げました(日本銀行 金融政策決定会合の公表文)。大手銀行からは、11月から短期プライムレート(変動金利の目安になる銀行の基準レート)を引き上げるとの発表も出ています。
固定期間が終わるころに世の中の金利がどうなっているかは、誰にも読めません。だからこそ、固定期間が終わったあとの返済額を、借りる前に試算しておくことをおすすめします。多くの金融機関で、引き下げ幅が縮んだ前提の返済額を出してもらえます。変動金利のしくみと注意点は変動金利のリスクと5年ルール・125%ルールで解説しています。
想定外の問題③ うっかり忘れていた更新の費用
数年に一度やってくる更新は、家計の中でなかなかのくせ者です。Mさんは購入時に諸費用が足りなかったため、火災保険を3年契約にしていました。
その更新が今年にあたり、まとまった保険料が必要になりました。さらに購入の半年後に車を買い替えていたため、その車検も今年に重なっています。
火災保険は、制度が大きく変わった点に注意が必要です。以前は10年、さらに前は最長35年の長期契約ができましたが、2022年10月1日以降に始まる契約から、保険期間は最長5年になりました。自然災害が増え、長期の収支を見通しにくくなったことが背景にあります。
長期で一括払いするほど1年あたりの保険料は割安になるので、今の制度では5年契約の一括払いが割安になりやすい選び方です。1年ごとの更新にすると割安になりにくく、手続きと支払いも毎年発生します。
住宅ローンは固定期間が短いほど当初の金利が低く、火災保険も期間が短いほど一度の負担は軽くなります。安さを優先しすぎて、先にやってくる見直しや更新を見落としたこと。Mさんのつまずきはそこにありました。
入居後にかかるお金の早見表
入居してからかかる費用を、周期ごとに整理しました。購入前に一度眺めておくだけでも、資金計画の精度が変わります。
| 費目 | かかる周期 | 気をつけたいこと |
|---|---|---|
| 管理費・修繕積立金(マンション) | 毎月/数年ごとに改定 | 段階増額積立方式なら将来上がる前提。長期修繕計画で改定の時期と金額を確認 |
| 固定資産税・都市計画税 | 毎年(多くは年4回に分けて納付) | 新築住宅の税額の軽減には期間がある。終わると負担が増える |
| 火災保険・地震保険 | 最長5年ごとに更新 | 2022年10月から保険期間は最長5年。長期の一括払いほど1年あたりは割安 |
| 住宅ローンの金利見直し | 固定期間の終了時/変動型は所定の時期 | 当初期間引き下げ型は、固定期間が終わると引き下げ幅が縮む |
| 設備の交換・修繕 | おおむね10〜15年ごと | 給湯器・エアコン・水まわりなど。1回で十数万円かかることも |
| 車検・自動車関連 | 2〜3年ごと | 住まいの出費と時期が重なると負担が集中しやすい |
並べてみると、数年に一度、まとまった出費が重なる年が必ず来ることが分かります。毎月の返済とは別に、更新や修繕のための積み立てを家計に組み込んでおくと安全です。たとえば月1〜2万円を専用の口座に分けておけば、更新の年にも慌てずに済みます。
入居前後の儀式や家財、税金など、ほかにも見落としやすい費用は住宅購入で見落としがちな費用にまとめています。
入居後のお金でよくある質問
Q. 中古マンションの見学では、お金まわりで何を見せてもらえばいいですか?
A. 長期修繕計画書、修繕積立金の積立状況(総額と滞納の有無)、直近の総会議事録、重要事項調査報告書です。値上げや大規模修繕の予定はこれらに書かれています。
Q. 固定期間が終わったあとの返済額は、いつ確認できますか?
A. 借りる前に確認できます。引き下げ幅が縮んだ前提での返済額を試算してもらってください。固定期間が終わったあとの金利の決まり方は、商品説明書にも書かれています。
Q. 返済が増えたら借り換えも考えたほうがいいですか?
A. 選択肢の一つです。ただし借り換えには登記費用や事務手数料などがかかるので、金利差だけで決めず、諸費用を含めた総額で比べます。見直しの観点は借り換えで金利以外に見直したいことが参考になります。
Q. 火災保険はいまから10年契約にできますか?
A. 2022年10月以降に始まる契約は最長5年です。10年契約は選べないので、5年ごとの更新を前提に資金計画を立ててください。
Q. 給湯器などの設備は、どのくらいで交換になりますか?
A. 使い方によりますが、おおむね10〜15年が交換の目安とされています。中古住宅なら、購入時に設備の使用年数を確かめておくと安心です。
まとめ
Mさんの3つの想定外には、入居時にいちばん安い形を選んだ結果、数年後にまとめて負担が回ってきたという共通点があります。
- 管理費と修繕積立金は、上がる前提で見ておく
- 固定期間が終わったあとの返済額を、借りる前に試算しておく
- 火災保険は最長5年。更新の年を家計のカレンダーに書き込んでおく
資金計画は担当者に任せきりにせず、自分の目でも確かめながら進めてください。先を見て決めた選択は、数年後の自分を助けてくれます。
金利や条件は月ごとに変わるので、申し込む前に各金融機関のページで最新の内容を見ておいてください。

購入と賃貸について関連記事
-

- 2026.10.30
- 1402view
-

- 2026.10.30
- 1404view
-

- 2026.10.30
- 1408view
-

- 2026.10.30
- 2795view
-

- 2026.10.30
- 1415view
-

秋田信用金庫(あきしん)の住宅ローン|金利とベストプランの条件
- 2026.10.30
- 2700view




